

AI-Readiness in der Due Diligence: Was Käufer prüfen und Verkäufer nachweisen müssen
Der Einsatz künstlicher Intelligenz ist längst mehr als ein Innovationsthema; Käufer beziehen ihn zunehmend in die Beurteilung eines Zielunternehmens ein.
1. Gleiche Zahlen, unterschiedliche Zukunft
Der Einsatz künstlicher Intelligenz ist längst mehr als ein Innovationsthema; Käufer beziehen ihn zunehmend in die Beurteilung eines Zielunternehmens ein. Laut Bain haben mehr als drei Viertel der strategischen Käufer bewertet, wie KI das Geschäft eines Zielunternehmens verändern wird; rund jeder Fünfte ist deswegen bereits aus einer Transaktion ausgestiegen.¹
Zwei mittelständische Maschinenbauer stehen zum Verkauf. Beide erzielen rund 150 Mio. EUR Umsatz und 18 Mio. EUR EBITDA, verfügen über eine vergleichbare Marktposition und eine ähnliche Kundenstruktur. Auf den ersten Blick erscheinen sie aus Käufersicht gleich attraktiv.
Bei Unternehmen A ist das Konstruktions- und Servicewissen dokumentiert und über Rollen abgesichert. Produktions- und Servicedaten liegen strukturiert in einer integrierten Systemlandschaft vor. Mehrere KI-Anwendungen laufen im Regelbetrieb, ihre Wirkung auf Durchlaufzeit und Servicekosten wird seit zwei Jahren gemessen.
Bei Unternehmen B liegt das entscheidende Wissen bei wenigen langjährigen Mitarbeitenden. Angebotserstellung, Auftragsabwicklung und Service laufen überwiegend manuell über gewachsene, kaum verbundene Altsysteme. Auch hier wird KI eingesetzt, allerdings in einzelnen Pilotprojekten ohne gemessene Wirkung. Welche Rechte an den Maschinendaten der Kunden bestehen, ist vertraglich nicht geregelt.
Warum kann ein Käufer bei nahezu identischen historischen Kennzahlen also zu unterschiedlichen Einschätzungen kommen? Der Unterschied liegt nicht in den Zahlen der Vergangenheit, sondern in der Belegbarkeit künftiger Wertschöpfung.
2. Wann AI-Readiness bewertungsrelevant wird
AI-Readiness beschreibt, ob Ressourcen, Fähigkeiten und Veränderungsbereitschaft eines Unternehmens ausreichen, um KI für einen konkreten Zweck wertschöpfend einzusetzen.² Jöhnk et al. ordnen die zugehörigen Faktoren fünf Kategorien zu: strategische Ausrichtung, Ressourcen, Wissen, Kultur und Daten.³ Für die Due Diligence verdichten wir die im Datenraum prüfbaren Faktoren in Anlehnung daran zu fünf eigenen Dimensionen: Daten, Wissen, Prozesse, Architektur sowie Governance und Compliance. Kultur und strategische Ausrichtung lassen sich im Datenraum nur mittelbar belegen; sie zeigen sich vor allem darin, ob Prozesse und Governance im Regelbetrieb tragen.
Kernthese: AI-Readiness entwickelt sich von einer Innovationschance zu einem Faktor langfristiger Wettbewerbsfähigkeit. Unternehmen müssen künftig nicht nur zeigen, dass sie KI einsetzen können, sondern nachweisen, dass Daten, Wissen, Prozesse und Technologien so aufgestellt sind, dass daraus nachhaltige wirtschaftliche Wirkung entsteht. Nicht jede KI-Investition ist bewertungsrelevant. Bewertungsrelevant werden jene Fähigkeiten, die nachweisbar Wachstum ermöglichen, Margen verbessern, Risiken reduzieren, Synergiepotenziale erschließen oder neue strategische Optionen schaffen. Unternehmen, denen dies nicht gelingt, laufen Gefahr, ihre Wettbewerbs- und Differenzierungsfähigkeit schrittweise zu verlieren und damit langfristig auch an Attraktivität für Investoren und Käufer einzubüßen.
Wie weit Einsatz und Wirkung auseinanderliegen, zeigt die aktuelle McKinsey-Erhebung unter 1.719 Befragten: 80% berichten eine höhere individuelle Produktivität durch KI, aber nur 37% führen einen EBIT-Beitrag auf KI zurück. Lediglich rund 6% der Befragten schreiben KI mindestens 5% ihres EBIT zu und bezeichnen deren Wirkung als signifikant. Größere Unternehmen sind dabei im Vorteil: Von den Befragten aus Organisationen mit mehr als 1 Mrd. USD Jahresumsatz berichten 54%, KI bereits unternehmensweit zu skalieren, bei kleineren Organisationen ist es ein Drittel.⁴
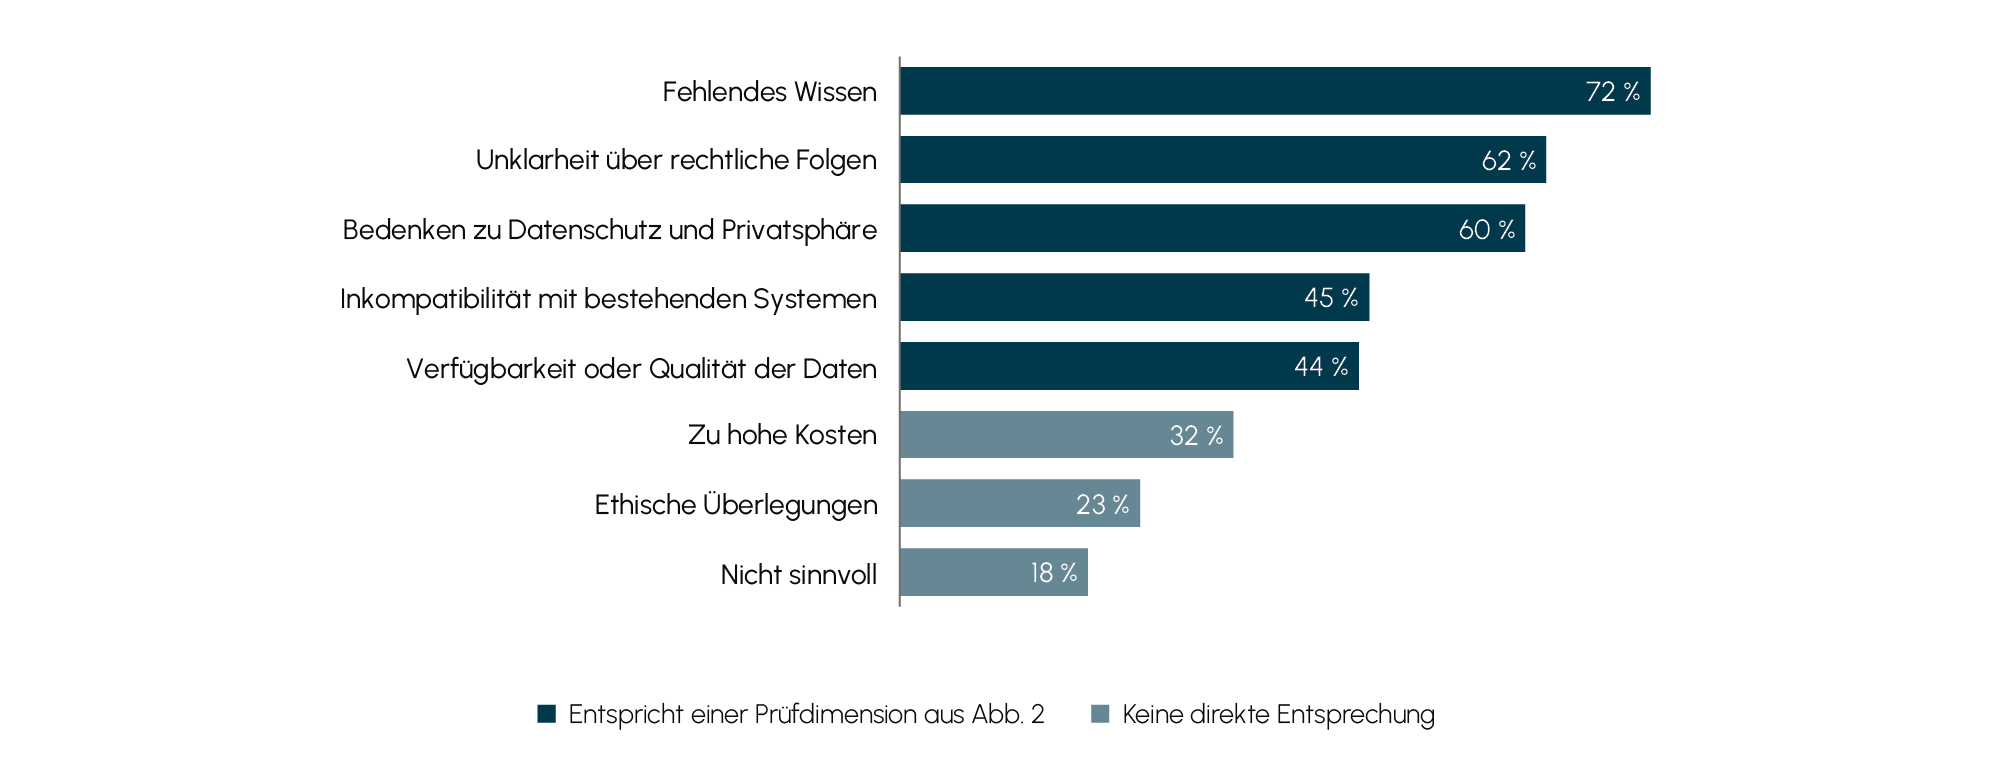
Für Deutschland zeigt die IKT-Erhebung des Statistischen Bundesamts dasselbe Gefälle: 2025 nutzte gut ein Viertel der Unternehmen KI, Großunternehmen mit 57% weit häufiger als kleine und mittlere.⁵ Unternehmen, die KI erwogen, aber noch nicht eingeführt haben, nennen vor allem fehlendes Wissen, Unklarheit über rechtliche Folgen, Datenschutzbedenken, fehlende Kompatibilität mit bestehenden Systemen sowie Probleme bei Verfügbarkeit und Qualität der Daten (Abb. 1). Diese Hürden entsprechen weitgehend den Dimensionen, die ein Käufer später prüft.
Abb. 1 Gründe gegen den Einsatz von KI in Unternehmen in Deutschland 2025 (in %)
 Quelle: Statistisches Bundesamt (Destatis), IKT-Erhebung 2025; eigene Darstellung.
Bewertungsrelevant wird AI-Readiness über eine Kette aus drei Stufen: operative Wirkung, wirtschaftliche Wirkung und Transaktionsfolge. Belegbar wird eine Fähigkeit erst, wenn ihre operative Wirkung gegen eine dokumentierte Ausgangsbasis gemessen ist, etwa bei Durchlaufzeit, Fehlerquote oder Kosten je Vorgang.
Zur wirtschaftlichen Wirkung wird die operative Wirkung erst, wenn sie sich in zusätzliches Umsatzpotenzial, geringere Stückkosten, bessere Auslastung oder vermiedene Risiken übersetzen lässt. Der Businessplan muss diese Effekte in Umsatz, Marge, Investitionen und Cashflow abbilden; der Käufer prüft ihre Plausibilität und Nachhaltigkeit. Zur Transaktionsfolge wird die wirtschaftliche Wirkung schließlich, wenn sie Bewertung, Kaufpreismechanik, Vertragsgestaltung oder Risikoallokation verändert (Kapitel 4). Geprüft werden die Stufen in unterschiedlichen Disziplinen: Wachstum und Margen gehören in die Commercial Due Diligence, Prozess-, Personen- und Betriebsrisiken in die Operational Due Diligence, Architektur, Sicherheit und technische Schulden in die Tech Due Diligence, Datenrechte, regulatorische Einstufung und Verträge mit KI-Anbietern in die Legal Due Diligence. Wenn Nachweisbarkeit entscheidet, stellt sich die Frage, welche Nachweise ein Käufer konkret verlangt.
3. Was Käufer prüfen und welchen Nachweis sie verlangen
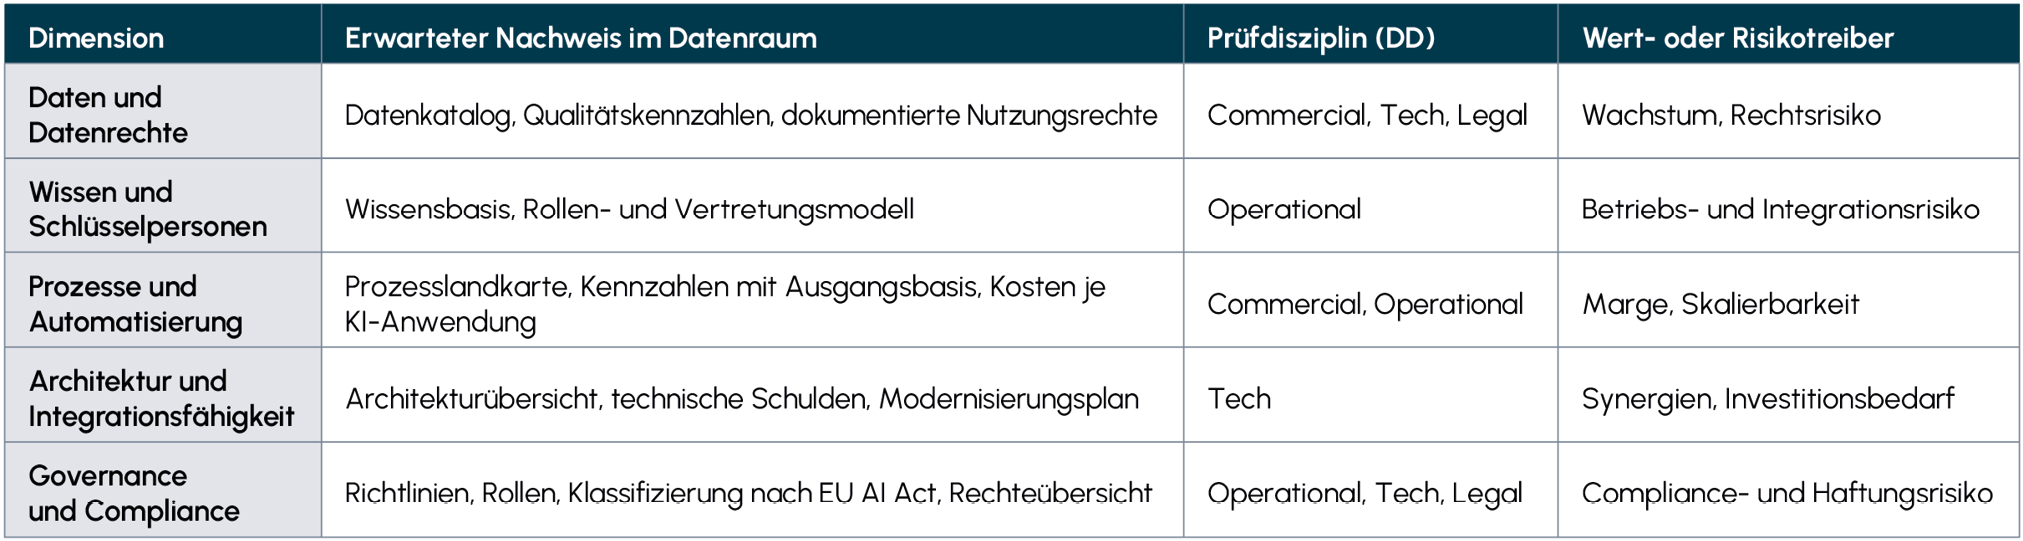
Die fünf Dimensionen ergänzen als Prüfagenda die Analyse von Marktposition, Kundenbasis und Ertragskraft (Abbildung 2). Relevant ist, ob sie die Planbarkeit künftiger Cashflows verbessern oder Risiken sichtbar machen. Abbildung 2 ordnet jeder Dimension die zuständigen Prüfdisziplinen zu. Die Legal Due Diligence ist dort gefragt, wo Datenrechte, regulatorische Einstufung und Verträge mit KI-Anbietern berührt sind, also bei Daten sowie bei Governance und Compliance.
Abb. 2 AI Readiness in der Due Diligence: Prüf- und Vorbereitungsagenda
 Quelle: Eigene Darstellung in Anlehnung an Jöhnk et al. (2021).
Daten und Datenrechte. Geprüft wird, ob geschäftskritische Daten verfügbar, vollständig und in gesicherter Qualität vorliegen⁶ und ob sie rechtlich einwandfrei genutzt werden dürfen. Nachweise sind ein Datenkatalog mit Verantwortlichen, Kennzahlen zur Datenqualität und dokumentierte Nutzungsrechte. Für Daten aus Kundenmaschinen gehört dazu nach dem seit September 2025 geltenden EU Data Act eine vertragliche Nutzungsgrundlage.⁷ Die Commercial Due Diligence prüft, ob belastbare Daten Wachstums- oder Margenannahmen tragen, die Tech Due Diligence Datenqualität und Datenflüsse, die Legal Due Diligence die Rechtsgrundlage der Datennutzung. Qualitätsmängel und unklare Rechte können Abhängigkeiten und Planungsrisiken begründen.
Wissen und Schlüsselpersonen. Geprüft wird, ob geschäftskritisches Fach- und Prozesswissen unabhängig von einzelnen Personen verfügbar ist und ob das Unternehmen über die KI-Kompetenz verfügt, dieses Wissen zu nutzen.⁸ Nachweise sind eine gepflegte Wissensbasis, ein Rollen- und Vertretungsmodell, der Dokumentationsgrad der Kernprozesse von der Konstruktion bis zum Service sowie Qualifizierungsnachweise für KI-Rollen. Fehlendes Wissen ist in Deutschland der meistgenannte Grund, KI nicht einzusetzen (Abb. 1). In der Operational Due Diligence zählt die Kontinuität: Der Ausfall einzelner Schlüsselpersonen kann Leistung, Kundenbindung und Übergabe gefährden. Dokumentiertes Wissen mindert dieses Risiko und sichert Skalierbarkeit.
Prozesse und Automatisierung. Geprüft wird, ob Kernprozesse standardisiert und strukturiert sind⁹, ob ihre Leistung gemessen wird und ob sie wirtschaftlich betreibbar sind. Nachweise sind eine Prozesslandkarte, ein Kennzahlensystem mit Ausgangsbasis und die laufenden Betriebskosten der KI-Anwendungen. Solche Betriebskosten, einschließlich Token-Kosten, begrenzen bereits bei rund jedem fünften befragten Unternehmen die KI-Nutzung.¹⁰ Commercial und Operational Due Diligence prüfen Effekte auf Durchsatz, Marge und Prozessstabilität. Laufende Lizenz- und Rechenkosten reduzieren den Nettoeffekt.
Architektur und Integrationsfähigkeit. Geprüft wird, ob sich die Systemlandschaft ohne grundlegenden Umbau integrieren und erweitern lässt. Nachweise sind eine aktuelle Architekturübersicht, ein Schnittstelleninventar, eine Bewertung der technischen Schulden und ein Modernisierungsplan mit Kosten. In der Tech Due Diligence bestimmen Integrationsfähigkeit und technische Schulden Zeit- und Kapitalbedarf; sie können Synergien verzögern oder Integrationsannahmen infrage stellen.
Governance und Compliance. Geprüft wird, ob Verantwortung und Risiken der KI-Nutzung geregelt sind. Nachweise sind Richtlinien und Rollen, Ergebnisse von Sicherheitsprüfungen, die Klassifizierung der KI-Systeme nach den Risikoklassen des EU AI Act¹¹ sowie eine Übersicht zu Anbieterabhängigkeiten und Rechten an Modellen und Ergebnissen. Sicherheits- und Compliance-Lücken können zusätzliche Investitionen auslösen, Anwendungen begrenzen oder vertragliche Absicherungen erfordern. Operational- und Tech Due Diligence prüfen daher, ob die Governance im Regelbetrieb trägt, und die Legal Due Diligence, ob die regulatorische Einstufung zutrifft und welche Risiken aus Verträgen mit KI-Anbietern folgen. Gemeinsam klären sie, was ein Befund für Businessplan und Risikoallokation bedeutet.
Entscheidend ist nicht, ob eine Fähigkeit vorhanden ist, sondern ihr Reifegrad. Unterscheiden lassen sich vier Stufen: nicht transparent, dokumentiert, operationalisiert sowie skaliert und gemessen. Ein vollständig skaliertes Profil dürfte im Mittelstand die Ausnahme bleiben, denn kleinere und mittlere Unternehmen liegen bei Nutzung und Skalierung von KI deutlich zurück.¹² Schon ein dokumentierter Reifegrad ist für Käufer ein verwertbares Signal.
Nicht bewertet werden die Zahl der KI-Projekte und generativen Anwendungen oder das Investitionsvolumen für sich genommen, sondern belegbare Fähigkeiten und ihre finanziellen oder vertraglichen Folgen. Ein Prüfbefund ist noch keine Bewertungsaussage.
4. Folgen für Bewertung und Transaktionsstruktur
Ein Befund zur AI-Readiness senkt nicht automatisch den Kaufpreis. Zunächst beeinflusst er, wie belastbar der Businessplan ist, wie sicher sich künftige Erträge einschätzen lassen und wie Käufer und Verkäufer Risiken verteilen (vgl. die Wert- und Risikotreiber in Abbildung 2).
Maßgeblich ist kein pauschaler KI-Auf- oder -Abschlag, sondern die Übersetzung eines Befunds in künftige finanzielle Überschüsse und deren Risiko. Den Rahmen dafür setzt der im April 2026 veröffentlichte IDW S 1 i.d.F. 2026.¹³ Transaktionsbewertungen sind nicht formal an ihn gebunden, orientieren sich aber häufig an seiner Logik. Ein Schwerpunkt der Neufassung ist die klarere Abgrenzung zwischen vollumfänglicher und ausreichender Plausibilitätsbeurteilung der Planung, verbunden mit einer gestärkten Eigenverantwortung des Bewerters. Zudem trennt der Standard die Managementplanung als Ausgangsbasis von der Zukunftserfolgsplanung, die der Bewertung tatsächlich zugrunde liegt. Zwischen Detailplanungsphase und ewiger Rente führt er eine Übergangsphase ein, die den Übergang in einen eingeschwungenen Zustand abbildet. Für das nachhaltige Ergebnis rücken langfristige Erwartungen in den Mittelpunkt, insbesondere Transformationsprozesse, strukturelle Trends und die übertragbare Ertragskraft.¹⁴ Für KI heißt das: Nur belegte Wirkungen halten einer Plausibilitätsbeurteilung stand und rechtfertigen, einen Effekt in die Zukunftserfolgsplanung und das nachhaltige Ergebnis zu übernehmen, statt ihn nur als Potenzial in der Managementplanung zu führen.
Ein messbarer KI-Beitrag kann die Wachstumsannahme stützen, wenn zusätzliche Kapazität ohne proportionalen Personalaufbau entsteht. Automatisierung kann die Marge verbessern; Modernisierungsinvestitionen und höhere Betriebskosten mindern dagegen den freien Cashflow. Beide sollten deshalb je Anwendung und Systemkomponente als einmalige und laufende Kosten ausgewiesen werden, damit sie unmittelbar in Investitionsplan und Cashflow einfließen. Bei lückenhaften Nachweisen kann der Käufer die Planung vorsichtiger ansetzen, den Wirkungseintritt verschieben oder Szenarien und Sensitivitäten verbreitern. Alternativ lässt sich erhöhte Unsicherheit über einen Risikozuschlag abbilden; dasselbe Risiko darf dabei nicht doppelt erfasst werden. Im Transaktionskontext gewinnt der plausibilisierte Entscheidungswert an Bedeutung, der den bisherigen subjektiven Entscheidungswert ersetzt: Auch käuferspezifische Erwartungen werden einer internen und externen Plausibilitätsbeurteilung unterzogen und dürfen Marktgegebenheiten und historischen Erfahrungen nicht deutlich widersprechen.¹⁵ IDW S 5 ergänzt die Bewertung, wenn immaterielle Werte einzeln zu beurteilen sind.¹⁶ Daten können wirtschaftlich werthaltig sein, sind aber nicht ohne Weiteres bilanzierbar; § 248 Abs. 2 HGB und IAS 38 begrenzen die Aktivierung selbst geschaffener immaterieller Werte.¹⁷
Die zweite Wirkung betrifft Kaufpreis und Vertrag. Teile der Gegenleistung können an einen Earn-out anknüpfen, wenn Wirkungskennzahlen vor Closing belastbar definiert sind: mit dokumentierter Ausgangsbasis, Erhebung aus Systemdaten statt aus Schätzungen und eindeutiger Zurechnung zur jeweiligen Anwendung. Durchlaufzeit, Ausschussquote oder Servicekosten je Einsatz sind aus Systemdaten auditierbar und eignen sich daher besser als pauschale Produktivitätsangaben. Risiken zu Datenrechten oder Compliance lassen sich, je nach Wesentlichkeit, über spezifische Garantien, Freistellungen oder Escrow absichern. Für Schlüsselpersonen können Retention-Vereinbarungen den Wissenstransfer unterstützen. Eine Closing Condition ist nur bei einem konkret benannten, transaktionskritischen Zustand sinnvoll. Das Instrument sollte stets Befund und finanzieller Bedeutung entsprechen.
Bei Unternehmen B lässt sich die Wachstumsannahme mangels Wirkungsnachweis nicht verlässlich mit den KI-Piloten unterlegen. Der Käufer könnte deshalb einen Teil des Kaufpreises als Earn-out ausgestalten. Voraussetzung ist, dass vor dem Closing eine belastbare Messbasis geschaffen und eine Ausgangsbasis für die relevanten Kennzahlen festgelegt wird, die danach aus Systemdaten messbar bleibt. Bei den kaum verbundenen Altsystemen von Unternehmen B ist das keine Formalie, sondern ein eigenes Umsetzungsvorhaben. Da der Käufer nach dem Closing die Integration steuert, sollten zudem Messlogik, Berichtspflichten und Einflussrechte vertraglich festgelegt sein, um Streit über die Zielerreichung zu vermeiden. Die ungeregelten Nutzungsrechte an Kundendaten wären separat zu prüfen und gegebenenfalls durch eine spezifische Garantie mit Freistellung zu adressieren. Unternehmen A kann gemessene Verbesserungen bei Durchlaufzeit und Servicekosten als Grundlage für die Margenprüfung vorlegen. Ein höherer Wert folgt daraus nicht automatisch; maßgeblich bleiben Nachhaltigkeit, Übertragbarkeit und Realisierbarkeit der Wirkung.
Ein strategischer Käufer mit Datenplattform kann zusätzliche Synergien und schnellere Skalierung erwarten; ein Finanzinvestor ohne solche Infrastruktur muss Fähigkeiten erst aufbauen und bewertet Aufwand, Zeit und Risiko anders. Auch die vom Käufer erwarteten Synergien unterliegen beim plausibilisierten Entscheidungswert dieser Plausibilitätsbeurteilung; in der Praxis sind sie nach Quelle, Wirkmechanismus und Zeitraum nachvollziehbar herzuleiten und konsistent in der Planung abzubilden.¹⁸ Derselbe Befund kann so unterschiedliche Planungsannahmen und Vertragslösungen auslösen. Was der Käufer prüft, kann der Verkäufer vorbereiten.
5. Was die Sell Side daraus ableitet
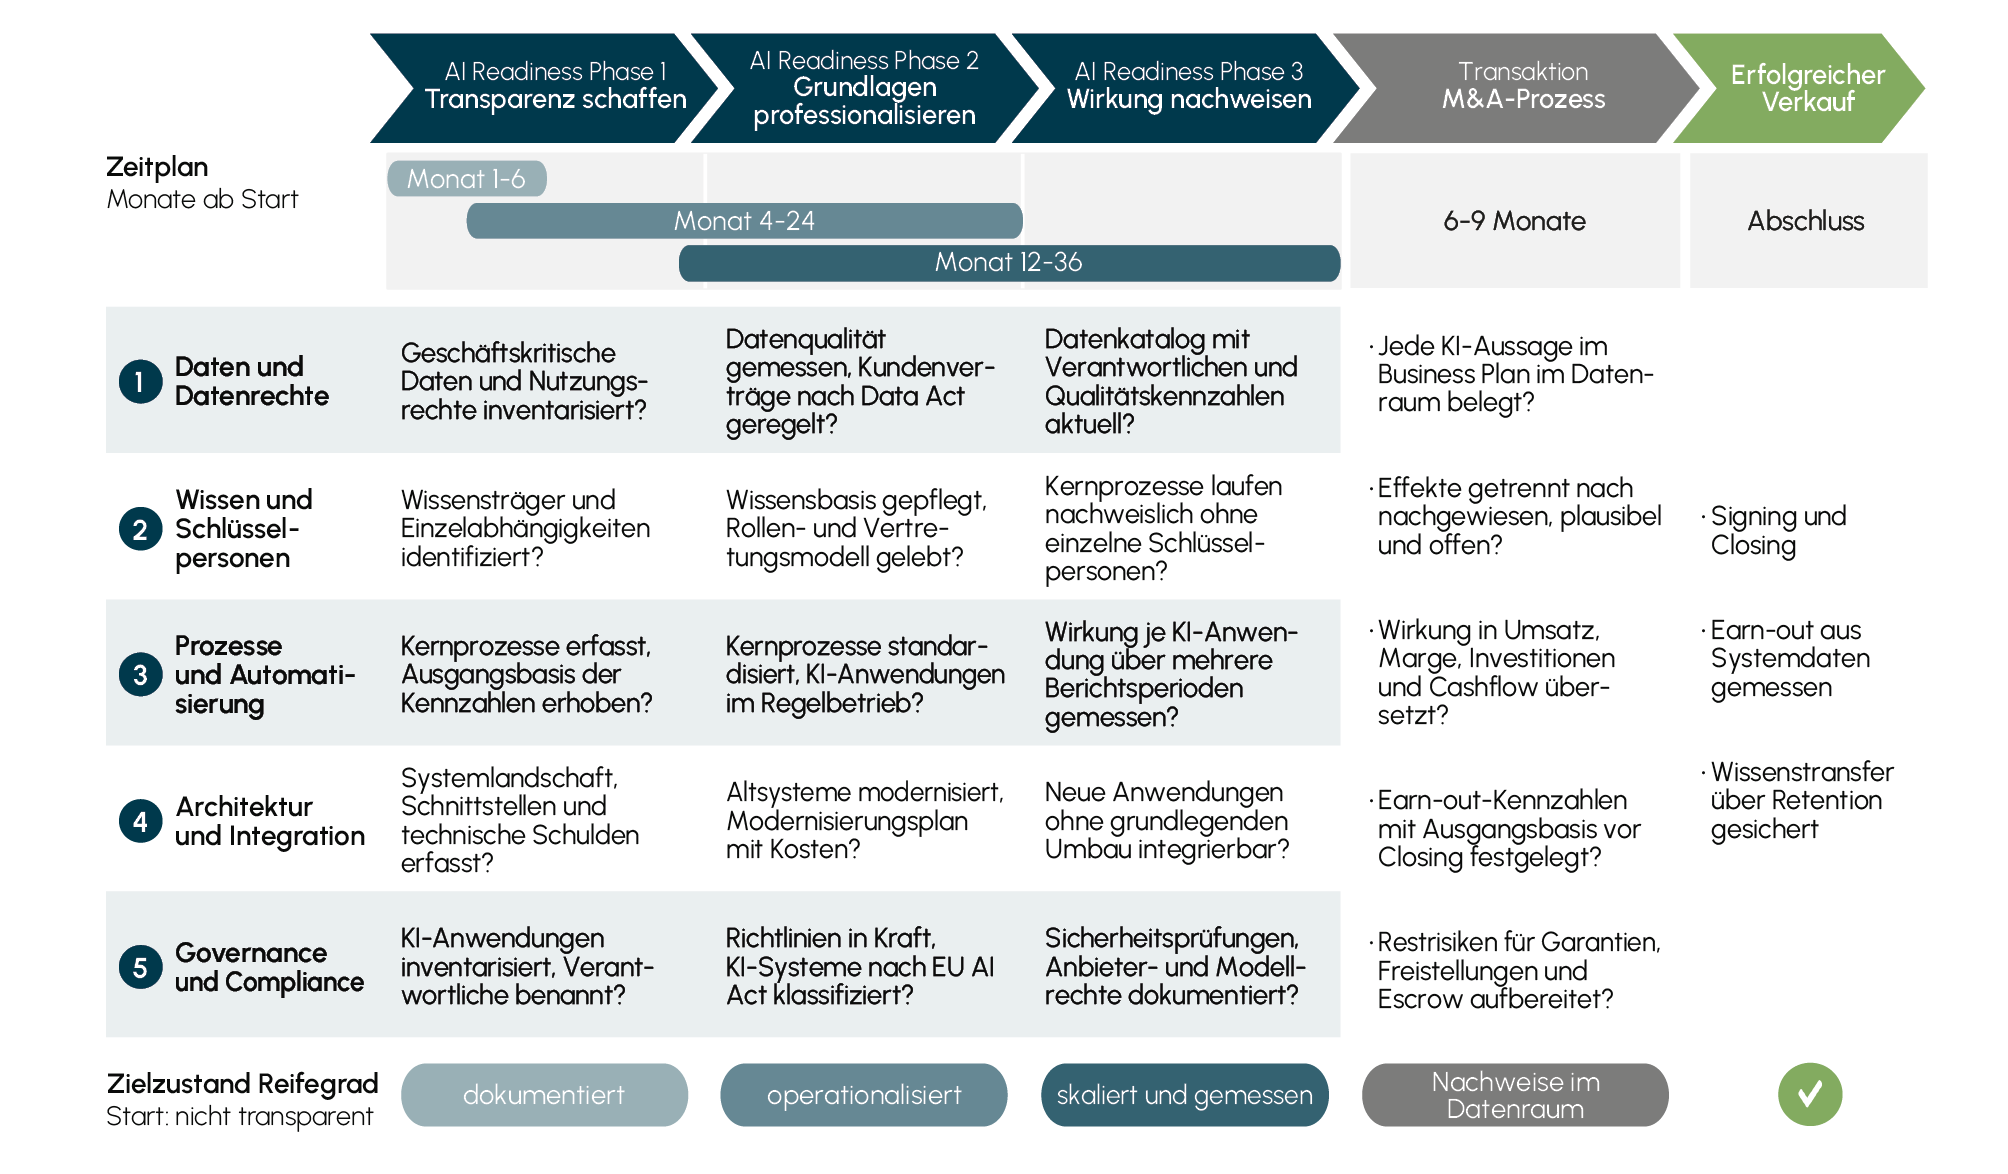
Die Prüfagenda der Buy Side wird für die Sell Side zur Wertsteigerungs- und Exit-Readiness-Agenda. Der Aufbau von AI-Readiness ist deshalb kein isoliertes IT-Projekt, sondern die Vorbereitung belastbarer Transaktionsnachweise in drei überlappenden Phasen ab rund 36 Monaten vor dem Verkaufsprozess (Abbildung 3).
Abb. 3 Fahrplan zur AI-Readiness vor dem Exit
 Quelle: Eigene Darstellung Sopra Steria und BLOK Management.
Die erste Phase schafft in den ersten sechs Monaten Transparenz: Ein Inventar der Daten, Prozesse, Systeme und Wissensträger zeigt, wo das Unternehmen in den fünf Dimensionen steht. Zielstufe ist „dokumentiert“.
Die zweite Phase professionalisiert vom vierten bis zum 24. Monat die Grundlagen: Datenqualität und Verantwortlichkeiten werden verankert, Kernprozesse standardisiert, Altsysteme gezielt modernisiert und KI-Systeme klassifiziert. Zielstufe ist „operationalisiert“. In diesen Zeitraum fallen die Fristen des EU AI Act: Nach der Änderung durch die Verordnung (EU) 2026/1744 gelten die Pflichten für eigenständige Hochrisiko-KI-Systeme ab dem 2. Dezember 2027, für KI in Produkten nach Anhang I ab dem 2. August 2028.¹⁹ Für Maschinen werden die KI-Anforderungen nach der Änderung über die Maschinenverordnung (EU) 2023/1230 umgesetzt, deren ergänzende delegierte Rechtsakte spätestens ab dem 2. August 2028 gelten.
Die dritte Phase weist ab dem zwölften Monat Wirkung nach: Für jede produktive Anwendung werden Ausgangsbasis, Messlogik und Ergebnis dokumentiert, sodass bis zum Verkaufsprozess Messreihen über mindestens zwei Berichtsperioden vorliegen. Zielstufe ist „skaliert und gemessen“.
Im Datenraum heißt Nachweisfähigkeit, dass jede Aussage des Businessplans zu KI auf ein prüfbares Dokument oder eine Messreihe verweist.
Belegt der Verkäufer Planungsannahmen mit Daten, Messreihen und klaren Rechten, sinkt für den Käufer der Anlass, Unsicherheiten über Garantien, Escrow oder Earn-out abzusichern, und die Prüfdauer kann sich verkürzen. Das verbessert nicht automatisch den Preis, stärkt aber die Verhandlungsposition und verhindert, dass ein plausibler Wertbeitrag im Prozess unberücksichtigt bleibt.
Eine transparente Einordnung trennt nachgewiesene Effekte, noch nicht validierte Potenziale und offene Voraussetzungen. Priorisiert werden jene Befunde, die Wachstum, nachhaltige Marge, Investitionsbedarf, zentrale Risiken oder die Transaktionsstruktur beeinflussen; Vollständigkeit ist nicht das Ziel. Bei gewachsenen Systemlandschaften wie bei Unternehmen B empfiehlt sich ein früherer Start. Die Vorbereitung ersetzt nicht die Due Diligence, macht ihre Ergebnisse aber früher sichtbar und besser verhandelbar.
6. Fazit
Die beiden Maschinenbauer zeigen, dass sich aus einem Prüfbefund entlang der Kette aus operativer Wirkung, wirtschaftlicher Wirkung und Transaktionsfolge ein belastbarer Prüfpfad ableiten lässt.
Nach unserer Erfahrung aus Transaktions- und Beratungsprojekten sind im Mittelstand heute vor allem Dokumentationen und erste Prozesskennzahlen verfügbar. Belastbare Wirkungsnachweise über mehrere Perioden liegen selten vor und sind damit der eigentliche Engpass. Wer sie im Verkaufsprozess vorlegen will, muss rund drei Jahre vorher beginnen.
Ein einheitlicher Bewertungsstandard für AI-Readiness ist noch nicht etabliert. Der hier beschriebene Pfad bietet Käufern und Verkäufern jedoch einen gemeinsamen Prüfmaßstab, an dem sich Nachweise und Vertragslösungen ausrichten lassen.
Für die Buy Side wird AI-Readiness zunehmend zu einem Instrument der Due Diligence, um die Zukunftsfähigkeit eines Geschäftsmodells, potenzielle Synergien, Risiken und Investitionsbedarfe besser zu beurteilen. Für die Sell Side werden dieselben Kriterien zum Handlungsrahmen der Wertsteigerung und Exit-Vorbereitung. Entscheidend ist dabei nicht die Anzahl der KI-Initiativen, sondern der belastbare Nachweis ihrer Wirkung auf Wachstum, Margen, Risiken, Synergien und strategische Optionen. Die Unternehmen, die diese Wirkung überzeugend belegen können, werden bessere Voraussetzungen für erfolgreiche Transaktionen schaffen als jene, bei denen AI-Readiness lediglich eine technologische Absichtserklärung bleibt.
Quellen
Vgl. Bain & Company (2025): Bain & Company 2026 Global M&A Report. 2025 Lookback, Final Media Pack, Stand: 10.12.2025, S. 2, www.allnews.ch/sites/default/files/ckfinder/userfiles/Bain%20Study%20M%26A%202025-26.pdf (Abruf: 05.10.2026); zum Ausstieg aus Transaktionen ebenso Bain & Company (2026): Global M&A Report 2026. How reinvention sparked the great M&A rebound, Boston, S. 7.
Vgl. Jöhnk, J./Weißert, M./Wyrtki, K. (2021): Ready or Not, AI Comes. An Interview Study of Organizational AI Readiness Factors, in: Business & Information Systems Engineering, 63. Jg., Heft 1, S. 5–20, hier S. 5, DOI: 10.1007/s12599-020-00676-7.
Vgl. ebd., S. 9 f. (insb. Tab. 1).
Vgl. McKinsey & Company (2026): The state of AI in 2026: On the road to ROI. McKinsey Global Survey (Tinkoff, D./Van der Veken, L./Chui, M./Balakrishnan, T.), veröffentlicht am 25.08.2026, www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai (Abruf: 05.10.2026).
Vgl. Statistisches Bundesamt (Destatis) (2025): Nutzung von Informations- und Kommunikationstechnologien in Unternehmen (IKT-Erhebung 2025), Wiesbaden, www.destatis.de/DE/Themen/Branchen-Unternehmen/Unternehmen/IKT-in-Unternehmen-IKT-Branche/IKT-U-Erhebung/info.html (Abruf: 05.10.2026).
Vgl. Jöhnk/Weißert/Wyrtki (2021), S. 12 f.
Vgl. Art. 4 Abs. 13 i. V. m. Art. 50 der Verordnung (EU) 2023/2854 des Europäischen Parlaments und des Rates vom 13. Dezember 2023 über harmonisierte Vorschriften für einen fairen Datenzugang und eine faire Datennutzung (Datenverordnung, „Data Act“), ABl. L 2023/2854 vom 22.12.2023; anwendbar seit dem 12.09.2025.
Vgl. Jöhnk/Weißert/Wyrtki (2021), S. 11 f.
Vgl. ebd., S. 11.
Vgl. McKinsey & Company (2026).
Verordnung (EU) 2024/1689 des Europäischen Parlaments und des Rates vom 13. Juni 2024 zur Festlegung harmonisierter Vorschriften für künstliche Intelligenz (Verordnung über künstliche Intelligenz, „AI Act“), ABl. L 2024/1689 vom 12.07.2024, geändert durch Verordnung (EU) 2026/1744 vom 8. Juli 2026 („Digital Omnibus on AI“), ABl. L 2026/1744 vom 24.07.2026; zur Risikoeinstufung vgl. insb. Art. 5, 6 und 50.
Vgl. Statistisches Bundesamt (Destatis) (2025); McKinsey & Company (2026).
Vgl. IDW (2026): IDW Standard: Grundsätze zur Durchführung von Unternehmensbewertungen (IDW S 1 i.d.F. 2026), Institut der Wirtschaftsprüfer, Düsseldorf, verabschiedet vom FAUB am 11.02.2026, veröffentlicht in IDW Life 04/2026.
Vgl. IDW (2026): Neufassung des IDW Standards: Grundsätze zur Durchführung von Unternehmensbewertungen (IDW S 1 i.d.F. 2026), IDW Aktuell vom 09.04.2026, www.idw.de/idw/idw-aktuell/neufassung-des-idw-standards-grundsaetze-zur-durchfuehrung-von-unternehmensbewertungen-idw-s-1-i-d-f-2026.html; Forvis Mazars (2026): Veröffentlichung der Neufassung des IDW S 1 i.d.F. 2026, 09.04.2026, www.forvismazars.com/de/de/services/financial-advisory/deals/valuations/neufassung-des-idw-s-1-veroeffentlicht; Crowe BPG (Redle, H./Wenzel, K.) (2026): Neufassung des IDW S 1: „Grundsätze zur Durchführung von Unternehmensbewertungen“. Die wichtigsten Änderungen im Überblick, 26.05.2026, www.crowe-bpg.de/news/2026-05-neufassung-des-idw-s-1-grundsaetze-zur-durchfuehrung-von-unternehmens-bewertungen-die (jeweils Abruf: 05.10.2026).
Vgl. Crowe BPG (2026).
Vgl. IDW: IDW Standard: Grundsätze zur Bewertung immaterieller Vermögenswerte (IDW S 5), Stand: 16.04.2015, Institut der Wirtschaftsprüfer, Düsseldorf.
Vgl. § 248 Abs. 2 Handelsgesetzbuch (HGB) sowie IAS 38 Immaterielle Vermögenswerte, insb. IAS 38.54, 38.57 und 38.63 (IFRS Foundation; in der EU übernommen durch Verordnung (EU) 2023/1803).
Vgl. Crowe BPG (2026); Grant Thornton (2026): IDW S 1 i.d.F. 2026: Neufassung. Kernaussagen und Implikationen für die Bewertungspraxis, www.grantthornton.de/themen/2026/idw-s1-i-d-f-2026-neufassung-kernaussagen-und-implikationen-fuer-die-bewertungspraxis/ (Abruf: 05.10.2026).
Vgl. Art. 113 Unterabs. 3 Buchst. c der Verordnung (EU) 2024/1689 in der Fassung der Verordnung (EU) 2026/1744; zu Maschinen vgl. Art. 2 Abs. 2 und Anhang I Abschnitt B Nr. 21 der Verordnung (EU) 2024/1689 n. F. sowie Art. 8 der Verordnung (EU) 2023/1230 in der Fassung von Art. 3 der Verordnung (EU) 2026/1744.


