

Living Financial Factbook: Die neue Normalität im Private Equity?
Private-Equity-Gesellschaften und Unternehmen nutzen im Verkaufsprozess häufig ein Financial Factbook (FFB) als zentrales Informationsinstrument. Meist bleibt es jedoch statisch: Es wird einmal erstellt, muss bei neuen Fragen erneut aufbereitet werden und verliert mit jedem Monat an Aktualität.
Private-Equity-Gesellschaften und Unternehmen nutzen im Verkaufsprozess häufig ein Financial Factbook (FFB) als zentrales Informationsinstrument. Meist bleibt es jedoch statisch: Es wird einmal erstellt, muss bei neuen Fragen erneut aufbereitet werden und verliert mit jedem Monat an Aktualität. Dieser Beitrag stellt mit dem „Living Financial Factbook“ einen alternativen Ansatz vor. Es wird im Rhythmus des internen oder externen Berichtswesens automatisiert aktualisiert, schafft eine aggregierte Like-for-like-Konzernsicht und ermöglicht Analysen bis auf Einzelkundenebene. Kaufpreisrelevante Kennzahlen wie Quality of Earnings, Net Debt und Working Capital bleiben fortlaufend aktuell und bis zur Datenbasis nachvollziehbar. So lässt sich die gesamte Finanzhistorie einer Konzerneinheit für zweckdienliche Echtzeitauswertungen in einem Dashboard nutzen. KI schafft dabei nur Mehrwert, wenn die zugrunde liegenden Daten granular, konsistent und belastbar aufbereitet sind.
Verkäufer erkennen das Potenzial ihres Kerngeschäfts häufig erst im Verkaufsprozess, wenn zentrale Werttreiber erstmals systematisch aufbereitet und bewertet werden. Zuvor beruhen Entscheidungen vielfach eher auf Erfahrung als auf einer belastbaren Datenbasis. Ein Living Financial Factbook stellt die relevanten Analysen dagegen regelmäßig und detailliert bereit und verbessert damit die Entscheidungsgrundlage.
1. Einleitung: vom statischen Dokument zum lebendigen Factbook
Die Buy-and-Build-Strategie ist in der Softwarebranche ein dominierendes Private-Equity-Modell. Ein Plattformunternehmen erwirbt in der Regel kleinere Wettbewerber, integriert sie und bildet daraus eine Konzerneinheit, deren Wert insbesondere durch Synergien über die Summe der Einzelgesellschaften hinausgeht. Jede Akquisition soll Ergebnisbeiträge liefern, bringt aber zudem eigene Kontenpläne, Abrechnungssysteme und Berichtswesen mit sich. Dadurch hält die konsolidierte Informationsbasis häufig nicht mit dem Akquisitionstempo Schritt.
Historisch wurde diese Herausforderung häufig erst am Ende der Halteperiode gelöst. Für den Exit bereitete das Unternehmen die Datenbasis unter hohem Aufwand auf und erstellte ein statisches FFB zur historischen Ertrags-, Vermögens- und Finanzlage sowie zu kaufpreisrelevanten Größen wie normalisiertem Working Capital, Nettofinanzverbindlichkeiten und bereinigtem EBITDA. Obwohl das Management-Reporting aktuellere Einblicke liefert, müssen diese Informationen regelmäßig manuell in ein statisches Factbook überführt werden, etwa über Current Trading Updates.
Statische Factbooks betrachten in der Regel drei Geschäftsjahre und das laufende Jahr. Ein Living Financial Factbook bezieht dagegen die gesamte verfügbare Unternehmenshistorie sowie laufend aktualisierte Planwerte ein. Langfristige Entwicklungen werden sichtbar, und potenzielle Investoren erhalten einen deutlich längeren Analysezeitraum als bei einem statischen Factbook. Dies verbessert die Qualität der Diskussion und Entscheidungsfindung auf beiden Seiten erheblich. Für Softwareunternehmen ist dies besonders relevant, weil langfristiges Kundenverhalten und Kundenbindung wesentliche Werttreiber sind.
Im Softwarebereich können Informationsasymmetrien erhebliche Bewertungsunterschiede auslösen, da sich der Unternehmenswert nicht allein aus der Gewinn- und Verlustrechnung ableiten lässt. Käufer beurteilen neben dem bereinigten EBITDA insbesondere Qualität und Nachhaltigkeit wiederkehrender Umsätze, Kundenstabilität sowie Customer-Snowball-Kennzahlen wie Neukundengewinnung, Upsell, Downsell und Churn. Belastbar können diese Informationen meist nur auf Kunden- oder Vertragsebene abgeleitet werden. Werden diese im Verkaufsprozess aus fragmentierten Systemen erhoben, kann aufgrund von Differenzen die Glaubwürdigkeit der Equity Story leiden; diese Unsicherheit kann sich unmittelbar im Multiplikator und damit in der Bewertung niederschlagen.
Ein Living Financial Factbook wird deshalb nicht einmalig für den Verkauf erstellt, sondern über die gesamte Haltedauer als Softwarelösung genutzt. Ein Reporting-Layer greift auf das Konsolidierungssystem zu, unterstützt das laufende Reporting und beantwortet Käuferfragen in Echtzeit. Weil Finanzzahlen bis zur Datenbasis nachvollziehbar bleiben, wird das Factbook vom statischen Dokument zum transparenten Abbild des Unternehmens.
Die folgenden Kapitel erläutern das Konzept anhand eines Praxisbeispiels einer Private-Equity-gehaltenen Softwaregruppe mit mehreren Tochtergesellschaften. Kapitel 2 behandelt den Nutzen detaillierter Kundendaten für Entscheidungen, Kapitel 3 die erforderliche Datenarchitektur. In Kapitel 4 wird Exit-Readiness als laufender Organisationszustand definiert und Kapitel 5 zeigt zusätzlichen KI-Leverage. Das Zielbild ist kein Quick Win, sondern erfordert konzeptionelle, technische und operative Vorarbeiten.
2. Bessere Entscheidungsfindung
Private-Equity-Gesellschaften verfolgen die monatliche Geschäftsentwicklung über standardisierte Management-Reportings. Deren Nutzen hängt davon ab, ob damit die entscheidenden Fragen beantwortet werden können. In Buy-and-Build-Strukturen berichten Tochtergesellschaften jedoch häufig in unterschiedlichen Formaten; das Controlling konsolidiert manuell oder teilautomatisiert, während Detailfragen zusätzliche Analysen über mehrere Systeme erfordern. Das „Living Financial Factbook“ verändert diese Routine in dreifacher Hinsicht:
2.1 Aktualität der Finanzzahlen
Das Living Financial Factbook wird monatlich über eine Schnittstelle zum Konsolidierungssystem aktualisiert und erfordert nur wenige manuelle Eingriffe. Separate Reporting Packages und unterschiedliche Versionsstände entfallen; alle berechtigten Nutzer arbeiten mit demselben Datenstand. Ist-, Budget- und Forecast-Werte sind in einem Modell verbunden, aktualisierte Forecasts ersetzen automatisch die Budgetwerte als Vergleichsbasis. LTM-Betrachtungen machen Saisonalitäten sichtbar und stützen Run-Rate-Diskussionen. Rückfragen und Detailanalysen lassen sich über Filter unmittelbar im System beantworten.
2.2 Detailtiefe der Finanzzahlen
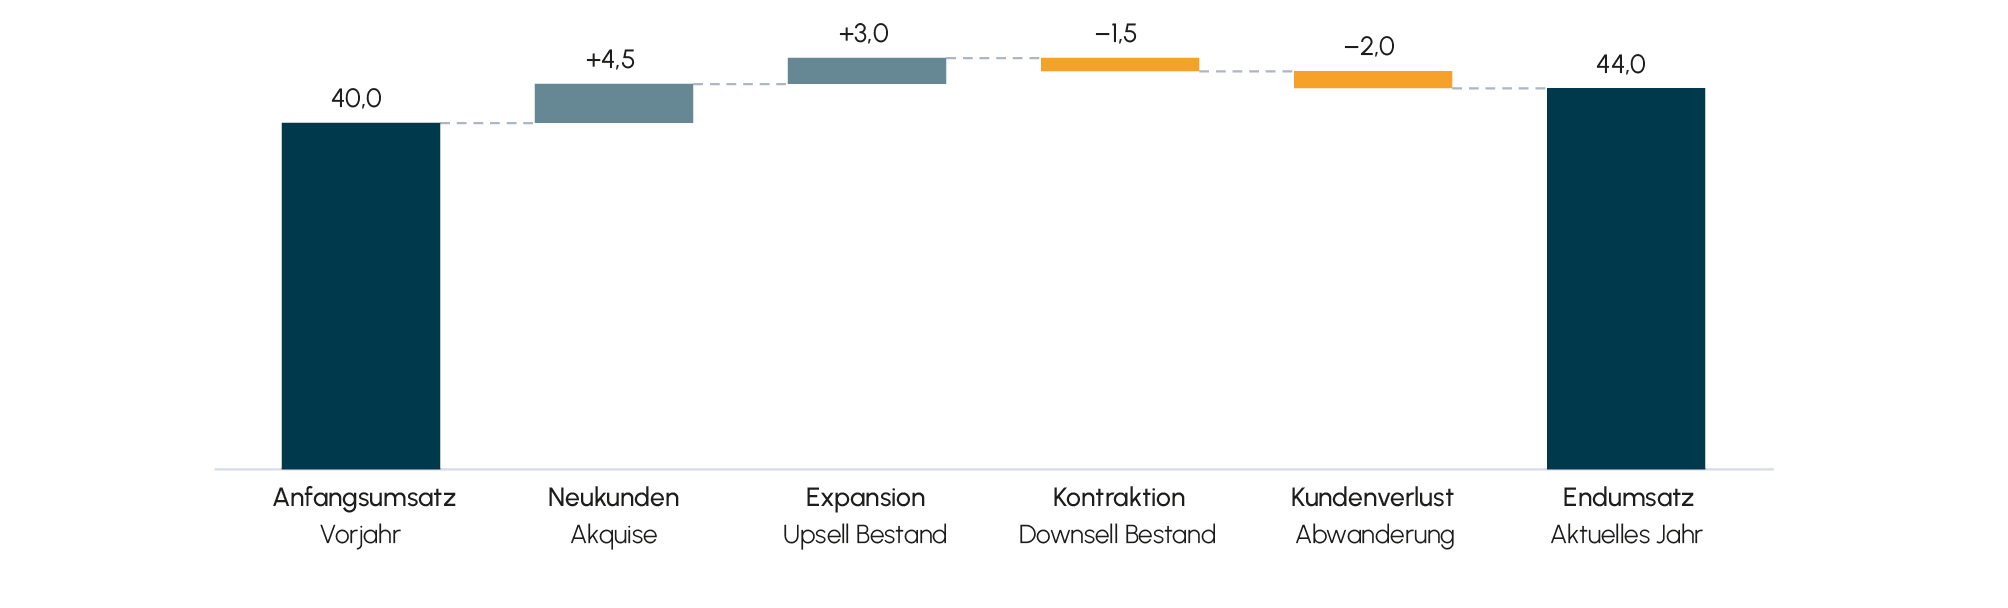
Das Living Financial Factbook verknüpft Rechnungswesenmit Abrechnungsdaten auf Einzelkundenebene. Umsatzwachstum lässt sich dadurch nicht nur aggregiert, sondern als dynamischer Customer Snowball aus Vertragsdaten analysieren. Abbildung 1 zeigt links den Anfangsumsatz (Vorjahr), rechts den Endumsatz (aktuelles Jahr) und dazwischen Neukunden, Upsell, Downsell und Churn.
Abb. 1 Umsatzbrücke/ARR-Snowball (in Mio. EUR)
 Quelle: Eigene Darstellung
Das Beispiel verdeutlicht den Erkenntnisgewinn: Der Gruppenumsatz steigt von 40,0 Mio. EUR auf 44,0 Mio. EUR beziehungsweise um 10 %. Neukunden tragen 4,5 Mio. EUR und Upsell 3,0 Mio. EUR bei, während Downsell 1,5 Mio. EUR und Churn 2,0 Mio. EUR kosten. Für 4,0 Mio. EUR Nettowachstum sind somit 7,5 Mio. EUR Bruttowachstum erforderlich. Ein alternatives Wachstum von ebenfalls 10 % könnte ohne Churn aus 2,0 Mio. EUR Neukundenumsatz und 2,0 Mio. EUR Upsell resultieren. Trotz identischen Nettowachstums wäre die Umsatzqualität deutlich höher. Das Living Financial Factbook macht solche Analysen binnen Minuten bis auf Kundenebene möglich.
Dieselbe Datengrundlage ermöglicht die Analyse von Netto- und Bruttoumsatzbindung sowie eine aus wiederkehrenden Umsätzen abgeleitete Run-Rate. Diese KPIs sind für Käufer zentral und werden durch automatisierte Integration zu monatlichen Steuerungsgrößen statt zu einmalig erhobenen Due-Diligence-Kennzahlen.
2.3 Vergleichbarkeit der Finanzzahlen
Für das Living Financial Factbook wird das Reporting jeder Tochtergesellschaft in eine einheitliche Struktur überführt. Margen- und Working-Capital-Vergleiche beruhen damit auf konsistenten Parametern; Like-for-like-Layer trennen organische Entwicklung von Akquisitionseffekten. Jede weitere Akquisition wird in dieselbe Struktur überführt und unmittelbar integriert.
Die einheitliche Datenbasis verbessert Entscheidungen erheblich: Preisstrategien lassen sich aus Churn-Mustern statt allein aus Erfahrungswerten ableiten, Working-Capital-Entwicklungen auf Gesellschaftsebene verbessern Diskussionen über den Liquiditätsbedarf. Dadurch kann die Managementebene mehr Zeit für die eigentliche Steuerung statt für den Datenabgleich verwenden. Zugleich entsteht bereits während der Halteperiode eine konsistente, transparente Equity Story. Ebenfalls bietet die Vernetzung der P&L-Konten mit den detaillierten Sales-Daten den Vorteil, dass übergreifende KPIs automatisiert gebildet werden können. Kennzahlen wie CAC Payback, Rule of 40 oder Sales FTE by Revenue werden somit fortlaufend aktualisiert.
3. Verbessertes Finanzberichtswesen
Ein Financial Factbook ist nur so belastbar wie die darunterliegende Datengrundlage. Der Unterschied zwischen einem einfachen Management-Dashboard und einem echten Financial Factbook liegt daher nicht primär in der Visualisierung der Daten, sondern in der zugrunde liegenden Architektur.
3.1 Anwendung einer vierstufigen Architektur
Die Architektur des Living Financial Factbook umfasst vier Stufen.
Die erste Stufe umfasst die Datenquellen: das Konsolidierungssystem mit Ist-, Budget- und Forecast-Zahlen sowie Abrechnungssysteme mit Kunden-, Produkt- und Vertragsdaten. Anders als im klassischen Prozess werden diese Quellen nicht erst in der Due Diligence, sondern bereits während der Haltedauer über Schnittstellen verbunden.
Die zweite Stufe betrifft die Struktur. Ein zentrales Mapping überführt unterschiedliche Kontenpläne, Bezeichnungen und Sprachen in eine einheitliche Konzernlogik und definiert KPIs wie Umsatz, Bruttomarge, EBITDA und Working Capital sowie deren Zuordnung zu Bilanz und GuV. Weitere Add-ons werden so integriert, dass ab dem ersten Berichtsmonat nach Closing Vergleichbarkeit besteht. Jede neue Gesellschaft muss dafür auf denselben Datenqualitätsstand gebracht werden; idealerweise werden Qualität und Integrationsaufwand bereits während der Financial Due Diligence geprüft.
Die dritte Stufe umfasst das Modell an sich. Jahresabschlüsse, Budget, Forecast und Kundendaten werden in einem einheitlichen Modell zusammengeführt, in dem jede Kennzahl einmal definiert und konsistent angewandt wird. Kaufpreisrelevante Themen wie Net Working Capital, Net Debt oder ARR-Metriken folgen festen Definitionen, die in einem Financial-Factbook-Memo dokumentiert werden sollten.
Die vierte Stufe betrifft den Output: GuV, Bilanz, Cashflow, Working Capital, Net Debt, Ergebnis- und Eigenkapitalbrücken sowie ARR-Metriken auf Konzern-, Einzelgesellschafts- und Like-for-like-Ebene. Alle Metriken sind in die monatliche Aktualisierung eingebunden und bilden über definierte Schnittstellen den aktuellen Stand ab.
3.2 Abstimmung und Konzernblick
Für eine hohe Verlässlichkeit sind zwei Prozessschritte zentral. Erstens muss jedes Analysemodul – etwa Bilanz, Cashflow oder Snowball – auf die Quelldaten überleitbar sein. Abweichungen sind kein Rundungs-, sondern ein Datenproblem. Diese Voraussetzung wird in der KI-Diskussion häufig unterschätzt: KI kann einzelne Arbeitsschritte beschleunigen, aber keine unzureichende Datenbasis kompensieren. Ohne belastbare, vergleichbare Informationen drohen vielmehr Fehlinterpretationen.
Zweitens müssen aggregierte Konzernzahlen sauber abgeleitet werden. In Gruppen mit konzerninternen Liefer- und Leistungsbeziehungen entspricht die Summe der Einzelgesellschaften nicht dem konsolidierten Konzern. Daher ist festzulegen, welche Konten und Salden Intercompany-Sachverhalte enthalten. Auf dieser Basis lassen sich separate Layer vor und nach Konsolidierung definieren.
3.3 Kontinuierliche Validierung und Datenaufbereitung
Durch die monatliche Aktualisierung werden die Daten zugleich geprüft. Fehlerhafte Mappings, fehlende Perioden oder unvollständige Kundenfelder werden früh erkannt und korrigiert. Kontinuierliches Reporting wird durch das Living Financial Factbook damit zur kontinuierlichen Datenvalidierung. Im klassischen Verkaufsprozess treten solche Themen oft erst in der Due Diligence auf, wenn jede Anpassung Zeit und Vertrauen kostet.
Die Datenbasis bleibt die entscheidende Voraussetzung. Quelldaten sind häufig uneinheitlich formatiert, mehrsprachig oder enthalten Zwischensummen und abweichende Vorzeichen. Insbesondere Sales-Daten durchlaufen deshalb bei jeder Aktualisierung eine automatisierte Extract-Transform-Load-Pipeline (ETL), die sie nach festen Regeln bereinigt und standardisiert. Spezielle ETL-Tools oder KI sichern eine konsistente Aktualisierung ohne wiederkehrende manuelle Aufbereitung. Bei unvollständigen Daten kann KI zusätzlich unterstützen, etwa durch die Anreicherung von Produktlinien, der Erkennung von Ausreißern oder dem Screening falsch klassifizierter Umsätze.
4. Kontinuierliche Exit-Bereitschaft
Jede Private-Equity-Investition zielt auf einen erfolgreichen Exit. Dessen Vorbereitung beginnt jedoch häufig erst mit der Verkaufsentscheidung: Das Factbook wird beauftragt und der Datenraum befüllt, während das Finance-Team unter hohem Zeitdruck zugleich das Tagesgeschäft bewältigen muss. Zeitfenster für einen erfolgreichen Exit warten jedoch nicht auf eine belastbare Datenbasis. Zudem werden Schwachstellen oft erst in dieser Phase erkannt und können dann kaum noch behoben werden.
4.1 Vom Projekt zur mitlaufenden Eigenschaft
Das Living Financial Factbook kehrt diese Reihenfolge um. Käuferrelevante Analysen liegen bereits abgestimmt, monatsaktuell und konsistent vor, weil sie während der Halteperiode intern für Steuerungszwecke genutzt werden. Exit-Vorbereitung wird damit von einem Projekt zu einer mitlaufenden Eigenschaft der Organisation. Im Verkaufsprozess verlagert sich Beraterarbeit von Informationserzeugung zu finaler Bestätigung.
4.2 Prüfungsschwerpunkte eines Käufers
Käufer prüfen im Rahmen von Buy-and-Build-Softwaretransaktionen regelmäßig die bereinigte Ertragslage und Ergebnisbrücken, die Qualität wiederkehrender Umsätze und ARR-Metriken auf Kundenebene, das historische Like-for-like-Wachstum, kaufpreisrelevante Bilanzpositionen wie nachhaltiges Working Capital oder Net Debt sowie die Planungsgüte anhand integrierter Budget-, Forecast- und Ist-Werte. Das Living Financial Factbook ermöglicht einen Abruf der entsprechenden KPIs in Echtzeit, wodurch wesentliche Werttreiber schnell und transparent an die Buy-Side kommuniziert werden können.
4.3 Auswirkungen auf den Prozess sowie den Preis
Ein fortlaufend aktualisiertes Factbook verkürzt den Verkaufsprozess, weil Rückfragen datenbasiert beantwortet werden können und alle Analysen aus demselben Modell stammen. Der Umsatz der Kundenanalyse entspricht der GuV-Topline; die Equity Story bleibt vollständig auf die zugrunde liegenden Daten überleitbar. Überraschende Befunde werden seltener, weil Due-Diligence-nahe Analysen bereits über Jahre hinweg vorliegen und Schwächen früh adressiert oder proaktiv kommuniziert werden können. Die Due Diligence bleibt erforderlich, doch der Schwerpunkt der Berater verlagert sich von der Datenerzeugung zur Validierung, Plausibilisierung und Einordnung. Dadurch kann die Transaktionsgeschwindigkeit erhöht werden.
Die finale Wertbestimmung folgt dem Bewertungsmechanismus des Käufers. Unsicherheiten spiegeln sich in Multiplikator, Abzugspositionen, Garantien oder Holdbacks wider. Aktuelle und abgestimmte Daten beseitigen zwar kein unternehmerisches Risiko, reduzieren aber Informationsrisiken und signalisieren Prozessreife. Eine feste Prämie lässt sich daraus nicht ableiten; die Richtung ist jedoch klar: Transparenz wird belohnt, Unsicherheiten kosten.
5. Ausblick: die nächste Hebelstufe
Datentransparenz auf diesem Niveau entwickelt sich von der Kür zum Standard. Wer mit einem Living Financial Factbook arbeitet, das Granularität von Konzern- bis auf Kundenebene bietet, wird statische Berichte als unzureichend empfinden. Der Marktstandard steigt, weil die Technologie verfügbar ist.
Oberhalb dieser Messlatte liegt der KI-Leverage. Auf einer abgestimmten, mehrjährigen Kundenbasis können KI-Agenten Datenbanken regelmäßig prüfen, externe Markt- und Wettbewerbsdaten ergänzen und frühzeitig auf Anpassungsbedarf in der Equity Story hinweisen. Der Fokus verschiebt sich vom reaktiven Beantworten einzelner Fragen zur frühen Identifikation von Chancen und Risiken. Damit wird das Factbook zum operativen Steuerungsinstrument, dessen Reports sich mit wachsendem Erkenntnisstand gezielt weiterentwickeln lassen.
Mit fragmentierten Spreadsheets lässt sich dies nicht belastbar abbilden. Voraussetzung für ein Living Financial Factbook sind jedoch die Grundlagen aus Kapitel 2 und 3: einheitliche Struktur, konsistente Datenquellen und kontinuierliche Aktualisierung. Das Living Financial Factbook ist damit nicht Ziel, sondern Voraussetzung dieser Entwicklung.
6. Fazit
Ein statisches FFB war auf punktuelle Berichterstattung ausgerichtet: Es entstand für einen Verkaufsprozess, war nur zu einem Zeitpunkt aktuell und musste bei neuen Fragen manuell fortgeschrieben werden. Das Living Financial Factbook überführt diesen Inhalt in einen dauerhaften, laufend aktualisierten Organisationszustand. Es ist monatlich aktuell, auf eine Datenquelle abgestimmt und granular genug für Analysen bis auf Kundenebene. Während der Halteperiode macht es Trends, Risiken und Chancen früh sichtbar; beim Exit ist Vorbereitung keine einmalige Projektarbeit mehr, sondern eine mitlaufende Fähigkeit der Organisation. Die daraus entstehende Transparenz schafft Vertrauen und kann die Bewertung stützen. Zugleich bildet das Factbook die Grundlage dafür, dass KI aus mehrjährigen Daten fortlaufend Erkenntnisse für bessere Entscheidungen ableitet. Es ist damit nicht nur Abbild, sondern Bestandteil der Unternehmenssteuerung.


