

Carve-out Financials im Transaktionsprozess: Herausforderungen in der Financial Due Diligence und Kaufvertragsgestaltung
Im Zuge strategischer Portfoliobereinigungen gewinnen Carve-out-Transaktionen weiter an Bedeutung. Konzerne trennen sich von Geschäftsbereichen außerhalb des Kerngeschäfts, um ihr Profil zu schärfen und Mittel für Investitionen in das Kerngeschäft oder zur Entschuldung zu generieren.
1. Einleitung
Im Zuge strategischer Portfoliobereinigungen gewinnen Carve-out-Transaktionen weiter an Bedeutung. Konzerne trennen sich von Geschäftsbereichen außerhalb des Kerngeschäfts, um ihr Profil zu schärfen und Mittel für Investitionen in das Kerngeschäft oder zur Entschuldung zu generieren. Gleichzeitig zeigen strategische Investoren und Finanzinvestoren anhaltendes Interesse an solchen Einheiten. Die Komplexität dieser Transaktionen geht jedoch deutlich über den Erwerb einer rechtlich selbstständigen Gesellschaft hinaus, da das zu veräußernde Geschäft regelmäßig keine eigenständige rechtliche Einheit darstellt, sich häufig über mehrere Gesellschaften und Länder erstreckt und zentrale Leistungen wie IT, Einkauf, Personal oder Treasury aus dem Konzern bezieht. Jahres- oder Konzernabschlüsse, die den Transaktionsperimeter als Ganzes abbilden, existieren daher in der Regel nicht. Die Erstellung sogenannter Carve-out Financials bildet somit die Grundlage für Bewertung, Kaufpreisfindung und Kaufvertragsverhandlungen. Dieser Beitrag beleuchtet die Schnittstelle zwischen Financial Due Diligence und Kaufvertrag im Rahmen eines Carve-outs. Er zeigt, wie Käufer die Belastbarkeit der vom Verkäufer bereitgestellten Carve-out-Finanzinformationen beurteilen und Carve-out-Besonderheiten im Kaufvertrag adäquat adressieren können.
2. Financial Due Diligence bei Carve-out Financials: Herausforderungen und Schwerpunkte
2.1 Definition des Transaktionsperimeters
Ausgangspunkt jeder Carve-out-Transaktion ist die Festlegung des Transaktionsperimeters, also die Entscheidung, welche Gesellschaften, Produkte, Mitarbeitende, Vermögensgegenstände und Verträge auf den künftigen Eigentümer übergehen sollen. In der Praxis werden häufig Share Deals mit Asset Deals kombiniert. Dabei werden teilweise auch Gesellschaften einbezogen, die sowohl das zu veräußernde als auch das verbleibende Geschäft beinhalten (sog. Zebra-Gesellschaften). Da sich der Perimeter im Transaktionsverlauf nicht selten ändert, sollte der Käufer sicherstellen, dass die bereitgestellten Finanzinformationen jeweils den aktuellen Perimeter abbilden.
Die Carve-out Financials werden typischerweise aus der granularsten verfügbaren Ebene der berichteten Daten abgeleitet. Die Abgrenzung erfolgt idealerweise über eigene Berichtseinheiten, Profit- oder Cost-Center. In den Fällen, in denen keine direkte Zuordnung möglich ist, werden Allokationsschlüssel wie Umsatzanteile oder Mitarbeiterzahlen herangezogen. Der Anteil direkt zugeordneter gegenüber geschlüsselten oder nur indikativ ermittelten Werten ist ein wesentlicher Indikator für die Belastbarkeit der Carve-out Financials und sollte in der Financial Due Diligence transparent gemacht werden.
2.2 Adjusted EBITDA und Vollständigkeit der Kostenbasis
Im Mittelpunkt der Financial Due Diligence steht die Herleitung des nachhaltigen operativen Ergebnisses. Ausgangspunkt ist hierbei regelmäßig die vom Verkäufer dargestellte Überleitung vom bilanzierten EBITDA (Reported EBITDA) zum bereinigten EBITDA (Adjusted EBITDA). Der Käufer sollte die enthaltenen Perimeter-, Einmal- und Pro-forma-Anpassungen auf Nachweisbarkeit, tatsächliche Einmaligkeit und periodenübergreifende Konsistenz würdigen und gegebenenfalls um eigene Anpassungen ergänzen.
Besonderes Augenmerk gilt dabei der Betrachtung des zu veräußernden Geschäfts als selbstständige Einheit (Standalone-Betrachtung). Zu hinterfragen ist dabei zunächst, wie vom Konzern bezogene Leistungen in den Carve-out Financials abgebildet sind, etwa IT, Personal, Finanzen, Recht oder Einkauf. Konzernumlagen (Group Charges) folgen häufig steuerlichen oder konzerninternen Verrechnungslogiken. Sie werden oft pauschal geschlüsselt, teils außerhalb des EBITDA erfasst oder für einzelne Leistungen gar nicht belastet. Aus ihrer Höhe lässt sich deshalb nur bedingt auf die tatsächliche, verursachungsgerechte Leistungsinanspruchnahme schließen.
Kernfrage aus Käufersicht ist daher, ob die dargestellte Kostenbasis für einen eigenständigen Geschäftsbetrieb ausreicht beziehungsweise angemessen ist. Die vom Verkäufer angesetzten Kosten eines eigenständigen Geschäftsbetriebs (Standalone-Kosten) sind daher zu plausibilisieren. Verbleibende Kostenlücken sollte der Käufer eigenständig quantifizieren und in die Bewertung sowie Kaufpreisverhandlung einbringen.
2.3 Nettovermögensübersicht und Kaufpreisbrücke (Equity Bridge)
Da für den Perimeter regelmäßig keine eigenständige Bilanz existiert, erhält der Käufer häufig eine vom Verkäufer abgeleitete Nettovermögensübersicht (Net-Asset-Format). Aus Käufersicht steht zunächst die Frage im Vordergrund, ob die übergehenden Vermögensgegenstände ausreichen, um den Geschäftsbetrieb eigenständig fortzuführen. Verbleiben gemeinsam genutzte Anlagen, Standorte oder IP-Rechte beim Verkäufer, entstehen zusätzliche Investitionsbedarfe oder Abhängigkeiten, etwa durch Übergangsdienstleistungsvereinbarungen (Transitional Service Agreements; TSAs).
Für die Kaufpreisbrücke (Equity Bridge) ist zu analysieren, welche schuldenähnlichen Positionen (Debt-like Items) tatsächlich übergehen. Konzerninterne Finanzierungen über Cash Pooling und Darlehen werden regelmäßig zum Vollzug (Closing) abgelöst. Pensionsverpflichtungen der übergehenden Mitarbeitenden, Leasingverbindlichkeiten und bei Share Deals auch Steuerrisiken gehen dagegen häufig auf den Käufer über. Hinzu kommen carve-out-spezifische Einmalkosten der Separierung, etwa für IT-Systeme. Soweit sie zum Vollzugstag noch nicht bezahlt sind oder erst nach dem Vollzug anfallen, sind sie als Debt-like Items zu würdigen und konsistent mit den EBITDA-Normalisierungen zu behandeln. Ob und in welcher Höhe sie den Kaufpreis mindern, hängt maßgeblich davon ab, wie weit die Separierung zum Vollzug fortgeschritten ist, und ist insbesondere dann strittig, wenn der Carve-out erst nach Vollzug umgesetzt wird (vgl. Abschnitt 4.2).
2.4 Datenzugang und Informationsgrundlage des Käufers
Eine zentrale Herausforderung der Buy-side Financial Due Diligence ist der eingeschränkte Datenzugang. Die Carve-out Financials werden vom Verkäufer beziehungsweise dessen Beratern erstellt, häufig auf Basis eines zentralen Datenmodells. Direkten Zugriff auf dieses Modell oder die zugrunde liegenden Systeme erhält der Käufer regelmäßig nicht. Er ist auf ein Financial Factbook beziehungsweise einen Vendor-Due-Diligence-Bericht, Datenbücher, Datenraumunterlagen, den Q&A-Prozess und Management-Sessions angewiesen.
Für die historischen Perioden sollte der Käufer daher frühzeitig Überleitungen auf die berichteten Konzernbeziehungsweise Gesellschaftszahlen, die Zuordnungslogik, die Allokationsschlüssel sowie Monatsdaten möglichst granular anfordern und verstehen. Für die Planung sollte idealerweise ein rechenfähiges Planungsmodell bereitgestellt werden. Auf dieser Basis lassen sich die Ableitungen mit eigenen Datenanalysen plausibilisieren und die Auswirkungen alternativer Schlüssel quantifizieren. Zugleich kann der Käufer eigene Integrationsszenarien und potenzielle Synergien berücksichtigen. Verbleibende Informationslücken sollten in der Bewertung sowie im Garantiegefüge oder durch spezifische Freistellungen berücksichtigt werden.
3. Target Working Capital: Besonderheiten bei Carve-outs
3.1 Abgrenzung der übergehenden Positionen
In der Praxis wird der Referenzwert für das betriebsnotwendige Kapital (Target Working Capital) bei Carve-outs häufig auf Basis des Trade Working Capital definiert, das heißt Vorräte und Forderungen abzüglich Verbindlichkeiten aus Lieferungen und Leistungen. Oftmals liegt dies weniger an einer bewussten Entscheidung als an der Datenlage: Insbesondere Vorräte und Forderungen aus Lieferungen und Leistungen lassen sich regelmäßig direkt dem Transaktionsperimeter zuordnen. Verbindlichkeiten aus Lieferungen und Leistungen lassen sich bei dedizierten Lieferbeziehungen direkt abstimmen oder alternativ über die Kostenbasis in Kombination mit durchschnittlichen Zahlungszielen herleiten. Sonstige Vermögensgegenstände, sonstige Verbindlichkeiten und Rückstellungen werden dagegen häufig zentral gebucht und lassen sich nur über Schlüssel ableiten. Für einen Referenzwert, der mit dem nach derselben Methodik ermittelten Wert zum Vollzug verglichen wird, sind sie daher meist nur eingeschränkt geeignet.
3.2 Nicht übergehende Positionen
Insbesondere bei Asset Deals verbleiben bis zum Vollzug entstandene Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen häufig beim Verkäufer. Für die Ableitung eines Referenzwerts, der das betriebsnotwendige Working-Capital-Niveau des Geschäfts abbilden soll, werden sie dennoch herangezogen. In der Kaufpreisabrechnung (vgl. Abschnitt 4.1) betragen diese Positionen in derartigen Fällen null. Die Differenz zum Referenzwert führt dann zu einer Kaufpreisanpassung, die den Käufer für den Aufbau des Working Capitals wirtschaftlich kompensieren soll. Aus Käufersicht ist daher entscheidend, dass der Referenzwert das normalisierte Niveau vollständig abbildet und Vorräte, Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen konsistent einbezogen werden. Andernfalls trägt der Käufer den potenziellen Finanzierungsbedarf des Anlaufs ohne Ausgleich.
3.3 Konzerninterne Beziehungen
Konzerninterne Salden mit operativem Charakter, die künftig über Liefer- oder Serviceverträge fortbestehen, sind grundsätzlich dem Working Capital zuzuordnen. Salden mit Finanzierungscharakter gehören zu den Nettofinanzverbindlichkeiten (Net Debt). Von marktüblichen Konditionen abweichende konzerninterne Zahlungsziele werden normalisiert. Für Vorräte aus konzerninternen Lieferungen ist eine einheitliche Bewertungsbasis für Referenz- und Closing-Wert festzulegen.
3.4 Besonderheiten bei der Bestimmung des Referenzwertes
Der Referenzwert orientiert sich in der Regel am Durchschnitt der letzten zwölf Monate, um saisonale Schwankungen zu glätten. Monatliche Bilanzdaten für den Perimeter liegen bei Carve-outs jedoch häufig nicht vor und werden vom Verkäufer mitunter rückwirkend erstellt. Der Käufer sollte deren Ableitung kritisch hinterfragen und anhand der bereitgestellten Basisdaten plausibilisieren.
4. Kaufpreismechanismus und spezifische Bilanzierungsregelungen im Kaufvertrag beim Carve-out
4.1 Kaufpreismechanismus
Grundsätzlich stehen den Parteien im Falle eines Carve-outs die üblichen Optionen eines Festkaufpreismechanismus (Locked-Box-Mechanismus) oder Kaufpreisanpassungsklauseln (Closing Accounts oder Completion Accounts) zur Verfügung. Hierbei ist nach unserer Erfahrung die Vereinbarung von Closing Accounts der Regelfall. Der Hintergrund hierfür ist die begrenzte Belastbarkeit der historischen Finanzdaten und damit der Carve-out Financials gegenüber durch Wirtschaftsprüfer testierten Jahresabschlüssen. Käufer akzeptieren entsprechend regelmäßig keinen finalen Kaufpreis auf Basis der Carve-out Financials, ohne die Möglichkeit zu haben, die Finanzdaten im Rahmen von Closing Accounts näher zu analysieren.
Abb. 1 Schnittstelle zwischen Financial Due Diligence und Kaufvertrag beim Carve-out
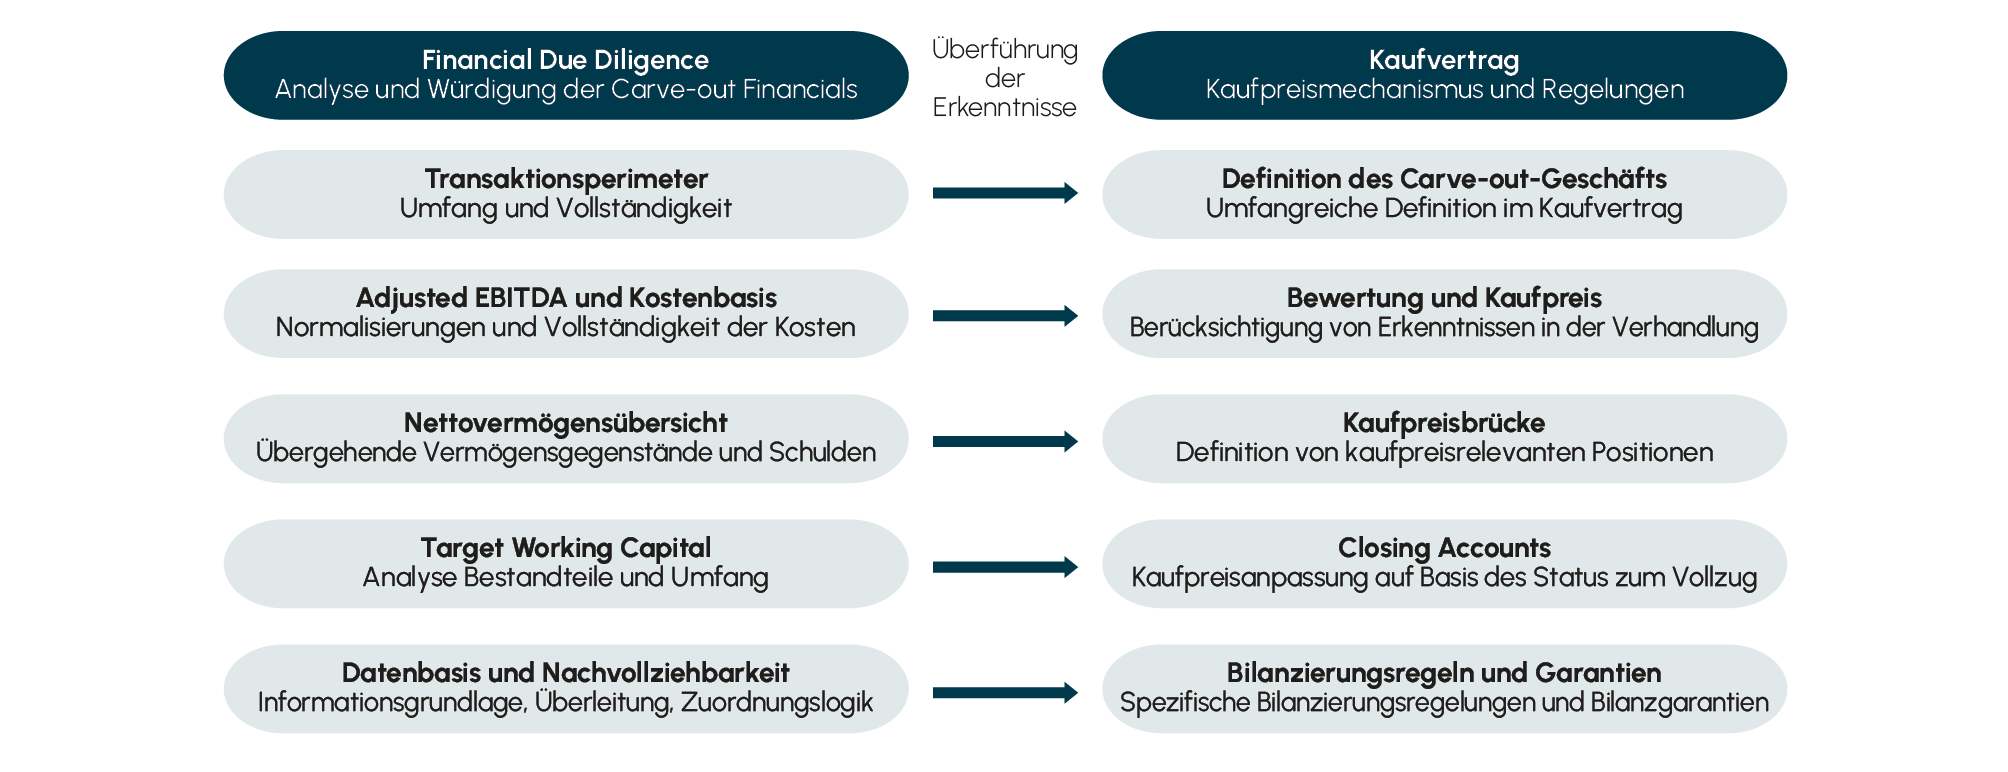 Quelle: KPMG in Deutschland, 2026
Nur in absoluten Ausnahmefällen wird ein Locked-Box-Mechanismus vereinbart. Hierzu müssen als Grundvoraussetzung der eigentliche Carve-out regelmäßig von sehr begrenztem Umfang und der Verkaufsprozess sehr kompetitiv sein. Selbst in einer solchen Konstellation vereinbaren die Parteien dennoch häufig Closing Accounts.
Nach unserer Erfahrung hat sich der ohnehin hohe Anteil an Carve-out-Transaktionen mit Closing Accounts als Kaufpreismechanismus durch die zunehmende Verbreitung von Transaktionsversicherungen (W&I-Versicherung) noch weiter erhöht.
Versicherungsgesellschaften orientieren sich beim Umfang der in die Versicherung einbezogenen Finanzinformationen und Jahresabschlüsse regelmäßig sehr stark daran, ob diese einer formalen und vollumfänglichen Abschlussprüfung unterzogen wurden. Ohne das Vorliegen eines Testats eines Wirtschaftsprüfers wird deshalb nur ein eingeschränkter Garantieumfang versichert. Dies gilt insbesondere für Carve-out Financials, da diese erst im Zuge der Transaktion erstellt werden und damit als Ganzes nur äußerst selten einer regulären Abschlussprüfung unterliegen können. Grundsätzlich ist der Garantieumfang im Rahmen eines Carve-outs dadurch meist begrenzt und sollte an die Besonderheiten der jeweiligen Transaktion angepasst werden.
4.2 Spezifische vertragliche Ansatz- und Bewertungsvorschriften und Stadium des Carve-outs zum Vollzugstag
Im Falle von Closing Accounts müssen sich die Parteien auf Grundsätze zur Erstellung der zugrunde liegenden Finanzzahlen verständigen. Diese werden üblicherweise in Form einer Hierarchie im Kaufvertrag umgesetzt, bei der sogenannte spezifische vertragliche Ansatz- und Bewertungsvorschriften der Anwendung historischer Bilanzierungspraxis („Past Practice“) und geltenden Rechnungslegungsvorschriften (z.B. IFRS oder HGB) vorgehen. Der Ausgestaltung und Verhandlung der spezifischen vertraglichen Ansatz- und Bewertungsvorschriften kommt in Carve-out-Situationen eine besonders hohe Bedeutung zu. Diese sind hierbei an dem Stadium des Carve-outs zum Vollzugstag auszurichten. In der Praxis lassen sich in der Regel drei unterschiedliche Stadien beobachten:
a) Der Carve-out ist zum Vollzugstag vollständig vollzogen, das heißt alle Bestandteile des zu veräußernden Geschäfts befinden sich innerhalb des Carve-out-Perimeters und es befinden sich keine dem Geschäft nicht zugehörigen Teile innerhalb des Carve-out-Perimeters.
b) Der Carve-out ist zum Vollzugstag zu wesentlichen Teilen vollzogen, das heißt alle Bestandteile des zu veräußernden Geschäfts befinden sich innerhalb des Carve-out-Perimeters, jedoch können sich noch dem Geschäft nicht zugehörige Teile innerhalb des Carve-out-Perimeters befinden.
c) Der Carve-out ist zum Vollzugstag noch nicht oder nur in geringem Umfang vollzogen, das heißt es befinden sich weder alle Bestandteile des zu veräußernden Geschäfts innerhalb des Carve-out-Perimeters noch sind alle dem Geschäft nicht zugehörigen Teile aus dem Carve-out-Perimeter entfernt worden.
4.2.1 Spezifische Regelungen bei zum Vollzugstag vollständig vollzogenem Carve-out
Wenn sich zum Vollzugstag alle Bestandteile des zu veräußernden Geschäfts im Carve-out-Perimeter befinden und eine vollständige Trennung vom restlichen Geschäft erfolgt ist, besteht zumeist nur ein geringer Regelungsbedarf. Die allgemeine Bilanzierung für die Closing Accounts erfolgt in diesem Szenario auf der Basis, wie sich die Vermögensgegenstände und Verbindlichkeiten des Geschäfts zum Vollzugstag tatsächlich darstellen.
Bei einem Bezug auf die vor der Transaktion erstellten Carve-out Financials im Rahmen der Bilanzierungshierarchie als historische Bilanzierungspraxis muss jedoch sichergestellt sein, dass die dort gewählten Annahmen und Methodiken keine Bindungswirkung für die Closing Accounts entfalten. Dies wird regelmäßig durch eine spezifische vertragliche Ansatz- und Bewertungsvorschrift erreicht, die die Verwendung der im Rahmen des Carve-outs gewählten Annahmen und Methodiken für die Closing Accounts ausschließt.
4.2.2 Spezifische Regelungen bei zum Vollzugstag teilweise vollzogenem Carve-out
Wenn sich zum Vollzugstag zwar alle Bestandteile des zu veräußernden Geschäfts innerhalb des Carve-out-Perimeters befinden, jedoch noch nicht alle dem Geschäft nicht zugehörigen Teile transferiert worden sind, ist eine möglichst genaue Bestandsaufnahme notwendig.
Nach unserer Erfahrung besteht der häufigste Anwendungsfall in der Praxis darin, dass sich dem Geschäft nicht zugehörige Teile in der Abwicklung befinden oder ein Verkauf einzelner Vermögensgegenstände erst zu einem späteren Zeitpunkt nach Vollzug erfolgen soll. Im Rahmen der spezifischen vertraglichen Ansatz- und Bewertungsvorschriften wird hierbei meist vereinbart, dass diese Bestandteile, die dem Geschäft nicht zugehörig sind, von der Kaufpreisermittlung ausgeschlossen werden. Eine Abgrenzung erfolgt hierbei durch umfassende Definitionen des Carve-out-Geschäfts und Nicht-Carve-out-Geschäfts.
Flankiert wird diese Regelung dann regelmäßig durch weitere vertragliche Regelungen, die im Falle von Vermögensgegenständen eine Weitergabe von später zufließenden Barmitteln an den Verkäufer vorsehen. Verbleiben Verbindlichkeiten, wird für diese zumeist eine Freistellung vereinbart, so dass der Verkäufer diese bei Zahlung übernehmen muss und dem Käufer keine weiteren Kosten entstehen.
4.2.3 Spezifische Regelungen bei zum Vollzugstag noch nicht oder nur in geringem Umfang vollzogenem Carve-out
Die vertragliche Umsetzung einer Konstellation, bei der der Carve-out nur in geringem Umfang umgesetzt ist beziehungsweise sogar erst nach Vollzug umgesetzt werden soll, stellt die Parteien regelmäßig vor große Herausforderungen. Da keine Bilanzierung auf Basis des real vollzogenen Carve-outs zum Vollzug durchgeführt werden kann, müssen im Rahmen der spezifischen vertraglichen Ansatz- und Bewertungsvorschriften detaillierte Regelungen formuliert werden. Anhand dieser Regelungen wird dann der eigentliche Carve-out fiktiv im Rahmen der Closing Accounts abgebildet. Dies erfordert regelmäßig eine Vielzahl von Regelungen, teilweise für jede kaufpreisrelevante Bilanzposition, und in einigen Fällen sogar für einzelne Sachverhalte. So kann eine Aufteilung von Forderungen auf Basis einer Umsatzquote berechnet werden. Demgegenüber kann die Allokation von Lohnzahlungen, Bonuszahlungen und anderen Mitarbeitervergütungen auf Basis von unterschiedlichen Annahmen und Maßstäben erfolgen und erfordert damit jeweils unterschiedliche spezifische Regelungen (vgl. Abschnitt 2.1).
Ein weiterer Punkt, über den sich die Parteien in diesem Zusammenhang einigen müssen, betrifft die Kosten der Umsetzung des Carve-outs. Diese Kosten sind nach unserer Erfahrung zwar üblicherweise als Transaktionskosten vom Verkäufer zu tragen und werden entsprechend in der Kaufpreisbrücke als schuldenähnliche Positionen berücksichtigt. Jedoch ist dies regelmäßig nur dann zwischen den Parteien unstrittig, wenn der Verkäufer die Kontrolle oder zumindest die weitgehende Kontrolle über den Carve-out hat. Dies ist bei einem zum Vollzugstag noch nicht oder nur in einem geringen Umfang vollzogenen Carve-out jedoch nicht gegeben. Verkäufer sind unter diesen Umständen nach unserer Erfahrung nicht bereit, eine unbegrenzte Kostenübernahme zu akzeptieren. Entsprechend finden sich deshalb Regelungen, die die Höhe der in den Closing Accounts als Abzugspositionen anzusetzenden Carve-out-Kosten allgemein nach oben begrenzen oder von vornherein auf einen Wert festschreiben.
5. Fazit
Carve-out-Transaktionen stellen Käufer vor die Herausforderung, einen Geschäftsbereich zu bewerten, für den regelmäßig keine eigenständigen historischen Finanzinformationen existieren. Die Belastbarkeit der Carve-out Financials hängt maßgeblich von der Perimeterdefinition, der Allokationslogik und der Vollständigkeit der Standalone-Kostenbasis ab. Die Financial Due Diligence schafft hierfür Transparenz, ist jedoch durch den eingeschränkten Datenzugang begrenzt. Umso wichtiger ist es, die gewonnenen Erkenntnisse konsequent in den Kaufvertrag zu überführen: durch Closing Accounts mit carve-out-spezifischen Bilanzierungsregeln, einen sachgerecht abgeleiteten Referenzwert für das Working Capital sowie ein Garantie- und Freistellungsgefüge, das den Besonderheiten des Carve-outs Rechnung trägt. Je früher Due-Diligence- und SPA-Team ihre Arbeit verzahnen, desto geringer ist das Risiko von Streitigkeiten nach dem Vollzug und desto höher ist die Wahrscheinlichkeit einer sachgerechten Kaufpreisermittlung.


