

Europas KI-Wettbewerbschance: Warum die entscheidenden Hebel abseits der Frontier-Modelle liegen
Während sich die Debatte um Europas KI-Rückstand auf Foundation Models und Hyperscaler fixiert, entscheidet sich der eigentliche Wettbewerbsvorteil auf den hinteren Layern der Wertschöpfungskette: Domänenwissen, Prozessdaten und industrielle Kundenbeziehungen. Am Beispiel von Operations1 und Ariadne zeigt Fortino Capital, wie sich diese Stärken in reale KI-Wettbewerbsvorteile und attraktive Investmentopportunitäten übersetzen lassen.
1. Einleitung: Die falsche Beruhigung
Die Debatte um Europas Position im globalen KI-Wettlauf wird meist in zwei Lagern geführt: Das eine sieht in fehlenden Hyperscalern, fehlenden wettbewerbsfähigen Foundation Models und einem Bruchteil des US-amerikanischen Risikokapitals den Beleg für einen strukturellen, kaum aufholbaren Rückstand. Das andere hält dagegen: Europa habe zwar die vorderen Layer der Wertschöpfungskette verloren, verfüge aber über Domänenwissen, Prozessdaten und industrielle Kundenbeziehungen. Beide Lager haben recht mit ihrer jeweiligen Diagnose und ziehen daraus eine zu bequeme Schlussfolgerung. Die zweite, „optimistische“, ist dabei verführerisch, weil sie Zustimmung von Investoren erhält, die in vertikale Software investieren.
Was aber, wenn man folgende Gegenfrage stellt: Warum sollte ein Foundation-Model-Anbieter wie Anthropic oder OpenAI mit überlegenem Kapital, überlegener Distribution und zunehmend eigenen Agenten-Produkten nicht einfach in den vertikalen Layer vordringen, der angebliches europäisches Prozess- und Domänenwissen schützt?
Hierzu stellen wir zwei Thesen für die kommenden zwei Jahre auf: (i) Foundation-Model-Unternehmen werden in vertikale Layer vordringen. (ii) Gleichzeitig wird es ihnen jedoch nicht gelingen, zeitnah tief in den deutschen Softwaremittelstand vorzudringen; sie werden ihre Aktivitäten zunächst auf ausgewählte Enterprise-Segmente fokussieren.
Der vorliegende Artikel folgt dem Wertschöpfungslayer-Modell in zwei Schritten: Zunächst werden die strukturellen Nachteile analysiert, die Europas Position in den Layern eins bis vier schwächen. Im Anschluss geht es um die komparativen Stärken, die den Kontinent in den Layern fünf bis sieben auszeichnen. Am Beispiel von Industrial AI sowie konkreter Portfoliounternehmen von Fortino Capital zeigen wir, wie diese Stärken in reale KI-Wettbewerbsvorteile übersetzt werden können, und leiten daraus ab, welche Implikationen sich für Software-fokussierte Private-Equity-Investoren in der aktuellen Marktphase ergeben.
2. KI-Wertschöpfungslayer und Europas strukturelle Schwächen
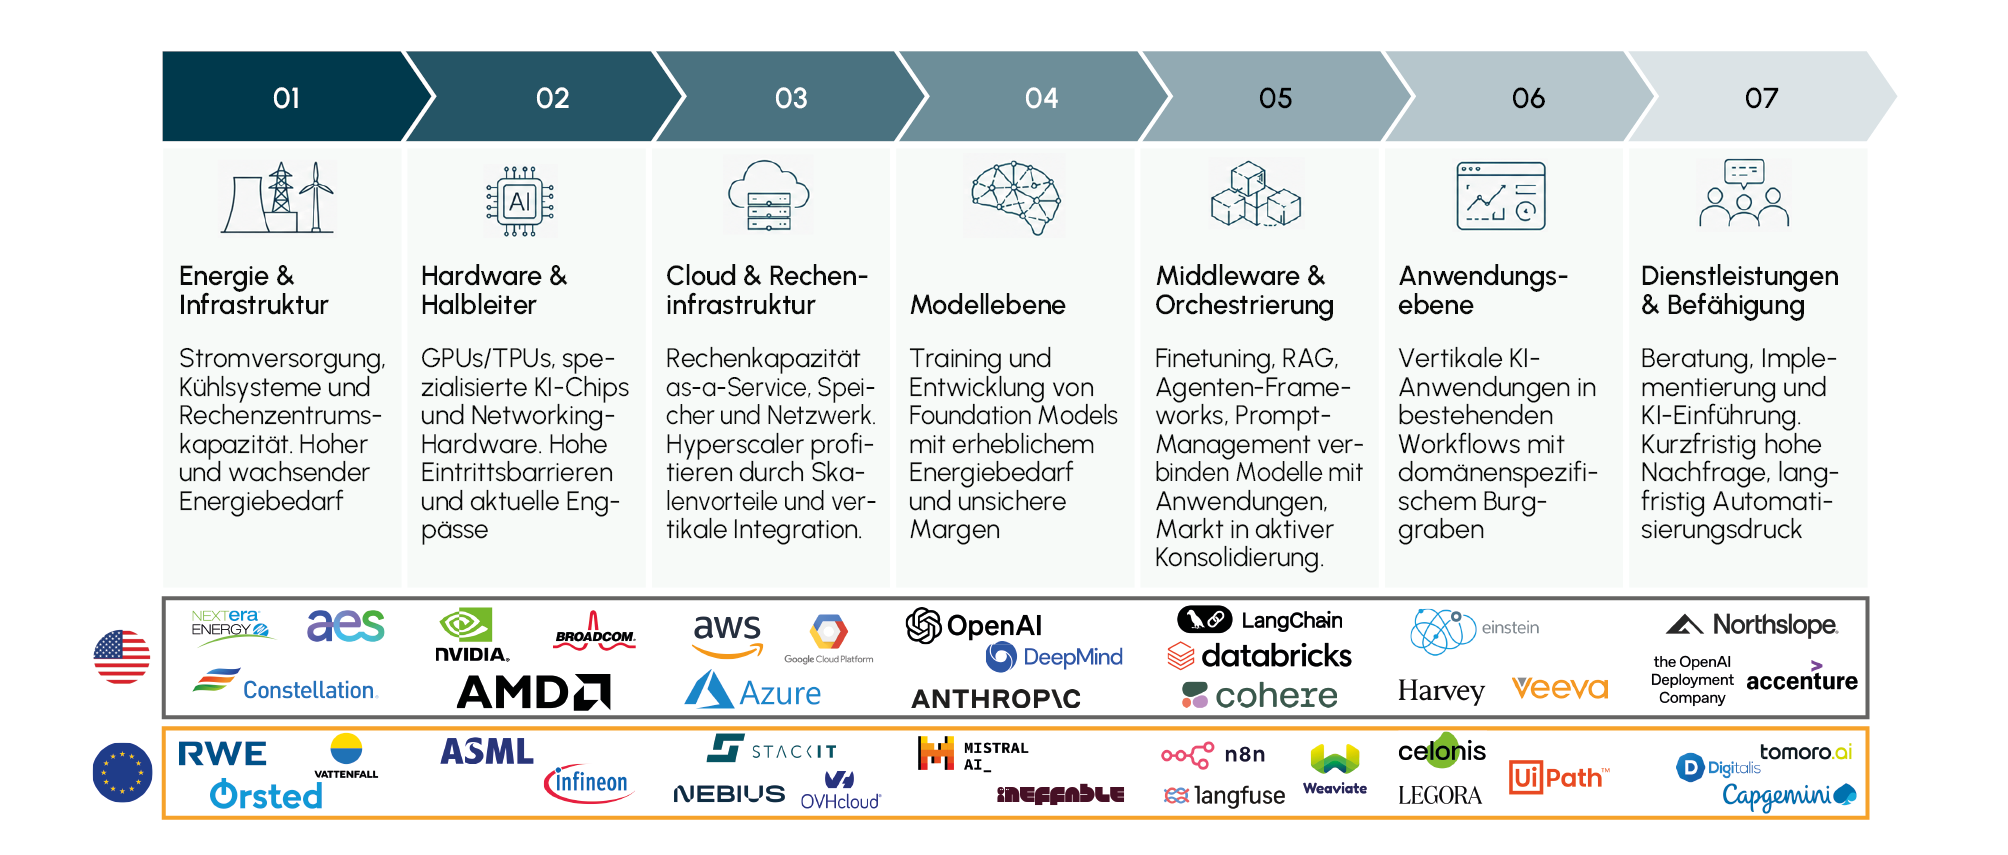
Abbildung 1 veranschaulicht die Sichtweise von Fortino Capital auf die Wertschöpfungslayer der Künstlichen Intelligenz. Die Wertschöpfung in den Foundation Models (Layer 4) sowie den vorgelagerten Ebenen erfolgt überwiegend außerhalb Europas. Ursache hierfür sind mehrere strukturelle Standortnachteile, die die Wettbewerbsfähigkeit europäischer Unternehmen in diesen Wertschöpfungsstufen nachhaltig einschränken. Diese lassen sich wie folgt zusammenfassen:
Abb. 1 Die 7 Layer der Wertschöpfungskette der Künstlichen Intelligenz
 Quelle: Fortino Capital
2.1. Fehlende Later-Stage- und Growth-Kapitalmärkte sowie IPO-Ökosysteme
Während in Europa im Vergleich zu den USA mehr Early-Stage-Tech-Start-ups gegründet werden, liegt das Finanzierungsvolumen für Later-Stage-Financing von Scale-ups in den USA mit rund 133 Mrd. USD etwa sechsmal höher als in Europa. Infolgedessen weist die EU rund 80% weniger Scale-ups und 85% weniger Unicorns auf als die USA. Diese unzureichende Finanzierungskapazität führt dazu, dass europäische Scale-ups im fortgeschrittenen Stadium zunehmend auf ausländische Investoren angewiesen sind: Rund 82% verfügen über einen ausländischen Lead-Investor. Während europäische Investoren in der Seed-Phase noch etwa 78% des Kapitals bereitstellen, sinkt dieser Anteil bei späteren Finanzierungsrunden auf rund 50%. Ursächlich hierfür ist unter anderem das stark bankbasierte europäische Finanzsystem: Banken sind aufgrund ihres Geschäftsmodells grundsätzlich schlecht geeignet, hochriskante Venture-Investments mit begrenzten materiellen Vermögenswerten als Sicherheiten zu finanzieren.¹ Zusätzlich bieten die USA einen rund doppelt so großen IPO-Markt wie Europa: Die Unternehmensberatung McKinsey & Company zeigt auf, dass von 2015 bis 2023 mehr als zweimal so hohe Erlöse durch US-Börsengänge eingenommen wurden als durch europäische. Die Marktkapitalisierung von Tech-IPOs im Vergleichszeitraum ist in den USA gar zwölfmal so hoch.² Jüngst ist zudem eine zunehmende Bewegung europäischer Unternehmen zu beobachten, die sich für ein US-Listing entscheiden, um primär Bewertungsarbitrage zu erzielen, jedoch auch strategische Ziele verfolgen, wie beispielsweise die Marktpräsenz in den USA zu stärken.³
2.2. Europäischer Binnenmarkt und herausfordernde Regulatorik
Im Gegensatz zu den USA, wo ein einheitlicher Markt mit rund 330 Mio. Konsumenten, einer Sprache, einem Rechtssystem und einem harmonisierten Kapitalmarkt rasante Skalierung ermöglicht, bleibt der europäische Binnenmarkt trotz formaler Integration fragmentiert: unterschiedliche Sprachen, Rechtsordnungen, Steuersysteme und Vertriebskulturen zwingen europäische Software-Unternehmen dazu, Markteintritte quasi-national zu wiederholen, was die Time-to-Scale verlängert und Vertriebs- sowie Compliance-Kosten pro erschlossenem Kunden strukturell erhöht. Eine vollständige Vertiefung des digitalen Binnenmarktes hat das Potenzial, das langfristige EU-BIP um mindestens 4% beziehungsweise rund 260 Mrd. EUR zu steigern.⁴
Hinzu kommt eine dichtere und sich stetig verschärfende Regulatorik (DSGVO, AI Act, Digital Markets Act, Digital Services Act, NIS2), die zwar teils legitime Schutzziele verfolgt, in der praktischen Umsetzung aber überproportional auf kleinere, wachstumsstarke Anbieter durchschlägt, da Compliance-Fixkosten kaum mit der Unternehmensgröße skalieren. Für B2B-SaaS-Geschäftsmodelle bedeutet dies tendenziell niedrigere Netto-Wachstumsraten, höhere G&A-Quoten und einen strukturellen Bewertungsabschlag gegenüber US-Peers, da Investoren die längere und kapitalintensivere Skalierungsphase einpreisen.
2.3. Hohe Energiekosten und sinkende Innovationskraft
Die F&E-Ausgaben der größten US-amerikanischen Technologiekonzerne (Big Five)⁵ summieren sich auf rund 260 Mrd. EUR, während die zehn größten deutschen F&E-Investoren zusammen lediglich auf rund 60 Mrd. EUR kommen. Alarmierender ist die Dynamik: Während die F&E-Ausgaben der amerikanischen Big Five zuletzt um 16% p.a. gestiegen sind, sind die F&E-Ausgaben der zehn größten deutschen Unternehmen um 5% rückläufig.⁶ Abgesehen vom unterschiedlichen gesellschaftlichen Umgang mit dem Scheitern sind auch die Kosten des Scheiterns in Europa rund zehnmal so hoch wie in den USA, da der strengere Kündigungsschutz bei Scheitern Abfindungs- und Sozialplankosten weit über das US-Niveau treibt und riskante Innovationsprojekte dadurch unrentabel macht.⁷
Eine weitere Herausforderung für den europäischen Digitalmarkt sind die hohen Energiekosten. Im Jahr 2024 lag der deutsche Strompreis mit 13 ct/kWh nicht nur leicht über dem EU-Durchschnitt von 12 ct/kWh, sondern insbesondere signifikant über dem Niveau anderer bedeutender Industrienationen wie der USA und China (8 ct/kWh) sowie Kanada (9 ct/kWh) oder Südkorea (11 ct/kWh). Insbesondere für die energieintensive Recheninfrastruktur, die für KI-Modelle benötigt wird, sind 50% höhere Energiekosten ein eklatanter Wettbewerbsnachteil.
2.4. Talent Gravitation und Skaleneffekte in der San Francisco Bay Area
Die San Francisco Bay Area und das Silicon Valley bilden weiterhin das weltweit führende Zentrum für Software- und KI-Innovationen. Neben vier der „Magnificent Seven“ haben auch die bedeutendsten US-amerikanischen AI Labs dort ihren Hauptsitz. Die räumliche Konzentration führender Technologieunternehmen, Spitzenuniversitäten und KI-Forschung zieht hochqualifizierte Talente aus aller Welt an, die von exzellenten Karriereperspektiven, technologisch anspruchsvollen Projekten und im internationalen Vergleich überdurchschnittlichen Vergütungspaketen profitieren.
Ergänzt wird dieses Ökosystem durch die weltweit höchste Dichte an Early- und Growth-Stage-Investoren mit erheblicher Kapitalstärke. Die enge Verzahnung von Talenten, Forschung, Unternehmertum und Finanzierung erzeugt starke Netzwerkeffekte und Wissensspillover, die den Innovations- und Skalierungsvorsprung der Region nachhaltig sichern. Im Vergleich dazu verfügt Europa zwar über mehrere leistungsfähige Technologiecluster, etwa in London, Paris, München oder Stockholm, erreicht jedoch weder die kritische Größe noch die Vernetzung und Kapitaldichte der San Francisco Bay Area.
3. Stärken Europas: Industrial Champions, Datenschätze, Mittelstand als Hidden Champions, wissenschaftliche Exzellenz
Da der Großteil der KI-Wertschöpfung in den Layern 1–4 außerhalb Europas entsteht, konzentrieren sich die größten Chancen des Kontinents auf die Wertschöpfungslayer 5–7. Europa verfügt hier über eine einzigartige Basis aus vertikal spezialisierten Unternehmen und Hidden Champions mit tiefem Prozess- und Domänenwissen sowie langjährigen Kundenbeziehungen. Auf dieser Grundlage haben zahlreiche europäische Industrie- und Softwareunternehmen erfolgreiche Softwaretransformationen vollzogen und treiben nun ihre KI-Transformation voran. Beispiele hierfür sind Siemens, Schneider Electric und Dassault Systèmes im Bereich Industrial Software sowie RELX und Wolters Kluwer, die ihre Domänenexpertise erfolgreich in KI-gestützte Softwareplattformen überführt haben.
Auch Fortino Capital investiert gezielt in diese Verbindung aus Domänenexpertise und technologischer Innovation. Durch den Zusammenschluss unserer Portfoliounternehmen Modell Aachen und Orgavision zu Ariadne entstand ein führender Anbieter für Compliance-, Prozess- und Wissensmanagement mit mehr als 2.000 Kunden in der DACH-Region. KI bildet den Kern der Produktstrategie: Eine gemeinsame Wissensbasis für Mitarbeiter und KI-Agenten ermöglicht den Übergang von einem Dokumentationswerkzeug zu einer operativen Plattform, auf der autonome Agenten Prozesse unterstützen, Optimierungspotenziale identifizieren und mit Mitarbeitern zusammenarbeiten. So wird organisatorisches Wissen zu einem nachhaltigen Wettbewerbsvorteil.
4. Industrial AI
Europa verfügt trotz des anhaltenden Strukturwandels weiterhin über einen bedeutenden industriellen Fertigungssektor. Über Jahrzehnte haben sich leistungsfähige industrielle Wertschöpfungsketten sowie regionale Wissens- und Innovationscluster entwickelt, die die Wettbewerbsfähigkeit des Standorts prägen. Zwar haben steigende Energie- und Arbeitskosten, zunehmende regulatorische Anforderungen sowie weitere strukturelle Standortnachteile zu einem spürbaren Rückgang der Beschäftigung im produzierenden Gewerbe geführt, gleichwohl wird Europa auch künftig ein bedeutender Produktionsstandort bleiben, insbesondere für hochwertige und technologisch anspruchsvolle Industriegüter.
Die fortschreitende Transformation industrieller Produktionsprozesse eröffnet attraktive Investitionsmöglichkeiten, insbesondere in den Bereichen Robotik, Industrial IoT, datenbasierte Prozessoptimierung sowie Connected-Worker-Lösungen. Operations1 beispielsweise vernetzt als führende europäische Connected-Worker-Plattform bereits heute den Shopfloor von mehr als 160 produzierenden Unternehmen in Europa und den USA. Die Plattform beschleunigt die Einarbeitung neuer Mitarbeiter, verkürzt die Inbetriebnahme von Produktionsanlagen, reduziert Fehlerquoten und erhöht die Anlagenverfügbarkeit. Die daraus resultierenden Produktivitäts- und Effizienzsteigerungen können bei multinationalen Industrieunternehmen einen EBIT-Effekt im hohen zweistelligen Millionenbereich erzielen.
5. Thesenspezifikation: Vordringen der führenden Foundation-Model-Anbieter in die vertikalen Layer
Die führenden Foundation-Model-Anbieter werden in den kommenden zwei Jahren tief in die vertikalen Layer vordringen. Diese Ausrichtung wird unseres Erachtens von zwei unterschiedlichen Beweggründen getrieben: Zum einen besteht die intrinsische Motivation, dieses hochattraktive Marktsegment zu erschließen. Dieses Streben wird durch zwei aus Sicht der LLM-Anbieter negative Entwicklungen zusätzlich verstärkt: Zum einen sind die jüngst veröffentlichten Modelle, etwa Anthropics Mythos, zum jetzigen Zeitpunkt derart leistungsfähig, dass eine sichere Nutzung nicht durchgängig gewährleistet werden kann; die KI-Labs verkaufen ihren Kunden entsprechend abgeschwächte Versionen ihrer Flaggschiff-Modelle. Zum anderen besteht die reale Gefahr einer zunehmenden Commoditization von KI-Modellen. Chinesische Open-Source-Modelle, deren technischer Rückstand mittlerweile nur noch wenige Wochen beträgt, stellen in diesem Kontext eine ernsthafte Bedrohung dar. Hinzu kommt, dass KI-native Softwareanbieter wie Langdock, Perplexity oder Harvey ihren Nutzern den Wechsel zwischen KI-Modellen ermöglichen und damit jeglichen Lock-in-Effekt zugunsten der LLM-Anbieter auflösen.
Um diesem Downside-Case entgegenzuwirken, arbeiten OpenAI und Anthropic mit Hochdruck an einer verstärkten vertikalen Integration ihrer Modelle. Diese strategische Neuausrichtung zeigt sich zum einen im Zukauf und Aufbau eigener Forward-Deployed-Engineering-Teams, zum anderen in den jüngst prominent kommunizierten Kooperationen von Anthropic und OpenAI mit großen Private-Equity-Gesellschaften, über die sich beide Anbieter mittels vertikaler Integration in den Portfoliounternehmen der Investoren verankern wollen.⁸
Hierin wird die Zukunft der Geschäftsmodelle von LLM-Anbietern liegen. Fraglich ist jedoch, ob ein zeitnahes Vordringen in den deutschen Softwaremittelstand zu erwarten ist. Diese These betrachten wir eher kritisch, da zunächst eine Fokussierung auf den amerikanischen Markt sowie auf Enterprise-Kunden zu erwarten ist. Ebenso ist der deutsche Softwaremittelstand durch eine Vielzahl stark fokussierter Point-Solutions geprägt, die in vielen Fällen keine sechsstelligen ARR-Verträge ermöglichen. Es ist stark fraglich, ob sich LLM-Anbieter auf dieses für ihre Dimensionen eher kleines und nischiges Marktsegment fokussieren werden. Daher erwarten wir kurzfristig keine großflächige Verdrängung hiesiger vertikaler Softwarelösungen durch reine LLMs.
6. Implikationen für Software-Private-Equity-Investoren
Die deutliche Korrektur börsennotierter Softwareunternehmen im Frühjahr 2026 sowie die wachsende Unsicherheit über die Auswirkungen generativer KI auf traditionelle SaaS-Geschäftsmodelle führten zu einer spürbaren Verlangsamung des Software-Private-Equity-Marktes. In der Folge nahmen gescheiterte Verkaufsprozesse zu, während insbesondere Financial Sponsors bei Akquisitionen zurückhaltender agierten, da sich neue Bewertungsmaßstäbe für Softwareunternehmen erst etablieren mussten. Gleichzeitig sind die Anforderungen zur Rechtfertigung hoher Bewertungsmultiples deutlich gestiegen: Neben einer überzeugenden Wachstums- und Profitabilitätsentwicklung ist heute vor allem die Fähigkeit eines Unternehmens entscheidend, KI erfolgreich in sein Produktportfolio zu integrieren, zusätzliche Umsätze zu generieren und nachhaltige Effizienzsteigerungen zu realisieren.
Vor diesem Hintergrund richten viele Private-Equity-Investoren ihren Fokus verstärkt auf operative Wertsteigerung. Im Mittelpunkt stehen die Entwicklung und erfolgreiche Monetarisierung KI-nativer Produkte, die Verbesserung der finanziellen Performance durch organisatorische Effizienzgewinne sowie die strategische Positionierung der Portfoliounternehmen für zukünftige Exit-Prozesse. Trotz des anspruchsvolleren Marktumfelds erzielen qualitativ hochwertige Softwareunternehmen mit nachhaltigem Wachstum, hoher Profitabilität und einer überzeugenden KI-Strategie weiterhin attraktive Bewertungsmultiples.
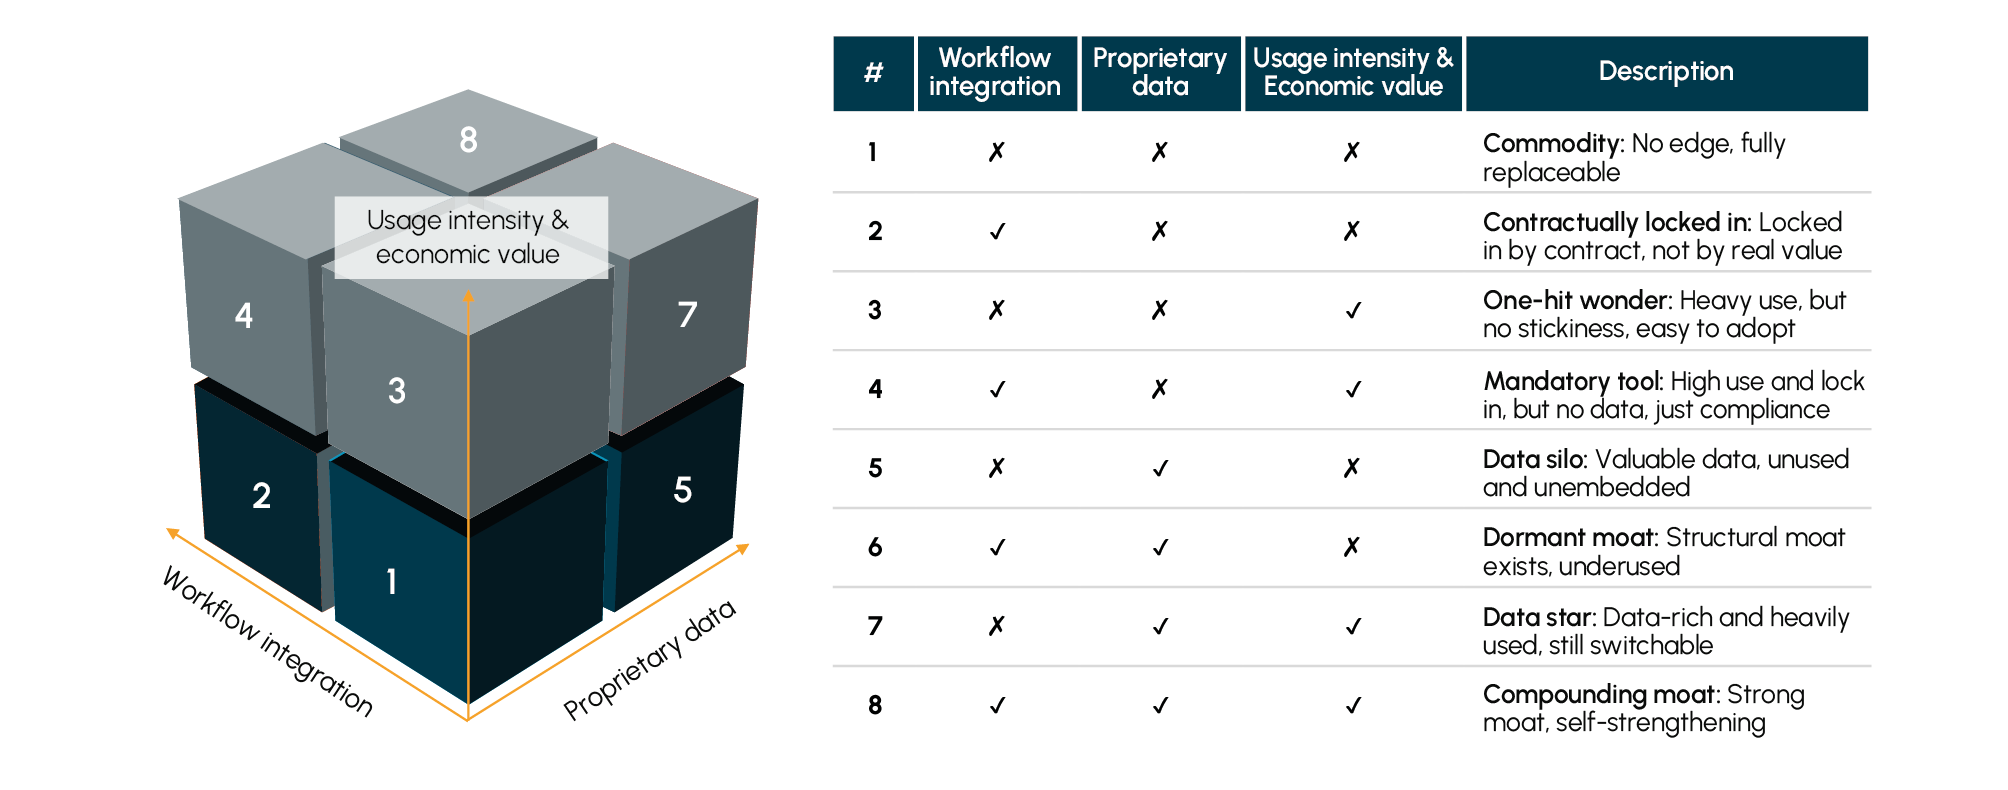
Um die Zukunftsfähigkeit der Geschäftsmodelle von SaaS-Unternehmen im KI-Zeitalter zu beurteilen, nutzt Fortino Capital eine dreidimensionale Matrix, die Unternehmen anhand von drei Dimensionen einordnet: (i) Zugang zu und Nutzung proprietärer Daten, (ii) Workflow-Integration und (iii) Nutzungsintensität sowie der damit verbundene ökonomische Mehrwert für das nutzende Unternehmen. Anhand mehrerer KPIs je Dimension wird herausgearbeitet, wie stark ein Unternehmen in der jeweiligen Dimension aufgestellt ist. Anschließend beurteilen wir, ob es sich dabei um einen strukturellen Nachteil oder um ein Potenzial handelt, das durch gezielte Maßnahmen erschlossen werden kann.
7. Fazit
Europa wird die vorderen Wertschöpfungslayer nicht zurückerobern, und muss es auch nicht. Der eigentliche Wettbewerb entscheidet sich auf den hinteren Layern: Hier sind Domänenwissen, Prozessdaten und industrielle Kundenbeziehungen über Jahrzehnte gewachsen und lassen sich nicht kurzfristig kopieren. Auch wenn führende Foundation-Model-Anbieter zunehmend vertikal integrieren, bleibt ihr Fokus mittelfristig auf den US-Markt und Enterprise-Kunden gerichtet, der fragmentierte deutsche Softwaremittelstand bietet ihnen kein attraktives Skalierungsprofil.
Für Software-Private-Equity-Investoren bedeutet dies: Kauf- und Wertsteigerungsopportunitäten in Deutschland und Europa bleiben attraktiv, sofern sie auf den richtigen Layern ansetzen. Gleichzeitig verschärft sich die Qualitätsspreizung im Markt. Unternehmen, die Domänenwissen erfolgreich in KI-native Produkte übersetzen und dabei ihr Finanzprofil verbessern, setzen sich zunehmend vom Durchschnitt ab. Genau darin, nicht im Wettlauf um Foundation Models, liegt der eigentliche Investment-Vorteil in Europa.
Abb. 2 Fortino AI Resilience Framework
 Quelle: Fortino Capital
Quellen
Schörner, M. (2026): Hertie School – Jacques Delors Centre : One Fund to Scale Them All? Filling crucial financing gaps with the Scaleup Europe Fund. https://www.delorscentre.eu/en/publications/detail/publication/one-fund-to-scale-them-all.
Dörner, K. et. al (2024): McKinsey & Company: Overcoming the European Tech IPO Challenge. https://www.mckinsey.com/de/en/~/media/mckinsey/locations/europe%20and%20middle%20east/deutschland/publikationen/2024-06-28%20european%20tech%20ipo/mckinsey_-_european%20ipo%20landscape_vf.pdf.
Ruhrkamp, C. (2025): Börsen-Zeitung: Europas Furcht vor dem IPO Exodus in die USA. https://www.noerr.com/de/-/media/files/web/presse---externe-medien/2025/20250313_brsen-zeitung_schulzedelacruz_furcht-vor-ipo-flucht-europischer-tech-unternehmen-in-die-usa.pdf.
European Parliament (2019): Mapping the Cost of Non-Europe. https://www.europarl.europa.eu/ep_products/costofnoneurope/index.html
Alphabet, Amazon, Apple, Meta, Microsoft.
Ahlers, H. (2026): EY: Wer investiert am meisten in Innovationen – Die 500 Unternehmen der Welt mit den höchsten Forschungs- und Entwicklungsausgaben. https://www.ey.com/content/dam/ey-unified-site/ey-com/de-de/noindex/ey-analyse-f-and-e-500.pdf?mkt_tok=NTIwLVJYUC0wMDMAAAGi653d4m4zKYmirGIIXrfTenfzQrd70gz54KAhGZ2DybPom_E92tY_6-ghJS9vhQKhBWl0Af3JpQfs27tlVqorAFk3zv0lZMm736uB8PT2V9SATh-vSuFr
Stelter, D. (2025): Handelsblatt: Der wahre Grund für Europas Innovationsrückstand. https://www.handelsblatt.com/meinung/kolumnen/usa-china-japan-der-wahre-grund-fuer-europas-innovationsrueckstand-01/100104606.html.
Im Mai 2026 gründete Anthropic gemeinsam mit mehreren Finanzinvestoren, darunter Blackstone, Hellman & Friedman, Goldman Sachs und General Atlantic, ein Implementierungs-Joint-Venture mit einem Volumen von rund 1,5 Mrd. USD. OpenAI verfolgt mit seiner Deployment Company („DeployCo“) eine vergleichbare Strategie: Die rund 4 Mrd. USD schwere Tochtergesellschaft wird unter anderem von TPG, Advent International, Bain Capital und Brookfield Asset Management unterstützt.


