

Vom Kostenblock zum Multiple-Treiber: ERP-Cloud-Transformation als Werthebel in Private-Equity-Portfoliounternehmen
Bei der Modernisierung des ERP (Enterprise Resource Planning)-Systems in Private Equity (PE)-Portfoliounternehmen liegen Wahrnehmung und Wertwirkung weit auseinander. Für viele Deal-Teams ist das ERP-System ein Kostenblock: ein teures IT-Projekt mit ungewissem Ausgang, dessen Nutzen erst nach dem Exit eintritt.
1. Einleitung: Investition, nicht Kostenblock
Bei der Modernisierung des ERP (Enterprise Resource Planning)-Systems in Private Equity (PE)-Portfoliounternehmen liegen Wahrnehmung und Wertwirkung weit auseinander. Für viele Deal-Teams ist das ERP-System ein Kostenblock: ein teures IT-Projekt mit ungewissem Ausgang, dessen Nutzen erst nach dem Exit eintritt. In der Wertlogik einer Transaktion ist es eine der wenigen verbleibenden Stellschrauben, die gleichzeitig auf EBITDA-Marge, Skalierbarkeit, Risikoprofil und Equity Story wirkt.
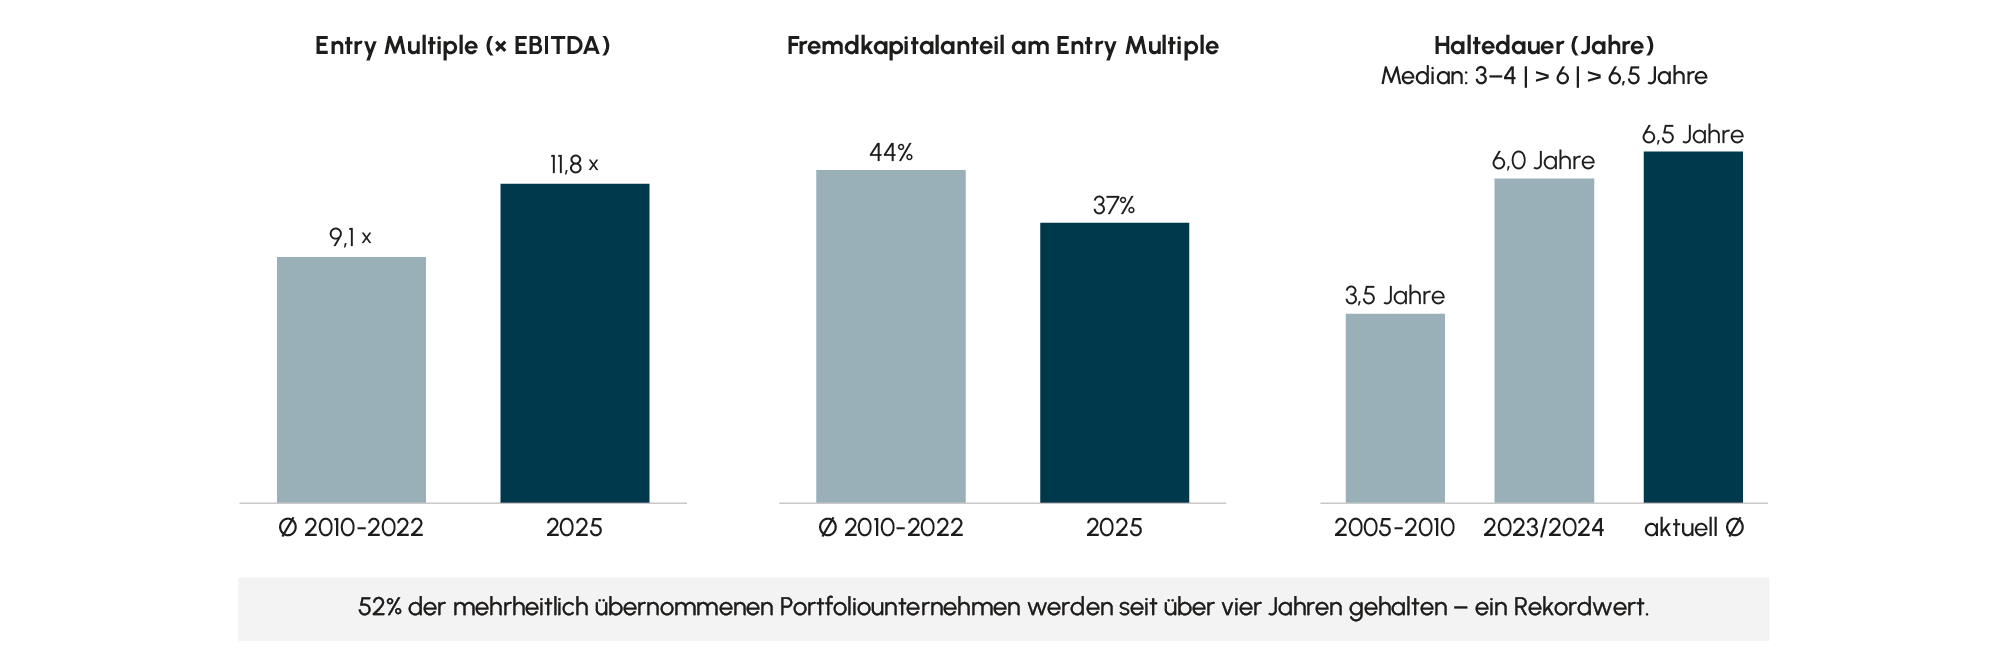
Diese Diskrepanz ist ökonomisch relevant geworden. Die klassischen Renditequellen tragen weniger: Die Entry Multiples erreichten 2025 mit 11,8× EBITDA einen neuen Höchststand und lagen damit deutlich über dem Durchschnitt von 9,1× im Zeitraum 2010 bis 2022. Gleichzeitig entfielen nur noch 37% der Entry Multiples auf Fremdkapital – sieben Prozentpunkte unter dem langjährigen Mittel von 44%.¹ Wer teuer einsteigt und weniger über Fremdkapital hebeln kann, muss den Return operativ verdienen. Bain verortet die Kombination aus Kaufpreis-Multiples und Finanzierungskosten – den „Deal Cost Index“ – auf Rekordniveau.² Die medianen Haltedauern haben sich von drei bis vier Jahren (2005–2010) auf über sechs Jahre in den Jahren 2023 und 2024 verlängert.³ McKinsey beziffert die durchschnittliche Haltedauer inzwischen auf mehr als sechseinhalb Jahre; 52% der mehrheitlich übernommenen Portfoliounternehmen werden seit über vier Jahren gehalten – ein Rekordwert.⁴ Damit verschiebt sich die Frage von „Wie kaufen wir gut ein?“ zu „Was passiert in den sechs Jahren dazwischen?“.
Damit wird die ERP-Frage zur Transaktionsfrage. Ein modernes, cloudbasiertes ERP ist das Fundament, auf dem Buy-and-Build-Integrationen, Working-Capital-Programme, Pricing-Initiativen, Automatisierung und KI-Anwendungen aufsetzen. Umgekehrt ist ein veraltetes, hochgradig individualisiertes Altsystem ein bewertungsrelevanter Befund: In der Due Diligence des Käufers wird es zu einer Red Flag, die Nachverhandlungen, Kaufpreisanpassungen oder im Extremfall den Abbruch eines Prozesses auslöst.⁵ Der vorliegende Beitrag zeigt, wie sich dieser Werthebel quantifizieren lässt, welcher Zuschnitt zu welcher Restlaufzeit des Hold Cycle passt, warum das Auslaufen von SAP ECC den Entscheidungsdruck verschärft und warum der Carve-out die härteste Prüfung dieser Logik ist – illustriert am Fall Neptune Energy.
2. Der Werthebel verschiebt sich nach vorn
Zwei Befunde sprechen dafür, das Thema früher anzugehen.
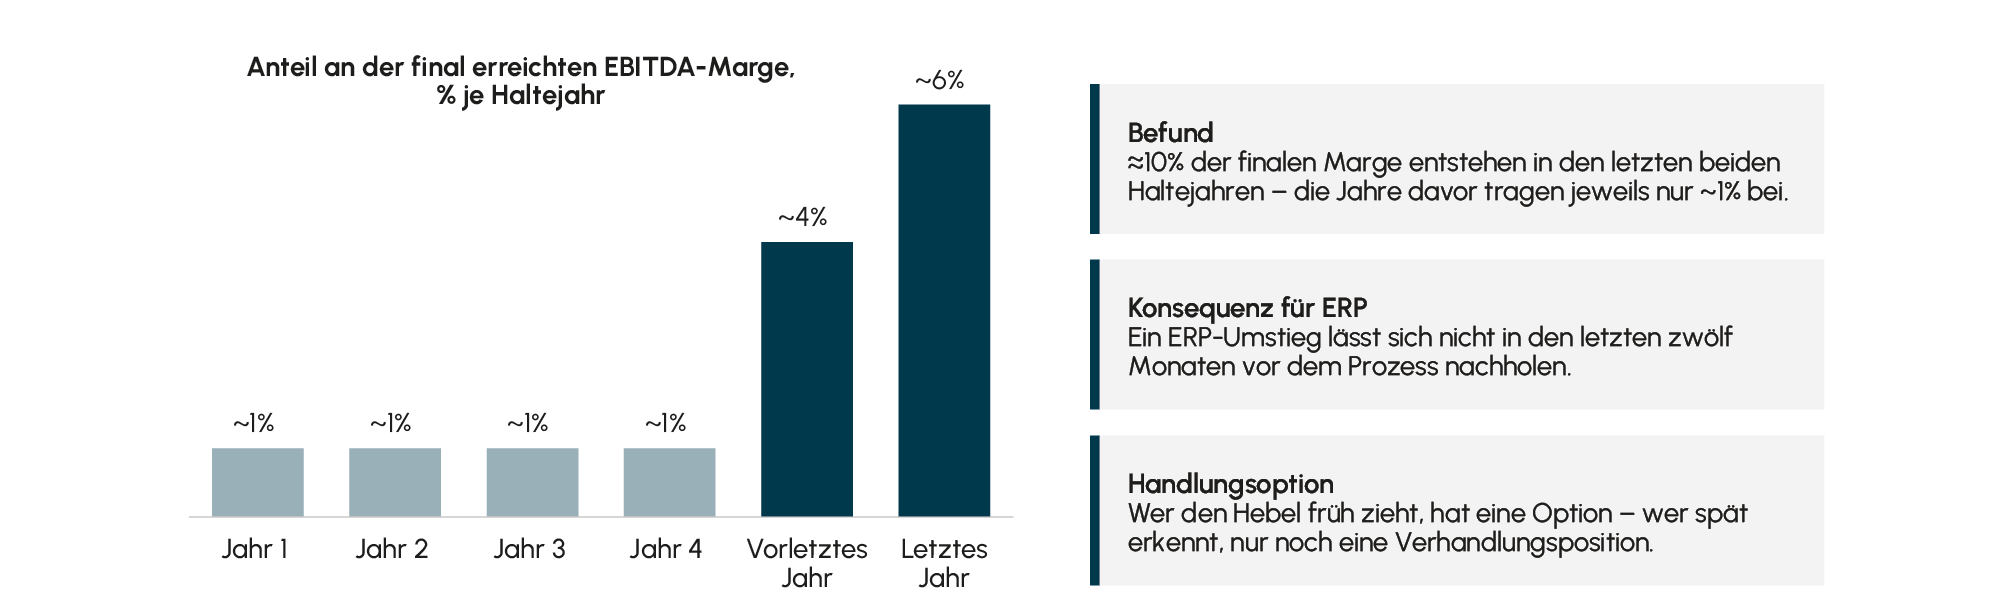
Erstens: Wertschöpfung im Portfolio konzentriert sich strukturell auf das Ende der Haltedauer – und das ist teuer. Bei Beteiligungen, die seit 2019 verkauft wurden, kommen in den ersten Jahren der Haltedauer jeweils nur etwa 1% der am Ende erreichten EBITDA-Marge hinzu, im vorletzten Jahr vor dem Exit dagegen 4% und im letzten 6%. Zusammen ist das zwar nur rund ein Zehntel der Endmarge, denn der Rest ist meist schon beim Einstieg vorhanden. Es ist aber der weitaus größte Teil dessen, was während der Haltedauer hinzukommt.⁶ Wertschöpfung wird also überwiegend erst kurz vor dem Verkauf „nachgeholt“. ERP-Vorhaben sind aber genau die Art von Maßnahme, die sich nicht in den letzten zwölf Monaten vor einem Prozess nachholen lässt. Wer erst in der Exit-Vorbereitung erkennt, dass die Systemlandschaft die Equity Story nicht trägt, kann daran nichts mehr ändern und muss den Mangel in der Verhandlung vertreten.
Zweitens: Technologie ist in der Wertsteigerung angekommen. PE-Häuser haben ihre Operating-Teams seit 2021 im Durchschnitt mehr als verdoppelt und dabei stark spezialisiert. Das Thema mit dem stärksten Zuwachs an Interaktionsfrequenz mit Portfoliounternehmen war IT und Technologie-Infrastruktur (+13 Prozentpunkte), gefolgt von Procurement und Supply Chain (+9) sowie Digital und KI (+9). 60% der befragten Häuser setzen Operating-Einheiten bereits in der Due Diligence ein, um belastbare, im Investment Case anrechenbare Performance-Verbesserungen zu quantifizieren.⁷
Abb. 1 Der Return muss operativ verdient werden – Entry Multiples, Leverage-Beitrag, Haltedauer
 Quelle: McKinsey & Company (2026): Global Private Markets Report 2026; KPMG (2025): Value creation in private equity – From stock-pickers to the quant PE house.
Abb. 2 Wert entsteht am Ende der Haltedauer – Anteil der EBITDA-Marge je Haltejahr
 Quelle: McKinsey & Company (2026): Global Private Markets Report 2026; eigene Darstellung.
Die IT-seitige Werthypothese wird heute früher gestellt, expliziter quantifiziert und im Nachhinein gemessen. Ein „Das schauen wir uns nach Closing an“ ist faktisch eine Entscheidung gegen den Hebel. Auch die Marktbedingungen sprechen für Handlungsdruck: 75% der befragten Professionals erwarten für 2026 mehr PE-getriebene M&A-Aktivität, und ein Rückstau aufgeschobener Exit-Prozesse kommt in den Markt.⁸ Als wichtigste Werthebel für 2026 nennen die Befragten Add-on-Akquisitionen (53%), KI-Integration (49%) sowie Digitalisierung und Data Analytics (42%) – drei Hebel, die ein integriertes, belastbares Kernsystem voraussetzen.⁹
3. Rechenprobe: Der Business Case in Zahlen
PE-Entscheider schauen auf Cashflows, Risiken und Multiples, weniger auf die Technologie selbst. Der Business Case lässt sich in vier Blöcken darstellen.
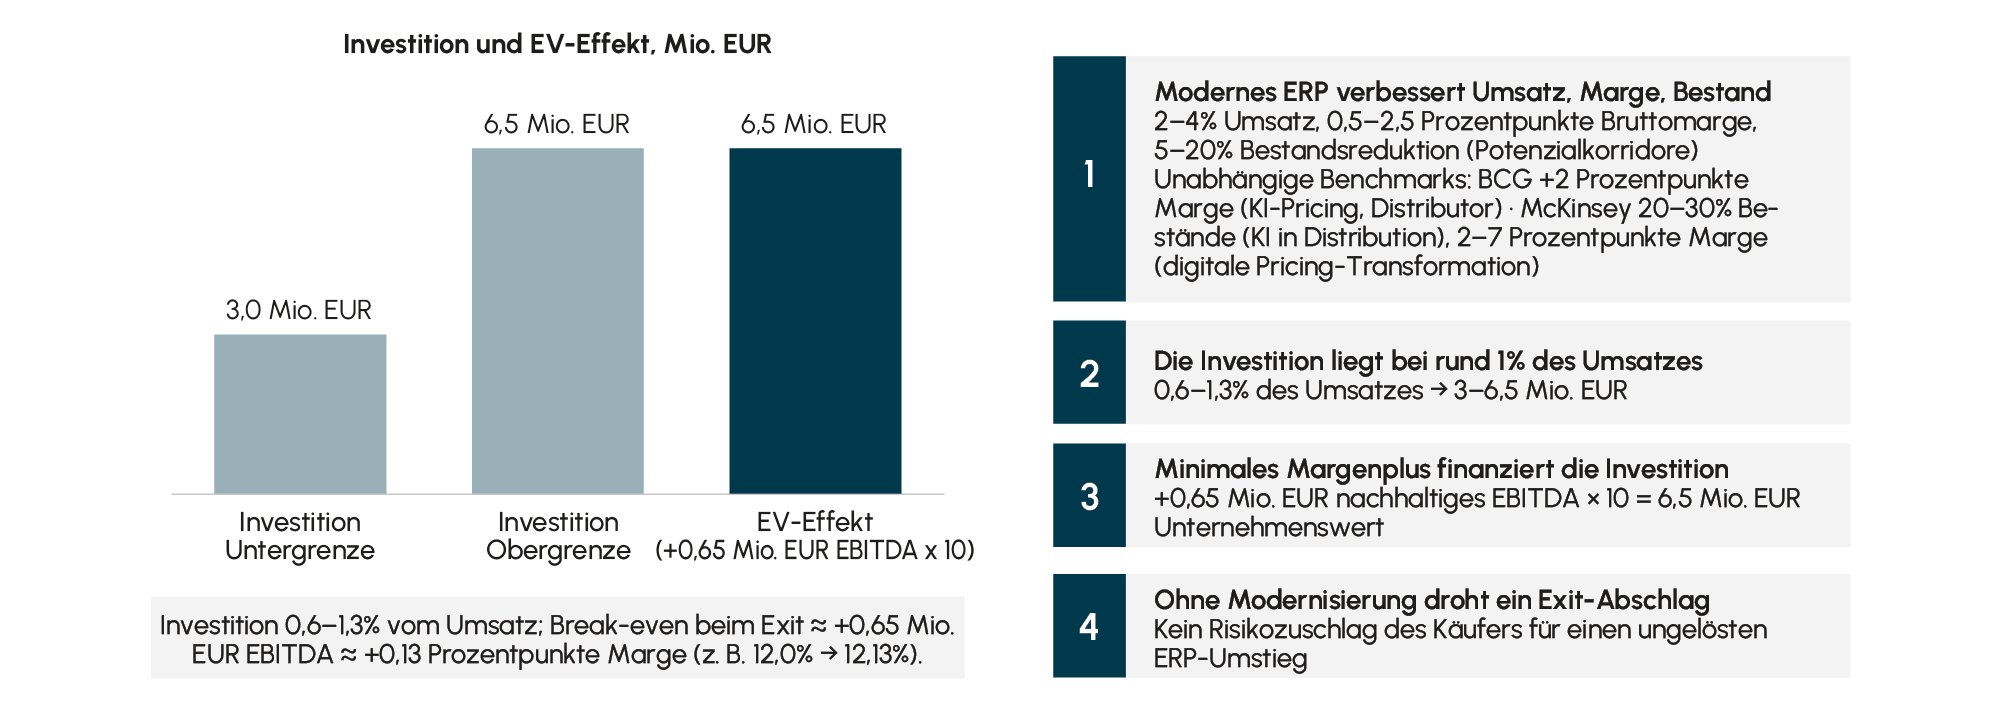
Block 1 – Ein modernes ERP verbessert Umsatz, Marge und Bestand messbar. Typische Größenordnungen aus unserer Projekterfahrung: 2–4% Umsatzeffekt durch verbesserte Demand-Prognosen, 0,5–2,5 Prozentpunkte Bruttomargenverbesserung durch präzisere Produkt- und Kundensteuerung sowie 5–20% Bestandsreduktion durch bessere Supply-Planung.¹⁰ Diese Bandbreiten werden durch Fallbeispiele Dritter gestützt: BCG berichtet für eine KI-gestützte Supply-Chain-Planung 15–30% niedrigere Bestände, 2–3% geringere Logistikkosten und 2–4% Umsatzsteigerung.¹¹ Für KI-gestützte Preissteuerung dokumentiert BCG bei einem Distributor 2 Prozentpunkte Margenplus; McKinsey beziffert die Bestandsreduktion durch KI in der Distribution auf 20–30% und die Margenverbesserung durch digitale Pricing-Transformationen auf zwei bis sieben Prozentpunkte.¹² Es handelt sich um Potenzialkorridore und keine Zusicherungen. Ob sie erreicht werden, hängt vor allem an Prozessdisziplin und Datenqualität. Die Effekte entstehen in durchgängigen Wertströmen – vom Auftrag bis zum Zahlungseingang, von der Planung bis zur Lieferung, vom Einkauf bis zur Bezahlung – und werden im Rechnungswesen als Kennzahl messbar.
Block 2 – Die Investition liegt bei rund 1% des Umsatzes. Die Migration auf ein modernes Cloud-ERP bewegt sich typischerweise in einer Bandbreite von 0,6–1,3% des Unternehmensumsatzes, abhängig von Scope, geografischem Footprint, Grad der Standardnutzung und Systemkomplexität.¹³ Gängige Faustregeln für den Mittelstand liegen mit 1–3% darüber; mit wachsender Unternehmensgröße sinkt der Anteil jedoch. Für ein Portfoliounternehmen mit 500 Mio. EUR Umsatz ergibt das eine Größenordnung von 3–6,5 Mio. EUR.
Abb. 3 Enterprise Value statt Cash-Payback – Rechenbeispiel Portfoliounternehmen mit 500 Mio. EUR Umsatz, Exit-Multiple 10× EBITDA
 Quelle: Syntax (2025a); Thomson Reuters (2025): Understanding the ERP Cloud Migration Imperative; BCG (2026); McKinsey & Company (2024, 2021); eigene Berechnung. Effektbandbreiten beruhen auf Projekterfahrung und sind keine Zusicherung.
Block 3 – Schon ein minimales Margenplus finanziert die Investition beim Exit. Bei einem EBITDA-Exit-Multiple von 10× genügen rund 0,65 Mio. EUR nachhaltige EBITDA-Verbesserung, um eine Investition in dieser Größenordnung auf Unternehmenswertebene vollständig zu kompensieren.¹⁴ Bezogen auf 500 Mio. EUR Umsatz müsste die EBITDA-Marge dafür nur um rund 0,13 Prozentpunkte steigen, etwa von 12,0% auf 12,13% – eine realistisch erreichbare Hürde. Selbst bei einer Investition von 3% des Umsatzes wären es nur rund 0,3 Prozentpunkte. Gerechnet wird dabei auf den Unternehmenswert und nicht auf eine Amortisation im laufenden Betrieb. Das Budget fällt zu Projektbeginn an, der Wertbeitrag zeigt sich erst beim Verkauf. Je später das Projekt startet, desto weniger davon kommt noch an. KPMG kommt für Carve-outs zu einem ähnlichen Ergebnis: Jeder Euro dauerhafte EBITDA-Verbesserung ist im Deal-Wert das 10- bis 20-Fache dessen wert, was seine Umsetzung kostet.¹⁵
Block 4 – Wer nicht modernisiert, zahlt beim Exit mit einem Abschlag. Der am häufigsten unterschätzte Posten ist der Bewertungsabschlag bei Unterlassung. Legacy-Systeme erhöhen Integrationskosten für Zukäufe, verursachen Compliance- und Sicherheitsrisiken und erzeugen in der Käufer-Diligence Nachverhandlungsargumente.¹⁶ Ein Käufer, der einen ungelösten ERP-Umstieg übernimmt, preist ihn mit Risikozuschlag ein. Der Wert entsteht also auch dadurch, dass kein Abschlag fällig wird. Die Käuferseite bestätigt das: Bereits umgesetzte und mit Kennzahlen belegte Verbesserungen rechnen Käufer typischerweise zu 50% bis 70% an, reine Planzahlen dagegen kaum. Ist die Wertsteigerung nachvollziehbar beziffert, steigt das Multiple um 0,5 bis 1,5 – bei 10× also auf 10,5× bis 11,5×.¹⁷
4. Weichenstellung: Drei Optionen, drei Zeitfenster
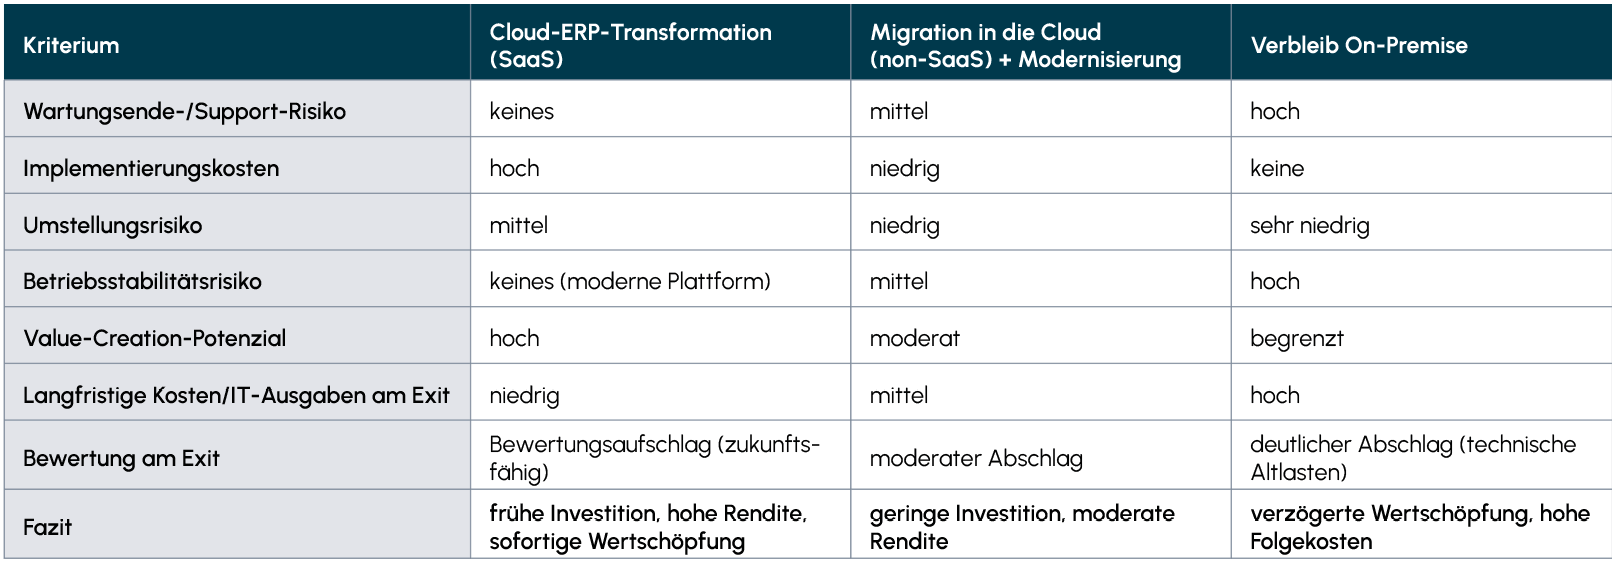
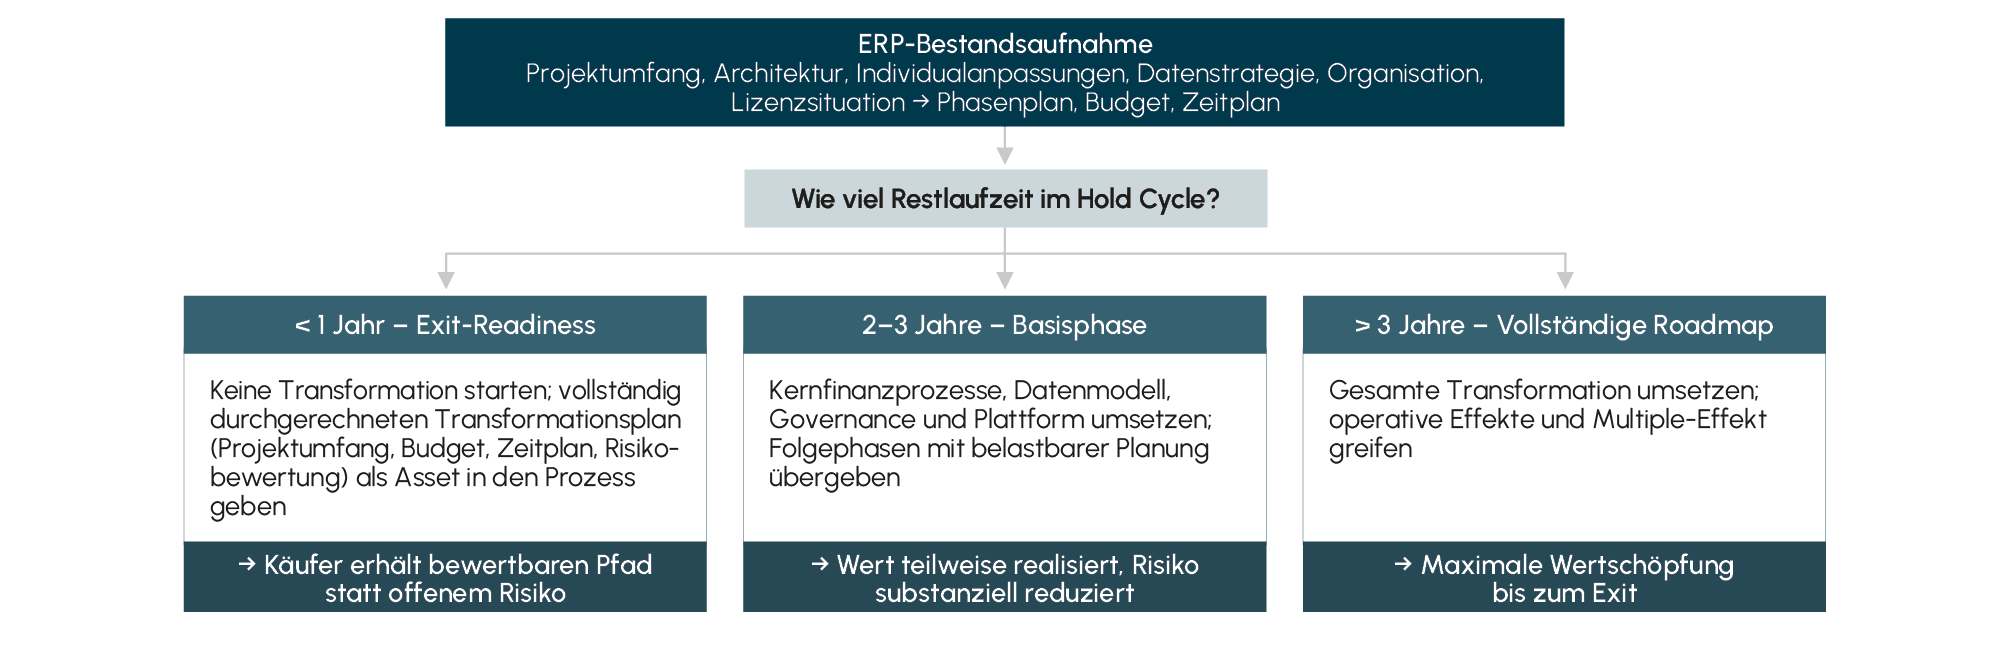
Meist geht es weniger um das Ob als um Umfang und Zeitpunkt. Drei Optionen stehen realistisch zur Verfügung, und sie unterscheiden sich in ihren Exit-Implikationen deutlich.
Die Matrix (Abb. 6) zeigt auch, dass „nichts tun“ das Risiko nicht senkt. Es verschiebt sich nur, bis ein Käufer es bewertet. Die Wahl hängt von der verbleibenden Haltedauer ab:
Abb. 6 ERP-Transformationsoptionen im Vergleich
 Quelle: Eigene Darstellung nach Syntax (2025a): ERP Cloud Transformation in Private Equity: A Strategic Imperative for Value Creation and Exit Optimization.
Restlaufzeit unter einem Jahr: Keine Transformation starten. Stattdessen einen vollständig durchgerechneten Transformationsplan mit Projektumfang, Budget, Zeitplan und Risikobewertung erstellen und als Asset in den Prozess geben. Der Käufer erhält einen bewertbaren Pfad statt eines offenen Risikos – eine Maßnahme der Exit-Readiness, nicht der Wertschöpfung. Der Wertbeitrag bleibt begrenzt: Lediglich identifizierte Maßnahmen rechnen Käufer nur zu 0% bis 30% an, laufende zu 30% bis 70%.¹⁸
Restlaufzeit zwei bis drei Jahre: Eine Basisphase umsetzen – typischerweise Kernfinanzprozesse, Datenmodell, Governance und Plattform – und die Folgephasen mit belastbarer Planung an den Käufer übergeben. Wert wird teilweise realisiert, Risiko substanziell reduziert.
Restlaufzeit über drei Jahre: Die vollständige Roadmap umsetzen. Hier liegt der maximale Wertbeitrag, weil sowohl die operativen Effekte als auch der Multiple-Effekt greifen.
Vorgelagert ist in allen drei Fällen dasselbe: eine strukturierte Bestandsaufnahme, die den funktionalen und technischen Projektumfang, Architektur, Grad der Individualanpassungen, Datenstrategie, Auswirkungen auf die Organisation und Lizenzsituation bewertet und daraus einen Phasenplan ableitet.¹⁹ Sie ist vergleichsweise günstig, schnell erledigt und stellt die Diskussion auf eine belastbare Zahlenbasis.
Abb. 4 Die Restlaufzeit bestimmt den Zuschnitt
 Quelle: Eigene Darstellung nach Syntax (2025a).
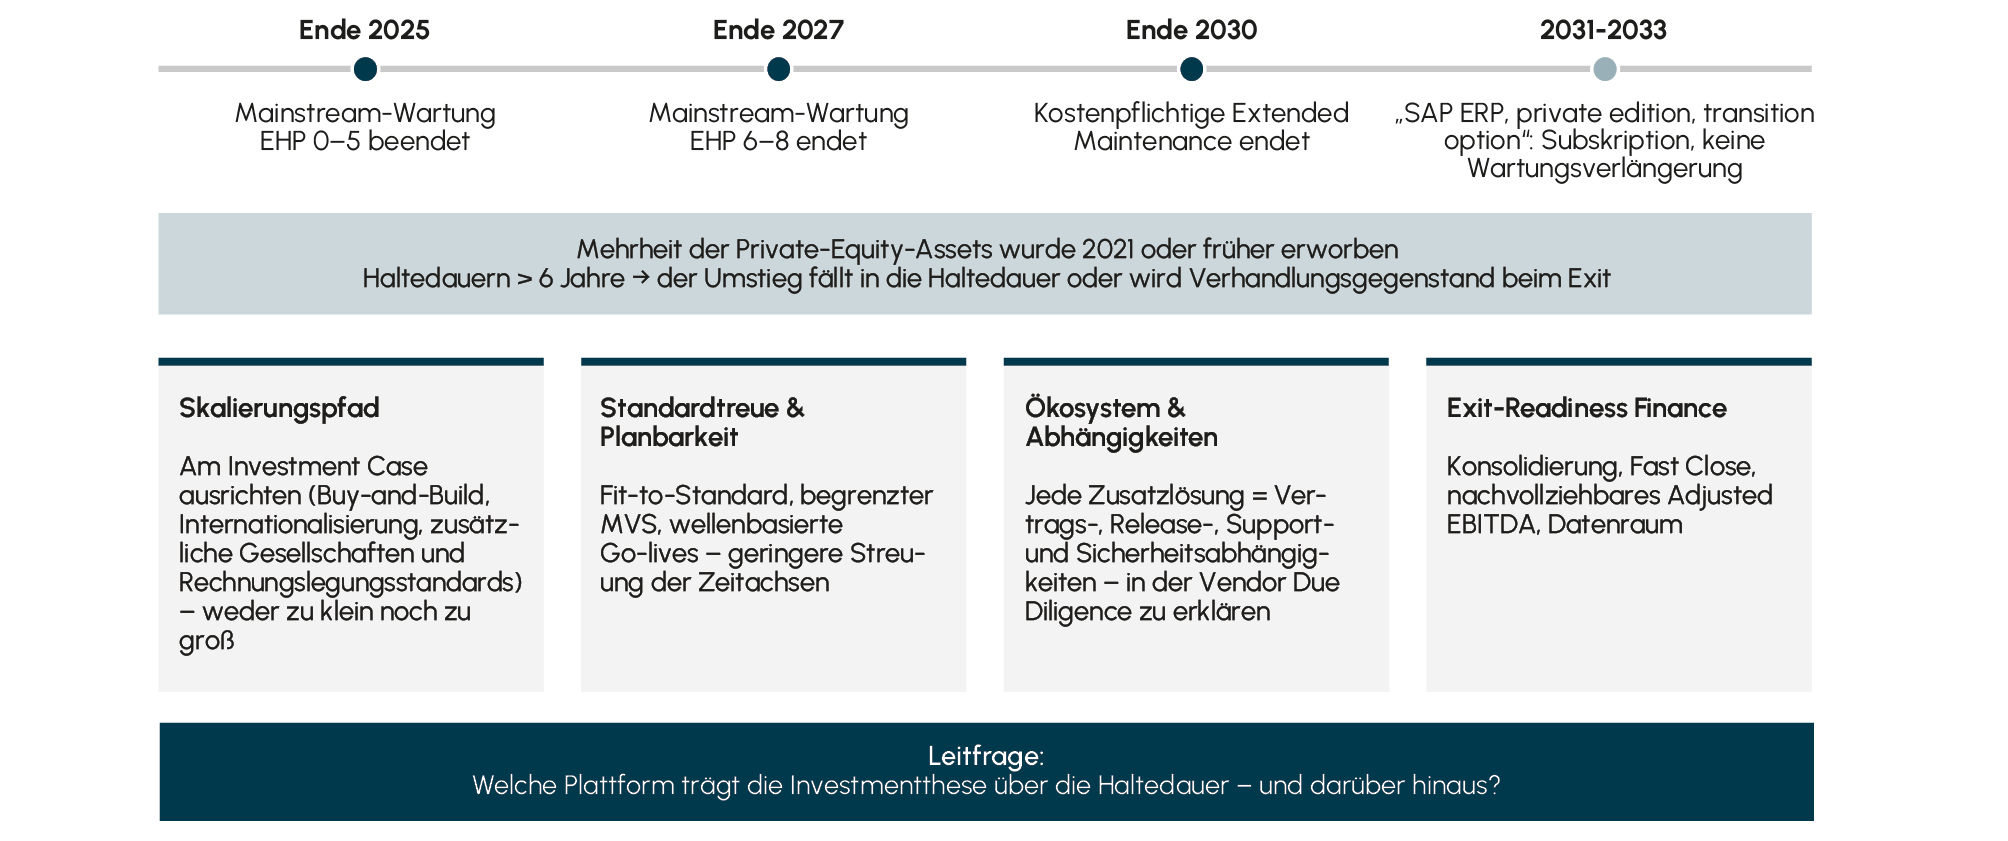
Der zeitliche Druck ist zudem nicht selbst gesetzt. Für SAP ECC 6.0 (Enhancement Packages 6 bis 8) endet die Mainstream-Wartung Ende 2027, gefolgt von einer kostenpflichtigen Extended Maintenance bis Ende 2030. Die bis 2033 reichende „SAP ERP, private edition, transition option“ ist keine Wartungsverlängerung, sondern eine an enge Voraussetzungen gebundene Subskription im Rahmen der SAP Private Cloud.²⁰ Für Portfoliounternehmen mit Haltedauern von über sechs Jahren heißt das: Der Umstieg fällt mit hoher Wahrscheinlichkeit in die eigene Haltedauer – oder er wird zum Verhandlungsgegenstand beim Verkauf.
5. Die Plattformfrage als Investmententscheidung
Für einen großen Teil der Portfoliounternehmen stellt sich die ERP-Frage in den kommenden Jahren nicht freiwillig. Die Mehrheit der Assets in PE-Portfolios wurde 2021 oder früher erworben;²¹ wer auf SAP ECC arbeitet, erreicht das Ende der Mainstream-Wartung damit sehr wahrscheinlich innerhalb der eigenen Haltedauer. Die Optionen reichen von der technischen Konversion (Brownfield) über die selektive Datenübernahme (Bluefield) bis zur Neuimplementierung (Greenfield) – in einer Private- oder Public-Cloud-Umgebung oder auf einer anderen Plattform.
Für Unternehmen ohne SAP-Bestand stellt sich dieselbe Frage als Auswahl eines Cloud-ERP. Welche Antwort richtig ist, entscheidet nicht der Feature-Vergleich, sondern die Frage, welche Plattform die Investmentthese über die Haltedauer – und darüber hinaus – trägt. Vier Kriterien helfen, die Plattformentscheidung technologieoffen und investorentauglich zu treffen:
Skalierungspfad. Die Plattform sollte an der im Investment Case unterstellten Unternehmensentwicklung ausgerichtet werden – Buy-and-Build, Internationalisierung, zusätzliche Gesellschaften und Rechnungslegungsstandards – nicht an der heutigen Größe. Das gilt in beide Richtungen. Wächst ein Unternehmen aus seinem System heraus, droht ein zweites, nicht eingeplantes Transformationsprojekt, typischerweise im dritten oder vierten Haltejahr und damit im ungünstigsten Moment. Ist das System dagegen zu groß, etwa weil im Carve-out das Konzern-ERP übernommen wird, zahlt das Unternehmen über die gesamte Haltedauer für Kapazität, die es nie nutzt. Dann lohnt es sich, die Plattform gleich passend zum Case zu dimensionieren.
Standardtreue und Planbarkeit. Moderne Cloud-Einführungsmodelle setzen auf vorkonfigurierte Best-Practice-Prozesse, einen bewusst begrenzten Minimum Viable Scope (MVS), einen wellenbasierten Go-live und ein konsequentes Fit-to-Standard. Das verkürzt die Projektlaufzeit und macht sie vor allem besser planbar. Im Hold Cycle zählt Planbarkeit mehr als eine perfekte Lösung.²² Der Preis ist eine geringere Individualisierbarkeit; ob er sich lohnt, hängt davon ab, wie viel echte Differenzierung in den Prozessen steckt.
Abb. 5 Die Plattformfrage als Investmententscheidung
 Quelle: SAP SE (2026): SAP Support Strategy; SAPinsider (2026); Bain & Company (2026), S. 8 f.; McKinsey (2026); Syntax (2025a); eigene Darstellung.
Ökosystem und Abhängigkeiten. Jede Zusatzlösung erzeugt Vertrags-, Release-, Support- und Sicherheitsabhängigkeiten, die sich im Buy-and-Build multiplizieren und in der Vendor Due Diligence erklärt werden müssen.
Exit-Readiness der Finanzfunktion. Ein Exit ist ein Datenbelastungstest: Konsolidierung, Fast Close, Segment- und Deckungsbeitragsrechnung, nachvollziehbare Bereinigungen im Adjusted EBITDA und ein Datenraum ohne monatelange manuelle Aufbereitung. Der Bedarf reicht bis zu den Fondsinvestoren: 68% der großen und 52% der kleinen PE-Häuser können deren individuelle Berichtswünsche nicht in Echtzeit erfüllen.²³ Ein einheitliches Datenmodell reduziert Aufwand, Fehlerquote und die Angreifbarkeit der Zahlen in der Diligence.
Die Plattformwahl ist damit vor allem eine Frage der Kapitalallokation.
6. Härtetest: ERP-Transformation im Carve-out
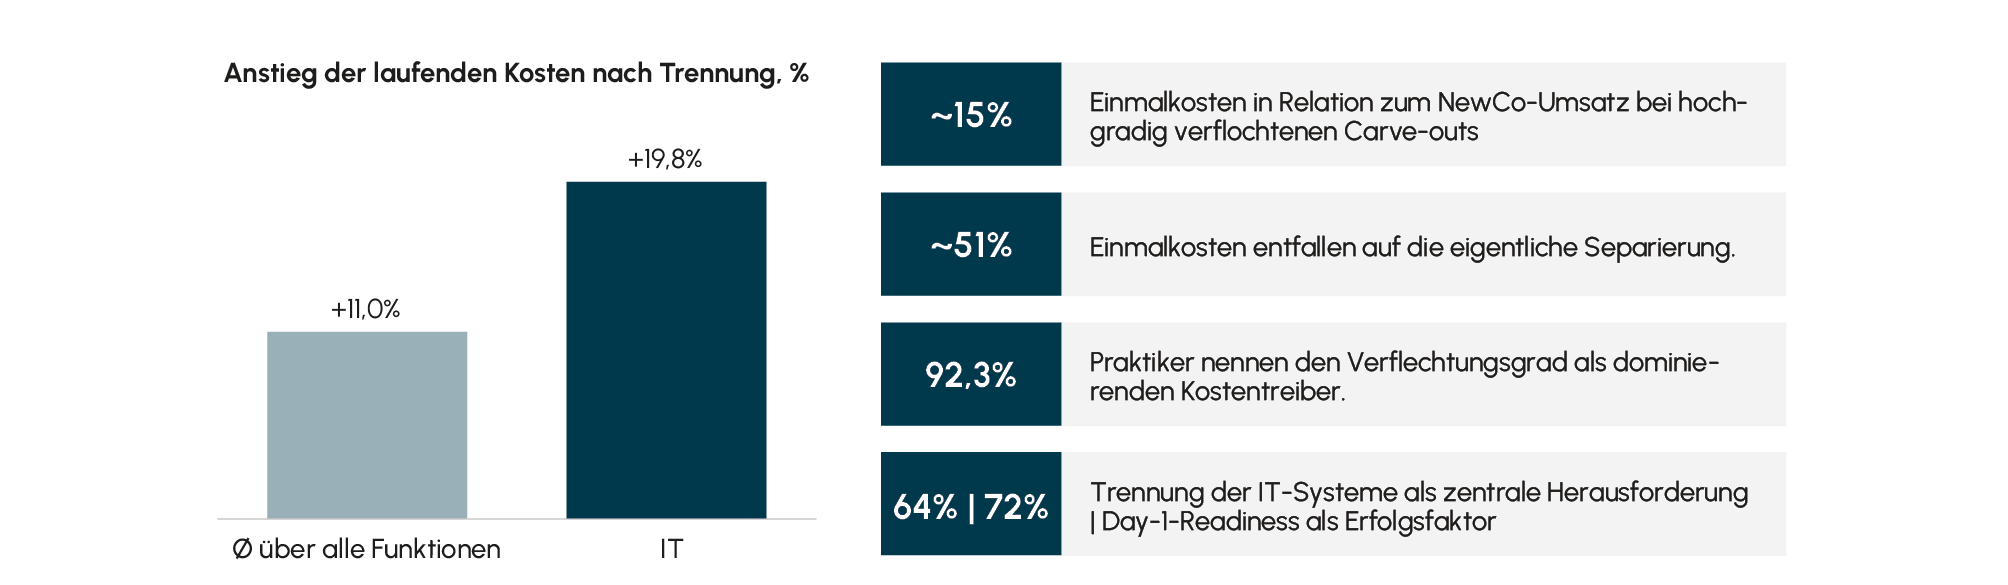
Besonders deutlich zeigt sich der Zusammenhang zwischen ERP-Entscheidung und Deal-Wert im Carve-out – dem Deal-Typ, der für PE strukturell an Bedeutung gewonnen hat.²⁴ Nach Roland Berger können in hochgradig verflochtenen Carve-outs die Einmalkosten rund 15% des NewCo-Umsatzes erreichen. Rund 51% davon entfallen auf die eigentliche Separierung, nicht auf Beratung. Dominierender Kostentreiber ist der Verflechtungsgrad – von 92,3% der befragten Praktiker genannt –, während die Unternehmensgröße statistisch kein signifikanter Prädiktor ist. Und die laufenden Kosten steigen nach der Trennung im Durchschnitt um 11% gegenüber der vorherigen Konzernallokation, mit dem höchsten Aufschlag in der IT: +19,8%.²⁵ Die ERP- und Datenarchitektur nennt Roland Berger ausdrücklich als eine der Designentscheidungen, die diesen Aufschlag bestimmen.²⁶
Die IT ist damit der größte Kostentreiber, bietet aber auch den größten Gestaltungsspielraum. Befragungen zeigen ein ähnliches Bild: 71% der Befragten sehen die Verflechtung mit dem Verkäuferkonzern und 64% die Trennung der IT-Systeme als zentrale Herausforderung gegenüber klassischen Verkäufen, und 72% nennen Day-1-Readiness als entscheidenden Erfolgsfaktor.²⁷ Der Verflechtungsgrad spiegelt dabei vor allem die gemeinsame Nutzung der IT wider – insbesondere der ERP-Systeme.²⁸
Daraus folgt eine Entscheidung, die in vielen Carve-outs falsch getroffen wird: Separierung und Transformation werden gleichzeitig statt nacheinander angegangen. Der Versuch, die Herauslösung aus dem Konzernsystem direkt mit einer Greenfield-Neuimplementierung zu verbinden, ist intuitiv attraktiv und in der Praxis meist die teurere Variante. AlixPartners weist darauf hin, dass die Komplexität einer IT-Separierung exponentiell steigen kann, wenn sie mit einem Wertsteigerungsprogramm kombiniert wird.²⁹ Greenfield-Ansätze benötigen typischerweise 12 bis 36 Monate samt Parallelbetrieb der Altumgebung – in den Zeitfenstern der Transitional Service Agreements (TSAs), die typischerweise drei bis 24 Monate laufen, kaum darstellbar.³⁰
Bewährt hat sich ein zweistufiges Vorgehen: erst eine zügige, risikoarme Separierung zur Sicherung der operativen Eigenständigkeit – etwa per Brownfield- oder Bluefield-Verfahren mit früh planbarem Aufwand – und anschließend, als bewusst getrennte Entscheidung mit eigenem Business Case, die ERP-Transformation im Hold Cycle.³¹ Verzögerungen sind teuer: 92% der PE-Häuser, deren Carve-out länger dauerte als geplant, beziffern die Kosten auf mindestens 10% des ursprünglichen Deal-Wertes; 64% halten sie mit besserer Vorbereitung für vermeidbar.³²
Der Vorteil dieser Trennung ist ökonomisch: Sie entkoppelt die Day-1-Handlungsfähigkeit von der Wertschöpfungsagenda. So muss Day 1 nicht mit der Transformation konkurrieren, und die Transformation hängt nicht am Auslaufdatum der TSAs. Wichtig ist allerdings, die Zwischenstufe aktiv zu befristen, denn Interimslösungen neigen dazu, dauerhaft zu werden.³³ Zugleich schafft die Trennung Kostentransparenz, denn Separierungs- und Optimierungskosten – etwa für System-Upgrades – werden in der Praxis häufig nicht sauber unterschieden.³⁴
7. Fallstudie: Vom Carve-out zur Cloud-Transformation bei Neptune Energy Deutschland
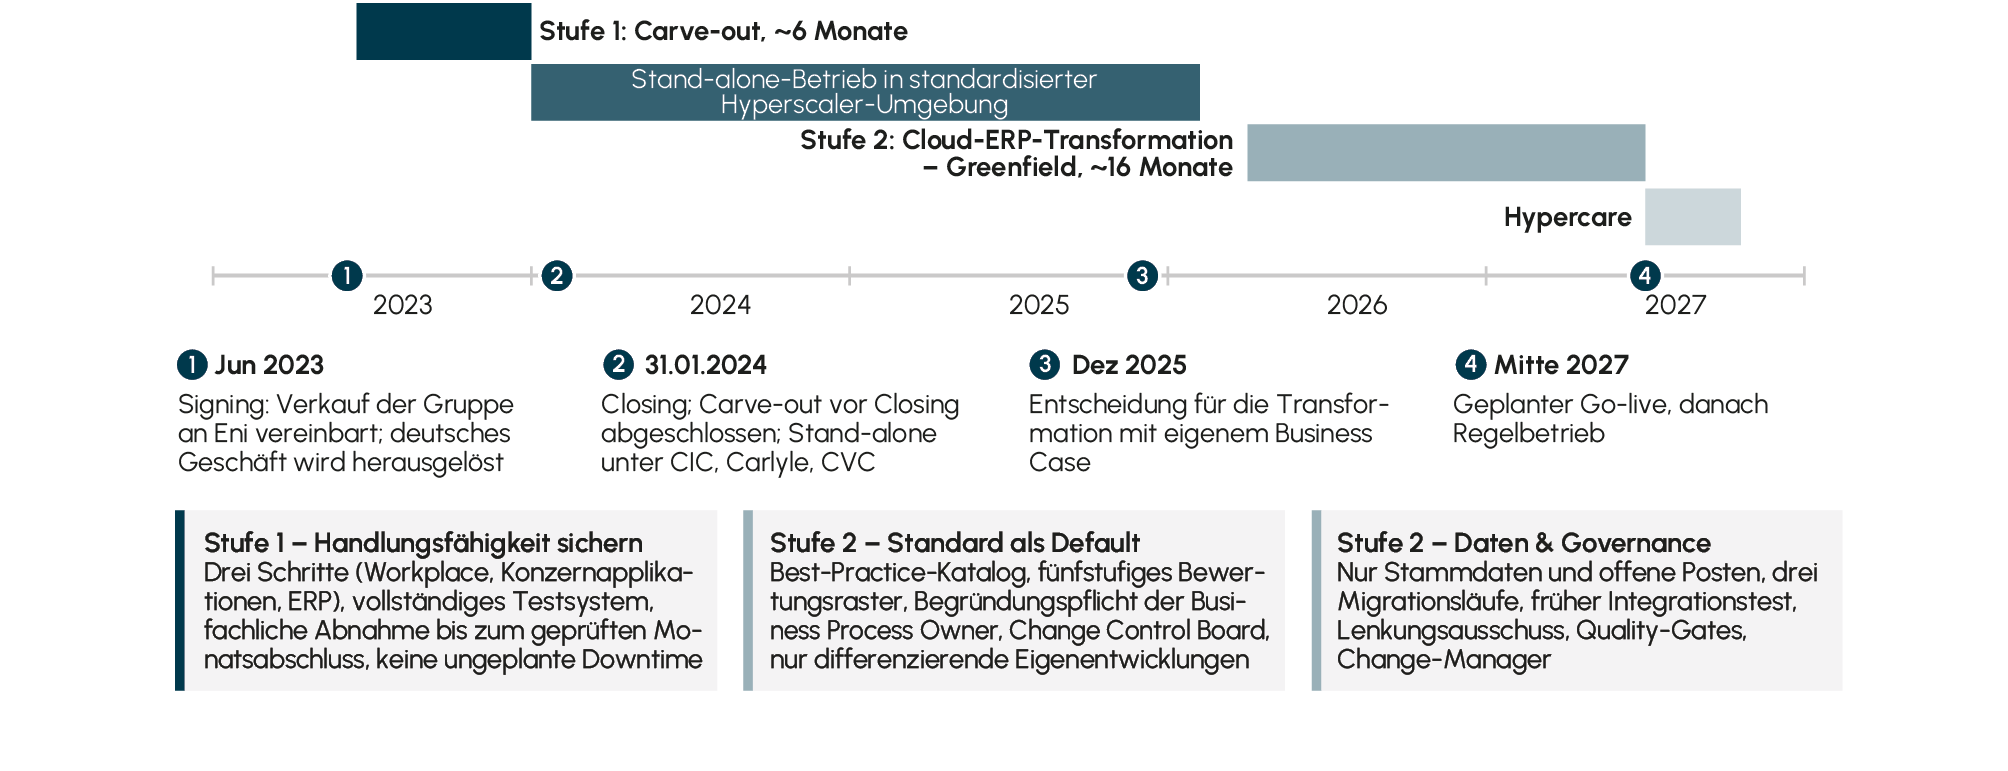
Wie sich Separierung und Transformation sequenzieren lassen, zeigt Neptune Energy Deutschland. Beim Verkauf der Neptune Energy Group an Eni wurde das deutsche Geschäft vor Closing herausgelöst. Es wird seither als eigenständige Gesellschaft im Besitz von CIC, Carlyle und CVC geführt.³⁵
Der IT-Carve-out erfolgte in drei Stufen – Workplace Services, konzernweit genutzte Applikationen, schließlich das ERP-System aus einer Private-Cloud-Umgebung in eine standardisierte Hyperscaler-Umgebung. Diese Separierung war nach rund sechs Monaten abgeschlossen, ohne ungeplante Downtime für den Betreiber sicherheitskritischer Förderanlagen. Erfolgskritisch waren ein vollständiges Testsystem und die fachliche Abnahme, bis hin zum geprüften Monatsabschluss.³⁶
Die Modernisierung war bewusst nicht Teil des Carve-outs. Sie folgt als zweite, separat entschiedene Stufe: Seit 2026 wird das gewachsene Kernsystem – bislang zentraler Knotenpunkt einer heterogenen Landschaft – per Greenfield-Ansatz durch ein Cloud-ERP in einer Private-Cloud-Umgebung abgelöst; bis zum Go-live sind rund 16 Monate geplant. Drei Designentscheidungen lassen sich auf andere Portfoliounternehmen übertragen:³⁷
Erstens: Standard als Default, Abweichung als Begründungspflicht. Ausgangspunkt ist ein Katalog vorkonfigurierter Best-Practice-Prozesse. Jede Anforderung wird in einem fünfstufigen Raster bewertet – vom unveränderten Standard über Konfiguration bis zur additiven Erweiterung. Jede Abweichung muss der verantwortliche Business Process Owner begründen. Ein Change Control Board begrenzt Prozessvarianten auf das Notwendige. Aus dem Altsystem werden nur Eigenentwicklungen übernommen, die echte Wettbewerbsvorteile abbilden.
Abb. 7 Carve-out: IT ist größter Kostentreiber und Hebel – Kostenaufschlag nach Funktion
 Quelle: Roland Berger (2026b): The true price of carve-outs (n > 50), S. 2, 6, 11; AlixPartners/Norton Rose Fulbright (2023): Carve-out transactions.
Zweitens: Datenmigration als Risikosteuerung. Übernommen werden Stammdaten und offene Posten; abgeschlossene Historie bleibt schreibgeschützt im Altsystem oder im Archiv. Drei Migrationsläufe und ein früher Integrationstest mit einem kleinen Anteil migrierter Echtdaten legen Defizite dort offen, wo sie am wenigsten kosten.
Drittens: Governance mit Gewicht. Ein paritätisch besetzter Lenkungsausschuss, Quality-Gates am Ende jeder Phase, ein dedizierter Change-Manager sowie eine Business-Process-Owner- und Key-User-Struktur verankern Standardtreue als Managemententscheidung. Der Carve-out sicherte die Handlungsfähigkeit, die Transformation liefert das Datenfundament für Konsolidierung, Automatisierung und KI.³⁸
8. Umsetzung: Wo der Hebel in der Praxis bricht
Der Werthebel wirkt nicht von selbst. Ob er sich realisieren lässt, hängt vor allem an drei Punkten.
Erstens: Fit-to-Standard ist eine Eigentümerentscheidung, keine Projektentscheidung. Abweichungen vom Standard treiben Kosten, Dauer und Wartungslast – sie entstehen in der Governance, wo Ausnahmen genehmigt werden. Erklärt der Gesellschafter Standardtreue nicht ausdrücklich zum Ziel, setzt das Projekt sie nicht durch.
Zweitens: Über den Projekterfolg entscheiden Governance und Change Management, nicht die Technik. Die Ursachen sind bekannt: Widerstand gegen Veränderung, komplexe Datenmigration, unterschätzte Total Cost of Ownership, undokumentierte Schnittstellen und fehlendes Executive Sponsorship.³⁹ Die Marktdaten bestätigen das: Im ERP Report 2026 von Panorama Consulting lagen rund 30% der Projekte über Budget und gut 22% über Plan; nur knapp ein Viertel der Unternehmen setzte einen intensiven Fokus auf Change Management.⁴⁰ Diese Ursachen sind organisatorischer Natur und lassen sich über Governance steuern. Sie eignen sich daher als Prüfkriterien, bevor ein Sponsor Budget freigibt. Dazu gehört, den Projektumfang entlang der Wertströme zu schneiden, nicht entlang der Systemmodule: Erst wird festgelegt, welcher End-to-End-Prozess welchen Werthebel trägt, dann folgt die Technik.
Drittens: Ein modernes ERP ist die Vorbedingung für die KI-Agenda – nicht deren Konkurrent. KI verändert die Bewertungslogik im Portfolio: Investoren prüfen bestehende Beteiligungen neu.⁴¹ Die Übersetzung von KI-Aktivität in Wirkung auf die Gewinn- und Verlustrechnung (P&L) bleibt dennoch uneinheitlich. Meist liegt das am Datenfundament: Legacy-ERPs zementieren Datensilos und begrenzen den Einsatz KI-gestützter Lösungen.⁴² Wer die KI-Story in der Equity Story führen will, muss die Datenbasis vorher geliefert haben. Oberflächlich aufgesetzte KI wird in der Diligence als experimentell abgetan und trägt keine Bewertung.⁴³ Rund 60% der Unternehmen realisieren noch keinen messbaren KI-Wert – auch, weil gewachsene Datenstrukturen bremsen.⁴⁴
Abb. 8 Neptune Energy: Erst trennen, dann transformieren – Zeitachse vom Carve-out zur Cloud-ERP-Transformation
 Quelle: Neptune Energy (2024); Syntax (2026); Interviews mit Frederic Sager, CFO der Neptune Energy Holding Germany GmbH, und Cindy Schindler, Head of IT der Neptune Energy Holding Germany GmbH; eigene Darstellung. Zeitachse schematisch.
9. Fazit
Die ERP-Cloud-Transformation ist im PE-Kontext eine Kapitalallokationsentscheidung mit zwei Wirkungsrichtungen: Sie hebt operative Performance über die Haltedauer, und sie verhindert einen Bewertungsabschlag am Exit. In einem Umfeld, in dem Entry Multiples auf Höchststand liegen, der Leverage-Beitrag sinkt und Haltedauern sechs Jahre übersteigen, ist die zweite Wirkungsrichtung die unterschätzte.
Für Deal-Teams und Operating Partner ergeben sich drei Konsequenzen. Erstens: Die ERP-Frage gehört in die Diligence, weil sie dort noch preiswirksam verhandelbar ist. Zweitens: Die Restlaufzeit bestimmt den Umfang – vollständige Roadmap bei über drei Jahren, Basisphase bei zwei bis drei Jahren, verkaufsfähiger Plan bei unter einem Jahr. Drittens: Die Plattform sollte zu der Entwicklung passen, die der Investment Case vorsieht, nicht zur heutigen Größe.
Wer diese Entscheidungen früh, quantifiziert und mit klarer Governance trifft, verwandelt einen wahrgenommenen Kostenblock in einen belegbaren Multiple-Treiber. Wer sie aufschiebt, überlässt sie dem Käufer, und der preist das offene Thema in den Kaufpreis ein.
Quellen
McKinsey & Company (2026): Global Private Markets Report 2026 – Private equity: Clearer view, tougher terrain, S. 17 f.
Bain & Company (2026): Control the Controllable, Weather the Rest – Private Equity Midyear Report 2026, S. 6.
KPMG (2025): Value creation in private equity – From stock-pickers to the quant PE house, S. 17.
McKinsey (2026), S. 3.
Syntax (2025): ERP Cloud Transformation in Private Equity: A Strategic Imperative for Value Creation and Exit Optimization, Whitepaper; die genannten Effektbandbreiten beruhen auf Projekterfahrung. Im Folgenden: Syntax (2025a).
McKinsey (2026), S. 18.
McKinsey (2026), S. 19.
Roland Berger (2026a): European Private Equity Outlook 2026 – From stabilization to momentum, S. 3, 6.
Roland Berger (2026a), S. 19.
Syntax (2025a).
BCG (2026): AI-First Companies Win the Future – Private Equity: Value Creation in Portfolio Companies, Executive Perspectives, Januar 2026, S. 7.
BCG (2026): AI Can Transform B2B Pricing, but It Isn’t Plug and Play; McKinsey & Company (2024): Harnessing the power of AI in distribution operations; McKinsey & Company (2021): Redesigning B2B pricing processes to get more out of technology (Artikeltitel: „Digital pricing transformations: The key to better margins“).
Thomson Reuters (2025): Understanding the ERP Cloud Migration Imperative; Syntax (2025a), S. 6.
Syntax (2025a).
KPMG (2026): Winning the carve-out relay – from team selection to the finish line, S. 5.
Syntax (2025a).
KPMG (2026), S. 52.
KPMG (2026), S. 52.
Syntax (2025a).
SAP SE (2026): SAP Support Strategy – Maintenance für SAP Business Suite 7; SAPinsider (2026): SAP Support Deadlines: Planning for 2027, 2030, and 2033. Maßgeblich sind die jeweils aktuellen SAP-Veröffentlichungen und Verträge.
Bain & Company (2026), S. 8 f.
Syntax (2025a).
MSCI Private Assets GP Survey 2025, zitiert nach KPMG (2025), S. 24.
PitchBook (2024): US PE Breakdown; AURELIUS (2025): Carve-out activity set to increase in 2025 – beide zitiert nach Syntax (2025b): Erfolgreiche ERP-Carve-Outs für Private-Equity-Portfoliounternehmen, S. 2; McKinsey (2026), S. 5.
Roland Berger (2026b): The true price of carve-outs – From cost traps to value creation, S. 2, 6, 11; Basis: Befragung von mehr als 50 Carve-out-Praktikern in Europa und den USA.
Roland Berger (2026b), S. 12.
AlixPartners/Norton Rose Fulbright (2023): Carve-out transactions – an effective instrument for value creation; Befragung Oktober 2022 bis April 2023, DACH.
BCG (2021): Don’t Let Carve-Out Costs Compromise Value Creation, S. 3.
AlixPartners (2021): The art of IT separation in carve-out operations.
BCG (2021), S. 5; McKinsey & Company (2019): Solving the carve-out conundrum, S. 6.
Eigene Projekterfahrung; KPMG (2026): Winning the carve-out relay – from team selection to the finish line; FTI Consulting (2025): The Hidden Costs in Carve-Outs.
PitchBook (2024), zitiert nach Syntax (2025b), S. 4.
Hypko, P./Winkler, M. (2026): Wenn der Deal steht, die IT aber nicht: Erfolgsfaktoren für IT-Carve-outs im Private-Equity-Umfeld am Beispiel eines Automobilzulieferers, in: M&A Review, September 2026.
BCG (2021), S. 4.
Neptune Energy (2024): Neptune Energy completes Eni and Vår Energi transactions, Pressemitteilung vom 31.01.2024.
Syntax (2026): Customer Story Neptune Energy – Komplexer Carve-out in Rekordzeit, S. 2.
Interviews mit Frederic Sager, CFO der Neptune Energy Holding Germany GmbH, sowie mit Cindy Schindler, Head of IT der Neptune Energy Holding Germany GmbH.
Interview mit Frederic Sager, a. a. O.
Syntax (2025a).
Panorama Consulting Group (2026): The 2026 ERP Report; Befragung von 170 Organisationen.
McKinsey (2026), S. 19.
Syntax (2025a).
McKinsey (2026), S. 20.
McKinsey (2026), S. 12; BCG (2026), S. 5 f.


