Der Mittelstand als strategischer Käufer
Nachfolge, Demografie und technologischer Wandel verändern die Rolle des deutschen Mittelstands im M&A-Markt: Erfolgreiche Familienunternehmen werden künftig häufiger als Käufer auftreten, weil sich Technologien, Fähigkeiten und Marktpositionen organisch oft nicht schnell genug aufbauen lassen. Entscheidend für den Erfolg ist, Strategie, Zielsuche und Finanzierung als zusammenhängende Disziplin strategischer Kapitalallokation zu verstehen und Akquisitionsfähigkeit gezielt aufzubauen.
1. Einleitung: Vom potenziellen Zielunternehmen zum strategischen Käufer
Die M&A-Debatte im deutschen Mittelstand ist in weiten Teilen eine Verkäuferdebatte. Nach dem Nachfolge-Monitoring der KfW streben bis Ende 2029 jährlich rund 109.000 mittelständische Unternehmen eine Nachfolgeregelung an; 57% der Unternehmerschaft sind 55 Jahre oder älter.¹
Doch dies ist nur eine Seite des Marktes. Auf der anderen stehen erfolgreiche, häufig international tätige Familienunternehmen vor der Frage, wie sich die eigene Wettbewerbsposition weiterentwickeln lässt, wenn sich Technologien schneller verändern, qualifizierte Mitarbeiter knapper werden und Märkte konsolidieren.
Für einen Teil dieser Unternehmen werden gezielte Akquisitionen zunehmend Teil der Antwort sein. Wo Technologien, Fähigkeiten oder Marktpositionen organisch nur mit erheblichem Zeit- und Ressourcenaufwand aufgebaut werden können, wird der Unternehmenskauf zur strategischen Alternative. M&A wird damit vom reinen Größeninstrument zu einem Instrument strategischer Beschleunigung.
Dieser Ansatz ist gerade für den Mittelstand relevant. Das Institut für Mittelstandsforschung Bonn definiert Mittelstand nicht über Umsatz- oder Beschäftigungsschwellen, sondern qualitativ über die Einheit von Eigentum und Leitung. Auch große, international tätige Familienunternehmen zählen deshalb zum wirtschaftlichen Mittelstand.²
Die Fähigkeit, Akquisitionen systematisch als Wachstumsinstrument einzusetzen, hängt weniger von der Unternehmensgröße als von Kapitalbasis, Managementkapazität, Entscheidungsstrukturen und Integrationsfähigkeit ab.
Nicht jeder erfolgreiche Mittelständler wird zum Käufer. Die erfolgreichen Unternehmen der kommenden Dekade werden häufiger auf der Käuferseite stehen als auf der Verkäuferseite, weil sich zentrale Fähigkeiten, Technologien und Marktpositionen nicht schnell genug organisch aufbauen lassen. M&A wird für diese Unternehmen zur Pflichtdisziplin strategischer Kapitalallokation.
Dafür sind drei Fragen zu beantworten: Welche Fähigkeiten, Technologien oder Marktpositionen sollen extern ergänzt werden? Welche Zielunternehmen vereinen strategische Passung, wirtschaftliche Attraktivität und Transaktionsfähigkeit? Und welche Kapitalstruktur ermöglicht den Erwerb, ohne die finanzielle Flexibilität des Unternehmens einzuschränken?
Die Antworten auf diese Fragen entscheiden darüber, ob aus einer Akquisitionschance ein belastbarer Investitionsfall wird. Abbildung 1 fasst diesen Zusammenhang als integriertes Modell zusammen.
2. Welche Fähigkeiten sollten zugekauft werden?
Die Rahmenbedingungen verändern die Abwägung zwischen Eigenaufbau und Zukauf. Nach Berechnung des Statistischen Bundesamts könnte die Bevölkerung im Erwerbsalter von 20 bis 66 Jahren bis Mitte der 2030er-Jahre selbst bei hoher Nettozuwanderung um rund 3,2 Mio. abnehmen, bei niedriger Nettozuwanderung um rund 4,9 Mio.³
Parallel steigt der technologische Anpassungsdruck. Zwischen 2022 und 2024 führten nach dem KfW-Digitalisierungsbericht 30% der mittelständischen Unternehmen Digitalisierungsprojekte durch. Große und forschungsaktive Mittelständler waren dabei deutlich aktiver.⁴
Der strategische Wert einer Akquisition bemisst sich nicht allein an Umsatz oder Ergebnis. Er liegt häufig in kürzeren Entwicklungszeiten, dem Zugang zu Technologie, Fachwissen und relevanten Kompetenzen sowie einem beschleunigten Markteintritt. Entscheidend ist daher nicht nur, welche Fähigkeiten benötigt werden, sondern wie schnell sie wirtschaftlich sinnvoll verfügbar gemacht werden können.
Dem Kaufpreis einer Akquisition sind die Kosten, der Zeitbedarf und das Erfolgsrisiko eines organischen Aufbaus gegenüberzustellen. Erst dieser Vergleich zeigt, ob der Zukauf die wirtschaftlich überlegene Alternative ist. M&A wird damit zur Frage unternehmerischer Opportunitätskosten.
Gleichzeitig schafft der Generationenwechsel ein großes Angebot potenzieller Zielunternehmen. Neben jährlich rund 109.000 angestrebten Nachfolgelösungen ziehen laut KfW bis Ende 2029 jährlich rund 114.000 Unternehmen eine Stilllegung nach dem Ausscheiden der Seniorgeneration in Betracht.⁵ Das Nachfolgeproblem des einen Unternehmens kann so Teil der Wachstumsstrategie eines anderen werden.
Nicht jedes Unternehmen mit Nachfolgebedarf ist ein attraktives Zielunternehmen. Etablierte Kundenbeziehungen, Mitarbeiter, Technologien und Marktpositionen können jedoch im Zuge eines Eigentümerwechsels für strategische Erwerber verfügbar werden.
Dabei stehen deutsche Käufer im internationalen Wettbewerb. Gemäß KfW Research sank ihr Anteil bei M&A-Transaktionen mit deutschen kleinen und mittleren Zielunternehmen von rund 61% zwischen 2005 und 2019 auf rund 51% zwischen 2020 und 2023.⁶ Inzwischen stammt in fast jeder zweiten Transaktion der Erwerber aus dem Ausland. Das ist für deutsche Strategen Risiko und Chance zugleich: Risiko, weil ihnen in der eigenen Nachfolgewelle Zielunternehmen entgehen; Chance, weil regionale Nähe und kulturelle Passung in Nachfolgesituationen oft schwerer wiegen als der höchste Preis, sofern man als Käufer frühzeitig präsent ist.
Wer attraktive Unternehmen erst identifiziert, wenn ein strukturierter Verkaufsprozess beginnt, überlässt anderen den zeitlichen Vorsprung. Professionelles M&A beginnt nicht mit einer Gelegenheit, sondern mit der Frage, welche strategische Lücke schneller oder besser durch einen Zukauf geschlossen werden kann als aus eigener Kraft.
Ausgangspunkt ist eine belastbare Investmenthypothese. Sie verbindet das strategische Ziel mit der Frage, wodurch eine Akquisition Wert schaffen soll, etwa durch Technologiezugang, geografische Expansion, Portfolioergänzung, zusätzliche Vertriebskanäle, spezifische Kompetenzen oder Marktkonsolidierung.
Unterschiedliche Investmenthypothesen erfordern unterschiedliche Zielunternehmen. Ein Unternehmen für einen Technologiesprung ist nach anderen Kriterien zu beurteilen als eines zur geografischen Markterschließung. Umsatz, Ergebnis und Wachstum bleiben relevant. Sie beantworten jedoch nicht, warum gerade dieser Erwerber mit gerade diesem Zielunternehmen zusätzlichen Wert schaffen kann.
Aus der Investmenthypothese folgen konkrete Investitionskriterien: Markt, Region, Technologie, Unternehmensgröße, Profitabilitätsprofil und Kundenstruktur ebenso wie Eigentümerkonstellation, Integrationskomplexität und Ausschlusskriterien.
Bereits hier ist die Finanzierung mitzudenken. Eine Akquisitionsstrategie, deren Kapitalbedarf die Risikotragfähigkeit des Erwerbers übersteigt oder dessen Eigentümerzielen widerspricht, ist strategisch nicht belastbar.
3. Welche Zielunternehmen erfüllen diese Anforderungen?
Aus der Investmenthypothese ergibt sich das Universum möglicher Zielunternehmen. Deren Attraktivität lässt sich anhand von vier Dimensionen beurteilen:
Strategischer Fit: Welchen Beitrag leistet das Zielunternehmen zur Strategie?
Finanzieller Fit: Wie tragfähig sind Geschäftsmodell, Ergebnisqualität, Cashflow-Profil und Kapitalbedarf?
Transaktions-Fit: Ist ein Erwerb hinsichtlich Eigentümerstruktur, Bewertung, Erwartungshaltung und Transaktionsstruktur realistisch?
Integrations-Fit: Verfügt der Erwerber über die Voraussetzungen, den erwarteten Mehrwert nach dem Vollzug tatsächlich zu realisieren?
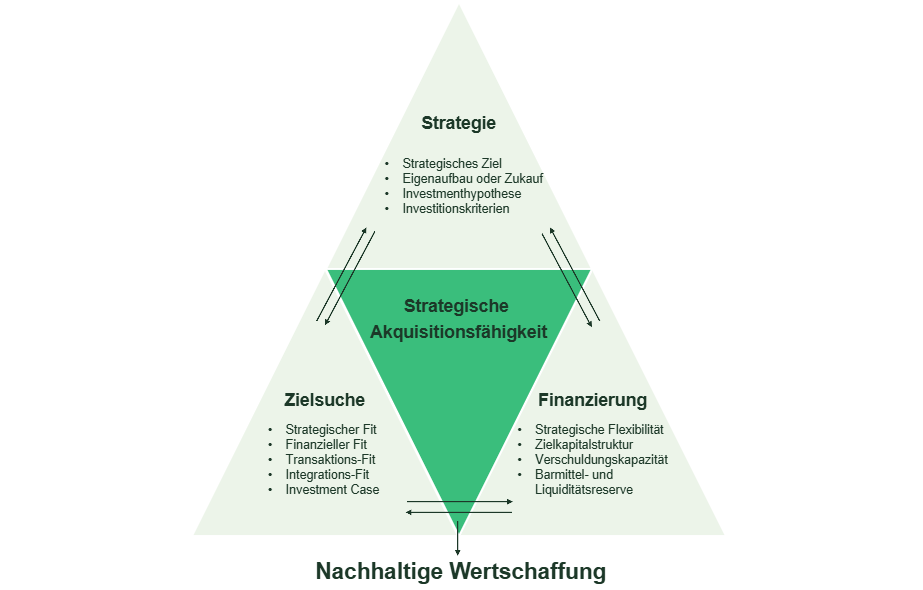
Abb. 1: Integriertes Modell strategischer Akquisitionsfähigkeit. Strategie, Zielsuche und Finanzierung bilden einen interdependenten Entscheidungsrahmen für nachhaltige Wertschaffung.
Quelle: Eigene Darstellung
Die Integrationsfähigkeit sollte bereits bei der Auswahl potenzieller Zielunternehmen berücksichtigt werden. Denn selbst plausible Synergien schaffen nur dann Wert, wenn sie auch realisiert werden können.
Nicht jedes gute Unternehmen ist ein gutes Zielunternehmen, und kein Zielunternehmen ist zu jedem Preis eine sinnvolle Akquisition. Strategischer Wert und vertretbarer Kaufpreis sind nicht identisch. Entscheidend ist, welcher Teil des geschaffenen Mehrwerts nach Kaufpreis, Finanzierung und Integration tatsächlich beim Erwerber verbleibt.
Nach unserer Erfahrung hängt die Qualität einer Zielliste weniger von der Datenbanktiefe ab als von der Kontinuität der Marktbeobachtung. Unternehmen, die ihr relevantes Käufer- und Zielumfeld in strukturierter Form über Jahre hinweg beobachten, erkennen Eigentümerwechsel, strategische Neuausrichtungen und Nachfolgesignale typischerweise zwölf bis 18 Monate früher als Unternehmen, die anlassbezogen suchen.
Relevante Zielunternehmen stehen im Mittelstand häufig nicht aktiv zum Verkauf. Eine systematische Zielsuche umfasst deshalb auch deren frühzeitige Identifikation und Ansprache. Der Vorteil eines bilateralen Prozesses liegt dabei nicht zwangsläufig in einem niedrigeren Preis, sondern darin, frühzeitig zu klären, ob überhaupt ein gemeinsamer Transaktionsraum besteht.
4. Welche Kapitalstruktur trägt die Akquisition?
Die Grundzüge der Akquisitionsfinanzierung sollten bereits vor der Prüfung konkreter Übernahmen feststehen. Ein Finanzmodell ermöglicht die frühzeitige Abschätzung von Verschuldungskapazität und Akquisitionsspielraum. Dabei sind neben dem Kaufpreis auch Transaktionskosten, Integrationsaufwendungen, Investitionen und zusätzlicher Liquiditätsbedarf zu berücksichtigen.
Entscheidend ist nicht die maximal mögliche Verschuldung zum Closing, sondern die nachhaltige Tragfähigkeit der Kapitalstruktur über den Investitions- und Integrationshorizont hinweg.
Das Finanzierungsumfeld bleibt aufgrund geopolitischer Unsicherheiten und ihrer wirtschaftlichen Folgen volatil. Die Kreditvergabe an Unternehmen erfolgt weiterhin selektiv. Im zweiten Quartal 2026 berichteten 40,5% der mittelständischen Unternehmen in Kreditverhandlungen von restriktivem Verhalten ihrer Banken. Laut KfW war dies der höchste Wert seit Beginn der Erhebung im Jahr 2017.⁷
Das spiegelt sich in höheren Anforderungen an die Qualität der Planungsrechnung und der Stressszenarien sowie einer grundsätzlich intensiveren Prüfung des Geschäftsmodells, der Marktposition und der Cashflow-Resilienz potenzieller Kreditnehmer wider.
Größere Mittelstandsakquisitionen werden häufig über syndizierte Bankkredite, Schuldscheindarlehen und zunehmend Kreditfonds finanziert. Eine frühzeitige Analyse der verfügbaren Finanzierungsoptionen ermöglicht die Abwägung von Verschuldungsgrad, Flexibilität und Finanzierungskosten.
Eine strukturierte Vorbereitung und ein kompetitiver Prozess schaffen die Grundlage für eine passgenaue Finanzierung. Ein solcher Prozess erweitert den Marktzugang, macht Angebote vergleichbar und kann Konditionen, Flexibilität und Finanzierungssicherheit verbessern. Zugleich ist die Finanzierung an den strategischen Zielen des Unternehmens auszurichten.
Eine erfolgreiche Akquisitionsfinanzierungsstrategie stellt sicher, dass die gewählte Finanzierungsstruktur zur Eigentümerstrategie und zum künftigen Handlungsspielraum des Unternehmens passt.
5. M&A Readiness: Governance als Teil der Akquisitionsfähigkeit
Wer M&A dauerhaft als Instrument der Unternehmensentwicklung einsetzen will, benötigt mehr als Transaktionserfahrung. Er benötigt Akquisitionsfähigkeit: eine belastbare Akquisitionsstrategie, kontinuierliches Markt-Monitoring, definierte Investitionskriterien, klare Entscheidungswege, Finanzierungskompetenz, interne Ressourcen und eine Integrationslogik, die vor dem Closing beginnt.
Ein wesentlicher Bestandteil dieser Fähigkeit ist eine Governance, die auch während eines laufenden Prozesses ergebnisoffen Entscheidungen ermöglicht.
Gerade darin liegt eine strukturelle Herausforderung. Je mehr Zeit, Managementaufmerksamkeit und Kosten bereits in einen Prozess investiert wurden, desto größer kann die Gefahr werden, an einer einmal getroffenen Entscheidung festzuhalten. Die Entscheidungsforschung beschreibt dieses Phänomen als Escalation of Commitment beziehungsweise Sunk-Cost-Effekt. Untersuchungen zeigen zudem, dass strukturierte Entscheidungshilfen und explizite Regeln zur Neubewertung einer Investition solchen Eskalationstendenzen entgegenwirken können.⁸
Weitere Herausforderungen ergeben sich aus Informations- und Verhandlungsasymmetrien gegenüber Verkäufern und Kapitalgebern sowie aus dem Zugang zu attraktiven Zielunternehmen und wettbewerbsfähigen Finanzierungsquellen. Verkäufer werden regelmäßig durch spezialisierte Berater begleitet, Kapitalgeber verhandeln Akquisitionsfinanzierungen als Tagesgeschäft. Gleichzeitig befinden sich viele interessante Zielunternehmen nicht in strukturierten Verkaufsprozessen und müssen erst identifiziert werden.
Käufer sollten diese Asymmetrien gezielt ausgleichen: durch Markttransparenz, objektivierte Entscheidungsgrundlagen, gestärkte Verhandlungspositionen und eine effiziente Prozesssteuerung – mit eigenen Ressourcen oder mit externer Unterstützung. Die Investitionsentscheidung selbst bleibt unternehmerisch.
Für Familienunternehmen kann Akquisitionsfähigkeit dabei etwas anderes bedeuten als eine klassische Logik der Plattform- und Folgeakquisitionen. Ihre besondere Stärke liegt häufig in der Verbindung eines langfristigen strategischen Horizonts mit konsequenter Transaktionsdisziplin. Gerade diese Kombination ermöglicht es, Akquisitionen nicht als isolierte Gelegenheit, sondern als Bestandteil einer nachhaltigen Unternehmensentwicklung zu verstehen.
6. Fazit: Die andere Seite des M&A-Marktes
Der deutsche Mittelstand steht vor einer doppelten strukturellen Bewegung: Der Generationenwechsel erhöht den Druck zu Nachfolge und Eigentümerwechsel.⁹ Zudem erschweren Demografie und technologische Transformation den organischen Aufbau bestimmter Fähigkeiten.¹⁰
Dazwischen entsteht ein strategischer M&A-Raum. Ihn zu nutzen, setzt voraus, Akquisitionen nicht als isolierte Gelegenheiten zu betrachten. Strategie, Zielsuche und Finanzierung bilden ein zusammenhängendes Entscheidungsmodell.
Die Strategie definiert die gesuchte Kompetenz. Die Investmenthypothese übersetzt sie in Werttreiber. Die Suche nach Zielunternehmen und deren Bewertung formen daraus den Investitionsfall. Die Finanzierung definiert den tragfähigen Handlungsspielraum. Die Integration entscheidet, ob aus erworbenem Potenzial tatsächlich Wert entsteht.
So verstanden ist M&A weder Selbstzweck noch Wachstumsabkürzung, sondern eine Disziplin strategischer Kapitalallokation, die mit derselben Ernsthaftigkeit zu betreiben ist wie eine große Investitionsentscheidung im eigenen Unternehmen.
Der deutsche Mittelstand wird auch künftig attraktive Unternehmen für externe Investoren hervorbringen. Doch eine der interessanteren Entwicklungen dürfte auf der anderen Seite des Verhandlungstisches stattfinden:
Die nächste Generation erfolgreicher mittelständischer Unternehmen wird sich nicht allein daran messen lassen, was sie selbst aufgebaut hat, sondern auch daran, wie konsequent sie erkennt, was sie besser hinzukaufen sollte, welchen Preis sie dafür zahlen kann und wie daraus langfristig Wert entsteht.
Quellen
Vgl. Schwartz: Nachfolge-Monitoring Mittelstand 2025: Pläne für Geschäftsaufgaben wachsen erneut – Kaufpreisvorstellungen deutlich gestiegen. In: KfW Research, Fokus Volkswirtschaft, Nr. 526, Frankfurt am Main, 9. Januar 2026.
Vgl. Institut für Mittelstandsforschung Bonn: Informationen zum Mittelstand aus erster Hand, Stand Juli 2026, Bonn, 2026; ergänzend: Institut für Mittelstandsforschung Bonn: Volkswirtschaftliche Bedeutung der kleinen und mittleren Unternehmen bleibt hoch, Pressemitteilung vom 3. Juli 2026.
Vgl. Statistisches Bundesamt: 16. koordinierte Bevölkerungsvorausberechnung. Annahmen und Ergebnisse, Wiesbaden, 11. Dezember 2025; Statistisches Bundesamt: Demografischer Wandel: Zahl der Menschen im Erwerbsalter wird bis 2035 sinken, Wiesbaden. Die Vorausberechnung stellt Szenarien und keine Prognose dar.
Vgl. Zimmermann: KfW-Digitalisierungsbericht Mittelstand 2025: Digitalisierungsaktivitäten verlieren deutlich an Schwung. KfW Research, Frankfurt am Main, April 2026.
Vgl. Fußnote 1.
Vgl. Gerstenberger: M&A-Deals im deutschen Mittelstand – Corona-Schock noch nicht verdaut. In: KfW Research, Fokus Volkswirtschaft, Nr. 472, Frankfurt am Main, 10. Oktober 2024. Grundlage der Auswertung ist die Orbis-M&A-Datenbank.
Vgl. Körner: KfW-ifo-Kredithürde Q2 2026: Konflikt im Nahen Osten verschärft Kreditzugang. KfW Research, Frankfurt am Main, 7. Juli 2026.
Vgl. Ohlert/Weißenberger: Debiasing escalation of commitment: the effectiveness of decision aids to enhance de-escalation. In: Journal of Management Control, Vol. 30, 2020, S. 405–438; ergänzend: Guenzel: In Too Deep: The Effect of Sunk Costs on Corporate Investment. In: The Journal of Finance, forthcoming.
Vgl. Fußnote 1.
Vgl. Fußnoten 3 und 4.


