

Austria goes abroad: Österreichs erfolgreiche Reise ins M&A-Ausland
In unserer letzten Austria Column widmeten wir uns unter der Überschrift „Austria for Sale?“ Cross-Border-Transaktionen, bei denen österreichische Unternehmen von ausländischen Akteuren erworben werden. In der vorliegenden Ausgabe fokussieren wir uns auf die entgegengesetzte Transaktionsrichtung.
1. Einleitung
In unserer letzten Austria Column widmeten wir uns unter der Überschrift „Austria for Sale?“ Cross-Border-Transaktionen, bei denen österreichische Unternehmen von ausländischen Akteuren erworben werden. In der vorliegenden Ausgabe fokussieren wir uns auf die entgegengesetzte Transaktionsrichtung. Dabei können wir zeigen, dass sich unter österreichischen Unternehmen nicht nur attraktive Targets, sondern auch sehr aktive – und sehr erfolgreiche – Käufer befinden, die Übernahmen im Ausland tätigen. Einige von ihnen können dabei auf eine zweistellige Zahl an Auslandsakquisitionen zurückblicken – man denke etwa an den Anlagenbauer ANDRITZ, der durch M&A in Nordamerika und Europa sein Portfolio wesentlich erweiterte; an die Vienna Insurance Group, die in vielen Ländern Osteuropas durch Zukäufe führende Marktpositionen erreichte; oder an die zahlreichen Übernahmen von Möbelhändlern in Zentraleuropa durch XXXLutz (siehe dazu unsere Detailanalysen¹).
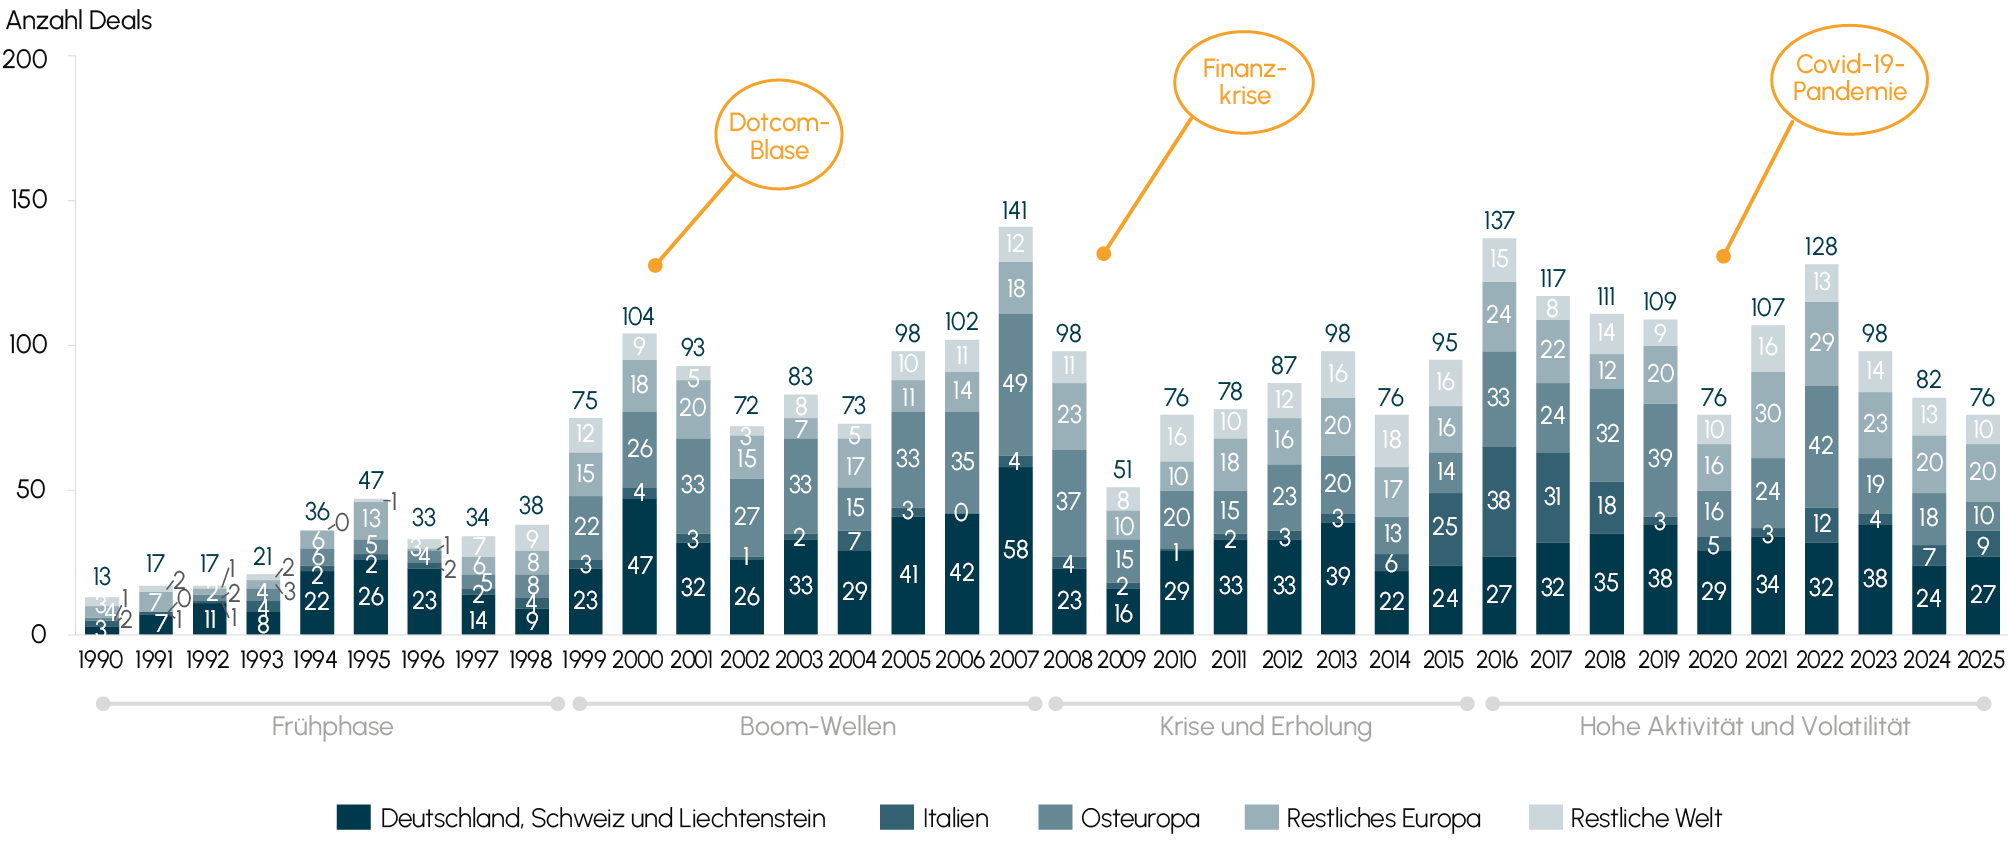
Im langjährigen Mittel tätigen österreichische Unternehmen im Ausland rund 100 Zukäufe pro Jahr, wobei die konkrete Zahl stark schwankt – sie liegt meist zwischen 70 und 140 Deals. Trotz dieser Volatilität überstieg die Zahl der Auslandsakquisitionen durch österreichische Unternehmen seit der Jahrtausendwende in 23 von 25 Jahren jene der Übernahmen österreichischer Unternehmen aus dem Ausland. Es wird also generell mehr im Ausland zugekauft als an das Ausland abgegeben. Weiters fällt auf, dass österreichische Käufer ungebrochen stark strategisch getrieben sind und Finanzinvestoren mit zuletzt rund 10 bis 15 Deals pro Jahr eine untergeordnete Rolle spielen.
2. Historische Entwicklung
Historisch lässt sich die M&A-Aktivität österreichischer Player im Ausland in vier Phasen unterteilen. In der Frühphase (1990–1998) waren österreichische Unternehmen bei M&A-Transaktionen generell noch sehr zurückhaltend, was für internationale Zukäufe in besonderem Maße galt. So wurden jährlich rund 30 Auslandsakquisitionen angekündigt, von denen circa die Hälfte auf die DACH-Region entfiel. Mit der Einführung des Euro als Buchwährung und dem Beginn der Beitrittsverhandlungen zur EU-Osterweiterung änderten sich die Rahmenbedingungen ab 1999 grundlegend. Es folgte eine Phase von zwei Boom-Wellen (1999–2007), in der die Auslandszukäufe auf rund 95 Transaktionen pro Jahr hochschnellten. Getragen war dieses signifikante Wachstum insbesondere von einer Verachtfachung der Zukäufe in Osteuropa. Im Jahr 2007 erreichte die Aktivität österreichischer Käufer im Ausland mit 141 Deals den historischen Höchststand. Ausschlaggebend dafür waren die zweite EU-Osterweiterung und eine insgesamt sehr starke M&A-Aktivität in Richtung Osteuropa und darüber hinaus. Diesem Allzeithoch folgte eine Phase der Krise und Erholung (2008–2015): Im Jahr 2009 kam es im Zuge der Finanz- und Wirtschaftskrise zu einer massiven Reduzierung der Transaktionszahl auf bloß noch 51 Transaktionen. Die anschließende Erholung führte dann zu einer vergleichsweise raschen Zunahme der grenzüberschreitenden M&A-Aktivität österreichischer Player. Im Durchschnitt wurden rund 80 Deals pro Jahr verzeichnet. Allerdings spielte Osteuropa, das durch die Krise besonders hart getroffen wurde, jetzt eine geringere Rolle als zuvor. Gleichzeitig gewannen interkontinentale Akquisitionen an Bedeutung. Ab 2016 kam es zu einer Phase erneuter hoher Aktivität und Volatilität (2016–2025). Günstige Finanzierungskosten, eine verbesserte konjunkturelle Lage und das verstärkte Auftreten von Serienkäufern führten zu einem Anstieg der jährlichen Zukäufe auf rund 105 Transaktionen. Selbst die Covid-19-Pandemie schwächte die hohe Aktivität nur vorübergehend. Erst ab 2023 führten die gestiegene Unsicherheit und die schwächere Konjunktur zu einer deutlichen Zurückhaltung bei Auslandsakquisitionen, die bis dato anhält.
3. Analyse österreichischer Käufer²
Österreichische Käufer ausländischer Unternehmen sind vor allem in den Branchen Industrie, Finanzen sowie Konsumgüter und -leistungen aktiv. Insgesamt entfallen rund zwei Drittel aller Auslandszukäufe der letzten Dekade auf diese drei Branchen. In der Industrie (24%) war der Anlagenbauer ANDRITZ, der durch eine zweistellige Zahl an Auslandszukäufen seinen Zellstoff- und Papierbereich stark ausbaute und auch in den Bereichen Metalle, Hydro sowie Umwelt und Energie expandierte, besonders aktiv. Ebenfalls eine zweistellige Dealzahl erreichte der Feuerfestkonzern RHI Magnesita, der weltweit diverse Produktionsbetriebe und Dienstleister im Feuerfestbereich akquirierte. Mehrfach in der Käuferstatistik erscheinen ferner die Industriegruppe Pierer Industrie und der Kranbauer PALFINGER. Im Finanzsektor (23%) waren sowohl Banken als auch Versicherungen sehr aktiv. Unter den Banken verantworteten die Erste Group Bank, die Raiffeisen Bank International und die BAWAG mehrere wachstumsgetriebene Transaktionen in Zentral- und Osteuropa. Im Versicherungssektor intensivierten die Vienna Insurance Group, die UNIQA und die GRAWE ihre Akquisitionstätigkeit wieder merklich (siehe AC MAR 10/2025). In der Branche Konsumgüter und -leistungen (16%) traten Unternehmen wie der Möbelhändler XXXLutz und der Verpackungshersteller ALPLA besonders häufig als Käufer im Ausland auf. XXXLutz entwickelte sich – wie wir in AC MAR 11/2020 detailliert analysierten – durch eine Reihe großvolumiger Akquisitionen in Deutschland, Frankreich und der Schweiz zu einem der größten Möbelhändler der Welt. ALPLA expandierte international durch Unternehmenszukäufe in Märkten von Südafrika bis Nordeuropa. Dabei spielte neben Wachstum auch die Kreislaufwirtschaftstransformation eine treibende Rolle.
Das verbleibende Drittel aller Transaktionen entfällt auf Player aus dem Bereich Technologie, Medien und Telekommunikation (121 Deals), darunter etwa Frequentis und Kontron, aus dem Bereich Roh- und Grundstoffe (120 Deals), etwa Wienerberger, aus dem Gesundheitssektor (88 Deals), darunter Lifebrain, und aus der Energiebranche (58 Deals), zum Beispiel OMV, VERBUND und Enery.
Neben der Branchenkonzentration zeigt die Analyse österreichischer Käuferunternehmen eine starke Bedeutung von „Serial Acquirers“. Besonders bemerkenswert ist, dass ein Drittel der Transaktionen allein auf Unternehmen mit zehn oder mehr Zukäufen entfiel. Rund drei Viertel aller Auslandsdeals gingen auf Käufer zurück, die mindestens zwei Akquisitionen tätigten.
Abb. 1 Outbound-M&A-Aktivitäten österreichischer Unternehmen nach Zielregionen
Quelle: LSEG Data & Analytics; BCG; Beobachtungszeitraum 1990 bis 2025
4. Analyse ausländischer Zielunternehmen³
Österreichische Käufer zielten in der vergangenen Dekade bei ihren Auslandsakquisitionen vor allem auf europäische Unternehmen, insbesondere aus den Branchen Industrie, Konsumgüter und -leistungen sowie Technologie, Medien und Telekommunikation.
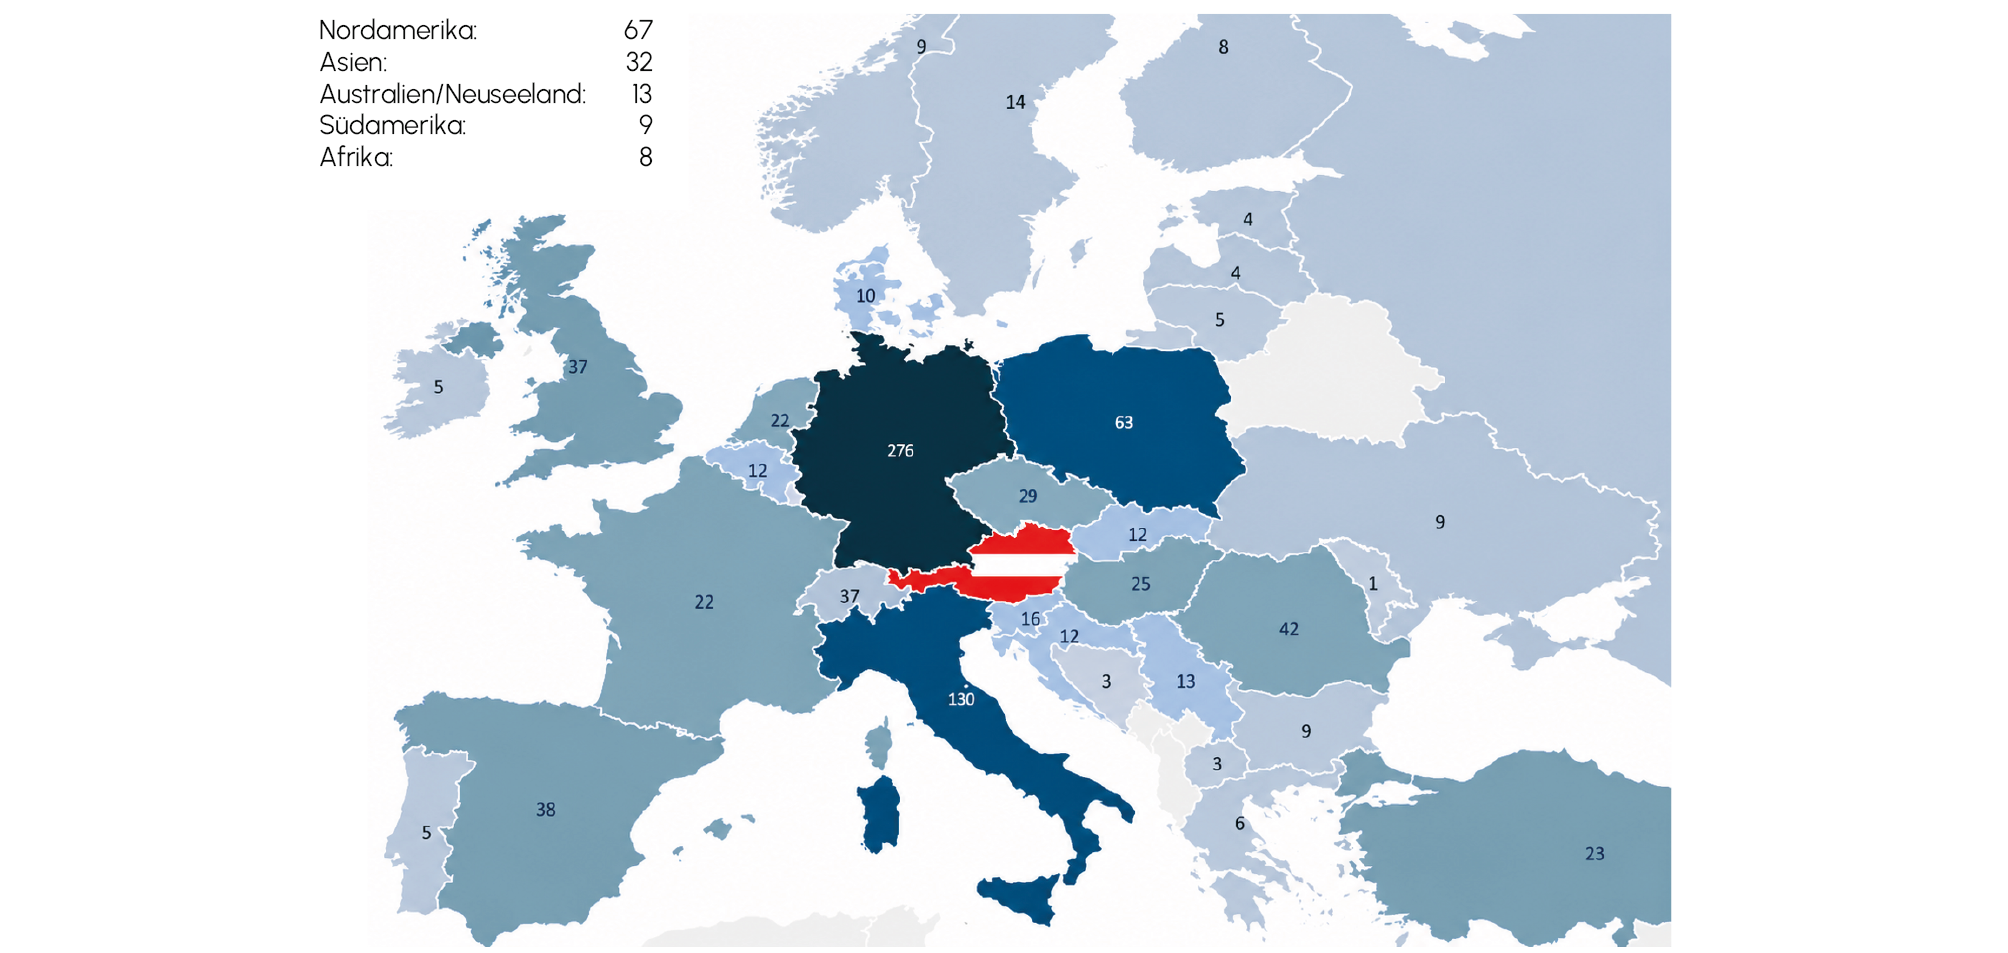
Abb. 2 Geographische Verteilung österreichischer Zukäufe im Ausland
Quelle: LSEG Data & Analytics; BCG; Beobachtungszeitraum 2016 bis 2025
4.1 Zielregionen
Österreichische Unternehmen tätigten neun von zehn grenzüberschreitenden Akquisitionen in Europa. (Zum Vergleich: Bei grenzüberschreitenden Akquisitionen in Österreich stammten rund sieben von zehn Erwerbern aus Europa.) Rund drei von zehn Zukäufen österreichischer Unternehmen betrafen Unternehmen aus dem restlichen DACH-Raum (Deutschland und Schweiz), wobei deren Anteil im Zeitverlauf tendenziell rückläufig war. Rund ein Viertel aller Deals betraf Zielunternehmen in Osteuropa. Damit liegt der Anteil deutlich unter den Spitzenwerten der Boom-Jahre, als etwa 2003 40% der österreichischen Auslandsakquisitionen auf Osteuropa entfielen. Die Region bleibt für österreichische Käufer allerdings weiterhin bedeutsam.
Auf Länderebene war Deutschland mit einem Anteil von 27% der mit Abstand wichtigste Zielmarkt. An zweiter Stelle folgte Italien mit 12%. Dieser vergleichsweise hohe Anteil ist allerdings teilweise auf einen Sondereffekt zurückzuführen. So gingen rund 70 Transaktionen mittelbar auf den ehemals österreichischen Laborbetreiber Lifebrain zurück, der zwischen 2014 und 2017 in Italien zahlreiche kleinere Laboratorien akquirierte. Die Schweiz folgte mit einem Anteil von 7% als drittwichtigster europäischer Zielmarkt.
Interkontinentale Akquisitionen waren mit einem Anteil von einem Zehntel aller Transaktionen vergleichsweise selten. Mehr als die Hälfte davon entfielen auf Nordamerika (6% aller Deals), insbesondere auf die USA. An zweiter Stelle folgte Asien mit 3%. Eine nochmals geringere Rolle spielten Australien/Neuseeland, Südamerika sowie Afrika, auf die jeweils rund 1% der Transaktionen entfielen.
4.2 Zielbranchen
Rund sechs von zehn Deals zielten auf Unternehmen in den Branchen Industrie (25%), Konsumgüter und -leistungen (18%) sowie Technologie, Medien und Telekommunikation (16%). Die größten Transaktionsvolumina wurden dagegen bei Zukäufen in den Branchen Roh- und Grundstoffe (31,4 Mrd. EUR) sowie Finanzen und Immobilien (8,9 Mrd. EUR) verzeichnet. In der Branche Roh- und Grundstoffe ist jedoch ein Sondereffekt durch die Fusion von Borealis und Borouge zu beachten, die den mit Abstand größten M&A-Deal darstellt, der je mit österreichischer Beteiligung abgeschlossen wurde. Blickt man auf die Branchenverteilung nach geographischer Zielregion, fallen nur geringfügige Unterschiede zwischen Europa und den übrigen Kontinenten auf. Tendenziell gilt, dass in Amerika etwas stärker auf Industrie sowie Roh- und Grundstoffe abgezielt wird, während es kaum Übernahmen von Finanzunternehmen gibt. In Asien wird überproportional auf den Roh- und Grundstoffbereich zugegriffen. Technologie, Medien und Telekommunikation, Finanzen sowie der Gesundheitsbereich sind dagegen unterrepräsentiert.
5. Marktreaktion und langfristige Wertschöpfung⁴
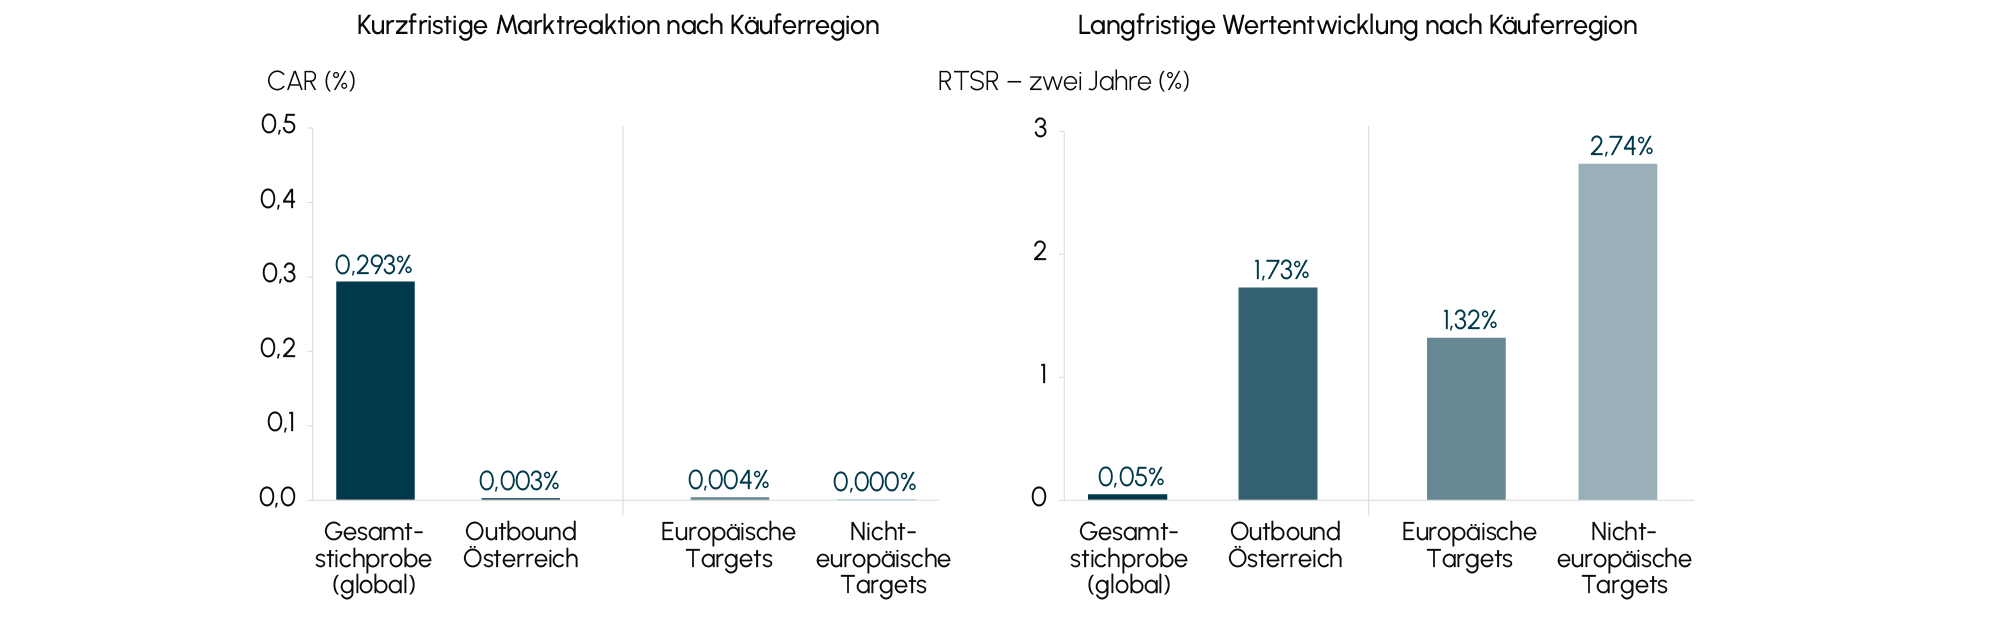
Auslandsakquisitionen österreichischer Unternehmen gingen zum Zeitpunkt ihrer Ankündigung zunächst mit einer verhaltenen Marktreaktion einher, zeigten langfristig jedoch eine klar positive Wertentwicklung (vgl. Abb. 3).
Abb. 3 Kurzfristige Marktreaktion und langfristige Wertentwicklung nach Zielregion
Quelle: LSEG Data & Analytics; BCG; Beobachtungszeitraum 1990 bis 2025
Kurzfristig spiegelten sich die Ankündigungen in einem bloß moderaten Cumulative Abnormal Return (CAR) wider. Der CAR misst die kurzfristige Kapitalmarktreaktion der Investoren und wird als Überrendite gegenüber dem Industrie-Benchmark-Index im Zeitfenster +/-3 Tage um den Ankündigungstag der Transaktion interpretiert. Beim Erwerb eines Ziels im Ausland durch ein österreichisches Unternehmen lag die Überrendite im Vergleich zum Industrie-Benchmark-Index bei (gerundet) 0,00% (gegenüber 0,29% global). Dies bedeutet, dass die Marktreaktion geringfügig schlechter ausfiel als im globalen Vergleich. Damit genossen österreichische Unternehmen bei Auslandszukäufen im Durchschnitt zumindest keinen Vertrauensvorschuss, was an den Unsicherheiten, die grenzüberschreitende Transaktionen per se mitbringen, sowie an einer angenommenen geringeren Erfahrung österreichischer Player liegen kann. Allerdings zeigen sich branchenspezifisch einige Unterschiede: Während Deals im Roh- und Grundstoffbereich besonders kritisch aufgenommen wurden, war die Marktreaktion bei Akquisitionen im Industrie- sowie im Finanzsektor sogar positiv.
Die langfristige Wertentwicklung war – gemessen am relativen Total Shareholder Return über zwei Jahre⁵ – klar positiv. Demnach lag die langfristige Wertentwicklung im Regelfall – das heißt bei einem Zukauf innerhalb Europas – bei 1,32%. Noch erfreulicher war die langfristige Wertentwicklung bei Zukäufen außerhalb Europas, wo ein relativer Total Shareholder Return von 2,74% erzielt wurde. Dies ist insofern bemerkenswert, als kulturelle, wirtschaftliche und regulatorische Distanzen die Integration ausländischer Targets tendenziell erschweren. Offensichtlich waren österreichische Unternehmen bei der Identifizierung passgenauer Zielunternehmen und deren Eingliederung in den eigenen Betrieb sehr geschickt. Dies gilt insbesondere für den Energiebereich, für Roh- und Grundstoffe sowie für Technologie, Medien und Telekommunikation. Weniger erfolgreich waren dagegen in der Regel die Bereiche Industrie und Finanzwirtschaft, die bezogen auf einen Zweijahreszeitraum negative Wertentwicklungen hinnehmen mussten. Dies ist insbesondere deshalb interessant, als diese beiden Sektoren – wie oben beschrieben – die einzigen sind, die bei Ankündigung der Transaktion zunächst einen messbar positiven Werteffekt erzielten, diesen offenbar jedoch nicht in langfristige Wertgenerierung ummünzen konnten. Bei österreichischen Käufern im Roh- und Grundstoff- bereich verhielt es sich genau andersherum.
6. Deal-Ticker
Diese Rubrik gibt einen kompakten Überblick über die wesentlichen Transaktionen (mit österreichischer Beteiligung auf der Käufer-, Verkäufer- und/oder Target-Seite), die in den vergangenen Monaten abgeschlossen wurden.
Industriegüter und -leistungen
In der Sparte Feuerfestprodukte etabliert RHI Magnesita mit der indischen Khemka Refractories ein Joint Venture. Das als MINPRO firmierende Gemeinschaftsunternehmen soll das Recycling von Feuerfestmaterialien sowie kreislauforientierte Minerallösungen in Indien vorantreiben.
Der Baukonzern STRABAG übernimmt um rund 70 Mio. EUR das britische Tiefbauunternehmen Van Elle. Mit der Akquisition möchte STRABAG seinen Marktanteil im Vereinigten Königreich ausbauen.
Das Tiroler Metallbauunternehmen Berger Fahrzeugtechnik wird vollständig durch die deutsche Schmitz Cargobull akquiriert. Schmitz Cargobull ist im Trailerbau aktiv und stieg bereits 2024 mit 49% bei Berger ein. Die vollständige Übernahme soll Know-how- und Skalierungsvorteile bieten.
Lagermax Logistics erwirbt 100% an der Spedition KEIMELMAYR. Ziel ist auf Käuferseite der Ausbau des Logistiknetzwerks in Oberösterreich, auf Verkäuferseite steht die Regelung der Unternehmensnachfolge samt Fortbestand im Fokus.
Hightech
Das Start-up Tractive, das GPS-Tracker für Haustiere entwickelt, wird durch den italienischen Softwarekonzern Bending Spoons akquiriert. In den Medien wird ein Kaufpreis von rund 770 Mio. EUR kolportiert, womit die Transaktion eine der größten Start-up-Übernahmen in der österreichischen Marktgeschichte wäre.
Das erst 2024 gegründete Start-up Emmi AI wird für einen dreistelligen Millionenbetrag von der französischen Mistral AI übernommen. Emmi AI bietet Know-how im Bereich industrieller Simulationen und soll den Aufbau einer KI-Plattform für Industrieunternehmen ermöglichen.
Private Güter und Dienstleistungen
Die Österreichische Post erwirbt über ihre 70%ige Tochtergesellschaft euShipments.com die slowakische FHB Group. FHB bietet End-to-End-Logistiklösungen für den E-Commerce-Bereich an. Die Übernahme erfolgt vor dem Hintergrund einer aktuell verfolgten Wachstumsstrategie in Zentral- und Osteuropa.
AGRANA verkauft Teile des Geländes ihrer ehemaligen Zuckerfabrik in Leopoldsdorf. Auf Käuferseite steht der Schweizer Unternehmer Peter Spuhler, der das an das Schienennetz angeschlossene Areal in ein Zentrum für Bahntechnologie umbauen möchte.
Der Smart-Card-Anbieter Austriacard, der unter anderem für die Gesundheitskarte e-card verantwortlich ist, wird zu rund 96% von der japanischen Druckerei Dai Nippon übernommen. Dai Nippon möchte damit die Marktposition im europäischen Markt für digitale Sicherheits- und Zahlungslösungen stärken.
Finanzen
Die Bank Austria erwirbt im Rahmen eines Asset-Deals vom Zahlungsdienstleister First Data rund 4.000 Zahlterminals. Mit dem Zukauf möchte die Bank Austria wieder verstärkt in den Kreditkarten- und Zahlungsbereich einsteigen, nachdem sie im Vorjahr ihre Beteiligung an card complete veräußert hatte.
Die DONAU Versicherung, eine Tochter der Vienna Insurance Group (VIG), übernimmt das Österreich-Geschäft der GARANTA Versicherung. GARANTA war im Zuge der Übernahme der NÜRNBERGER Versicherung durch die VIG Teil des Konzerns geworden. Die Transaktion soll unter anderem eine Stärkung der Marktpräsenz ermöglichen.
Die auf fondsgebundene Lebensversicherungen spezialisierte austrion Life Insurance wird von der in Guernsey registrierten Investmentgesellschaft SKH Funding erworben. SKH Funding fungierte bereits zuvor als Pfandgläubiger und entschied sich zum Erwerb und Weiterbetrieb des Lebensversicherungsanbieters.
Medien und Unterhaltung
Der Glücksspielkonzern NOVOMATIC übernimmt über seine Tochtergesellschaft Greentube 100% am tschechischen Online-Sportwetten- und Casinoanbieter Kingsbet CZ. Mit dem Erwerb möchte Greentube die Expansion in regulierte europäische Wirtschaftsregionen vorantreiben.
In Westösterreich entsteht durch die Fusion der Russmedia („Vorarlberger Nachrichten“) und der Tiroler Moser Holding („Tiroler Tageszeitung“) eine gemeinsame Mediengruppe. Russmedia übernimmt dabei einen Anteil von 77%. Die bisherigen Medien und Redaktionen sollen erhalten und unabhängig bleiben.
7. Deal-Pipeline
In dieser Rubrik wird über Deals berichtet, die in den vergangenen Monaten geplant, angekündigt oder unterzeichnet wurden, jedoch bislang noch nicht abgeschlossen sind.
Industriegüter und -leistungen
Die in der Papier- und Verpackungsindustrie operierende Prinzhorn Group baut ihr Geschäft in Griechenland aus. Über ihre Tochtergesellschaft Dunapack Packaging Hellas wird das Wellpappenverpackungsgeschäft von El Pack mit drei griechischen Standorten und rund 250 Mitarbeitern übernommen.
Hightech
ams OSRAM veräußert sein Geschäft mit CMOS-Bildsensoren um 40 Mio. EUR an die US-amerikanische indie Semiconductor. Der Verkauf erfolgt im Rahmen einer Strategie der Fokussierung auf Digital-Photonics-Wachstumsfelder und dient zugleich dem Schuldenabbau.
Der IT-Dienstleister techbold wird zu einer Bewertung von knapp 40 Mio. EUR von der deutschen accompio-Gruppe akquiriert. Durch die Übernahme soll techbold Teil einer von accompio geschaffenen DACH-weiten IT-Service-Plattform werden.
Private Güter und Dienstleistungen
Die Österreichische Post meldet die vollständige Übernahme des serbischen Paketdienstleisters D Express. Gemeinsam mit ihrer bereits bestehenden serbischen Tochtergesellschaft City Express will sie damit ihre Marktpräsenz weiter stärken.
Finanzen
Die Raiffeisen Bank International übernimmt rund 55% an der Addiko Bank. Die Addiko Bank ging aus dem gesunden Südosteuropa-Geschäft der ehemaligen Hypo Alpe Adria hervor und wird im Zuge der Übernahme mit rund 517 Mio. EUR bewertet.
Innerhalb des Raiffeisen-Konzerns kommt es ebenfalls zu einer strukturellen Veränderung. So fusionieren die Raiffeisenbanken Wels und Gunskirchen zur größten Raiffeisen-Primärbank Österreichs.
Die Vienna Insurance Group veräußert einen rund 10%igen Anteil an ihrer rumänischen Pensionskasse Carpathia Pensii an ein Tochterunternehmen der Weltbank. Die Weltbank engagiert sich für einen Ausbau privater Altersvorsorge in Rumänien und stellt daher einen strategischen Partner für die Vienna Insurance Group dar.
Energie
Der britische Energiekonzern BP verkauft sein österreichisches Tankstellen- und Ladesäulennetz mit rund 250 Standorten an die Schweizer volenergy, die damit in den österreichischen Markt eintritt. BP zieht sich im Zuge seiner Fokussierungsstrategie aus Österreich zurück, die Marke bleibt jedoch via Lizenzvereinbarung bestehen.
Quellen
1 M&A-Analyse Industrials-&-Automotive-Column: AC MAR 10/2024, M&A-Analyse Insurance-Column: AC MAR 10/2025, M&A-Analyse Serial-M&A-Column zu XXXLutz: AC MAR 11/2020.
2 Dieser Abschnitt bezieht sich auf alle Mehrheitstransaktionen laut LSEG Data & Analytics, bei denen ein österreichisches Unternehmen zwischen 2016 und 2025 auf ein ausländisches Unternehmen zugriff.
3 Dieser Abschnitt bezieht sich auf alle Mehrheitstransaktionen laut LSEG Data & Analytics, bei denen ein österreichisches Unternehmen zwischen 2016 und 2025 auf ein ausländisches Unternehmen zugriff.
4 Dieser Abschnitt bezieht sich auf alle Mehrheitstransaktionen laut LSEG Data & Analytics, bei denen ein österreichisches Unternehmen zwischen 2016 und 2025 auf ein ausländisches Unternehmen zugriff.
5 RTSR – zwei Jahre; Stichprobe mit ca. 126 Outbound-M&A-Deals für Österreich auf Basis von Mehrheitsübernahmen im Zeitraum 1990 bis 2025 mit Transaktionswert > 25 Mio. USD.


