

Buy. Build. Exit. Die neuen Regeln im Retail-M&A: Wie Handelsunternehmen ihre Zukunftsfähigkeit neu definieren
Die wertvollsten Assets eines Handelsunternehmens stehen heute nicht mehr im Regal. Sie liegen in Datenmodellen, Kundenbeziehungen, Logistiknetzen, Communities, Softwarearchitekturen und in der Fähigkeit, aus Millionen einzelner Kontakte ein skalierbares Geschäftsmodell zu formen.
1. Die wertvollsten Assets stehen nicht mehr im Regal
Die wertvollsten Assets eines Handelsunternehmens stehen heute nicht mehr im Regal. Sie liegen in Datenmodellen, Kundenbeziehungen, Logistiknetzen, Communities, Softwarearchitekturen und in der Fähigkeit, aus Millionen einzelner Kontakte ein skalierbares Geschäftsmodell zu formen. Genau deshalb greifen die gewohnten M&A-Reflexe im Retail zu kurz.
Über Jahrzehnte folgte die Deal-Logik einer einfachen Formel: kaufen, integrieren, Fläche oder Reichweite vergrößern, Einkaufsvorteile realisieren. Diese Formel ist nicht falsch geworden, aber sie ist unvollständig. Größe schützt weder automatisch vor digital fokussierten Wettbewerbern noch garantiert sie Kundenzugang, technologische Geschwindigkeit oder neue Margenquellen. Sie bleibt notwendig, ohne hinreichend zu sein: In einem Geschäft mit hohen Fixkosten und niedrigen Margen ist Skalierung weiterhin ein wesentlicher Wettbewerbsvorteil, aber kein Ersatz für fehlende Fähigkeiten. Marktanalysen beobachten deshalb parallel großvolumige Konsolidierungsdeals und gezielte Scope-Transaktionen, bei denen Käufer neue Fähigkeiten statt primär zusätzlicher Größe erwerben.¹
Die strategisch relevante Einheit ist damit nicht mehr allein das Unternehmen, das zum Verkauf steht, sondern die Fähigkeit, die dem Käufer fehlt. Muss sie erworben, selbst aufgebaut, gemeinsam mit Partnern entwickelt oder durch den Verkauf nicht mehr passender Aktivitäten finanziert werden? Buy, Build und Exit sind keine isolierten Alternativen. Sie bilden ein zusammenhängendes Entscheidungsmodell für die Transformation des Geschäftsportfolios.
Eine M&A-Strategie ist deshalb erst belastbar, wenn strategische Wahl und operative Machbarkeit gemeinsam geprüft werden. Bereits vor der Vertragsunterzeichnung muss klar sein, wie Integration, Separation und Wertrealisierung funktionieren sollen. Andernfalls wird das Closing zum Startpunkt der eigentlichen Konzeptarbeit.
2. Vom Wachstumstreiber zum Geschäftsmodellentscheid
Die These, M&A habe sich vom Wachstumstreiber zum Transformationsinstrument gewandelt, ist griffig, aber zu binär. Unternehmen kaufen weiterhin Marktanteile, Standorte und Beschaffungsvolumen. Zugleich erwerben sie Assets, deren Wert weniger in heutiger Ertragskraft als in ihrem Beitrag zum Geschäftsmodell von morgen liegt. Der Unterschied liegt im Aufbau des Business Case.
Bei einem Scale Deal entsteht Wert vor allem aus Volumen, Einkauf, Overhead und Netzverdichtung. Bei einem Capability Deal ist das primäre Ziel dagegen der Erwerb einer strategisch benötigten Fähigkeit statt zusätzlicher Größe. Die Wertquelle liegt häufig in kultureller Relevanz, Software, Datenzugang, Spezialisten, Kundenbeziehungen oder einem neuen Monetarisierungskanal. Diese Assets sind weniger übertragbar als ein Modell suggeriert. Verlässt das Schlüsselteam das Unternehmen, sinkt die Community-Bindung oder wird eine Technologie vorschnell in komplexe Konzernsysteme gedrängt, kann der Käufer genau das schwächen, wofür er bezahlt hat.
Weil der Wert solcher Transaktionen erst im Zusammenspiel mit dem Käufer entsteht, rückt dessen Operating Model in den Mittelpunkt. Nicht jedes attraktive Unternehmen ist für jeden Käufer ein attraktives Target. Ein Deal ist nur dann strategisch sinnvoll, wenn die eigene Organisation die erworbene Fähigkeit nutzen, schützen und skalieren kann. Aufnahmefähigkeit wird damit zur Transaktionsvoraussetzung, nicht zur nachgelagerten Integrationsaufgabe.
3. Buy: Fähigkeiten kaufen, die intern nicht schnell genug entstehen
Capability M&A überzeugt, wenn drei Bedingungen zusammenkommen: Die Fähigkeit ist strategisch kritisch, intern nicht rechtzeitig aufbaubar und am Markt in übertragbarer Form verfügbar. Fehlt eine Bedingung, wird aus Geschwindigkeit schnell teure Ungeduld.
Die Mehrheitsbeteiligung von Zalando an Highsnobiety steht für den Erwerb kultureller Relevanz, Storytelling und den Zugang zu einer jüngeren Zielgruppe, verbunden mit dem Anspruch, Inspiration und Shopping enger zusammenzuführen. Gleichzeitig sollte Highsnobiety seine eigenen E-Commerce-Aktivitäten mithilfe der Plattform-, E-Commerce- und Skalierungskompetenz von Zalando weiterentwickeln. Zalando stellte 2022 zugleich die redaktionelle Unabhängigkeit, die autonome Agenturarbeit und die unveränderte Managementstruktur heraus.²
Teile dieser Rationale wurden operativ sichtbar. Gemeinsam entwickelten die Unternehmen unter anderem das Format „Storys auf Zalando“. Nach Angaben von Zalando entstanden seit Beginn der Zusammenarbeit zudem mehr als 80 kuratierte Produktvorstellungen, die von mehr als sieben Millionen Nutzern angesehen wurden.³
Der Fall lässt sich dennoch weder als eindeutiger Erfolg noch als schlichter Fehlschlag einordnen. Highsnobiety kündigte 2025 an, seine Commerce-Sparte einzustellen und sich wieder stärker auf Publishing und das Kulturagenturgeschäft zu konzentrieren.⁴ Öffentlich verfügbare Informationen erlauben keine isolierte Beurteilung des Wertbeitrags für Zalando. Die Kurskorrektur zeigt jedoch, dass sich nicht jeder mit einer überzeugenden Deal-Rationale verbundene Monetarisierungsweg dauerhaft durchsetzt.
Daraus folgt eine konkrete operative Lehre: Vor Signing muss geklärt werden, welche Fähigkeit geschützt, welche skaliert und anhand welcher Kennzahlen die Investmenthypothese überprüft wird. Je stärker der Wert auf Authentizität und Community beruht, desto mehr Autonomie braucht das Target, allerdings mit klaren Zielen, definierten Schnittstellen und eindeutig zugewiesenen Entscheidungsrechten.
Der Käufer bezahlt für eine Zukunftshypothese und muss vor dem Closing wissen, anhand welcher Werttreiber, Risiken und Meilensteine er sie überprüft. Erst wenn diese Annahmen messbar gemacht und Verantwortlichkeiten klar zugeordnet sind, lässt sich beurteilen, welche Integrationsmaßnahmen Wert schaffen und welche ihn gefährden.
4. Build: Der unterschätzte Preis des Kaufens
Kaufen ist sichtbar, schnell und kapitalmarktfähig. Bauen ist leiser, langsamer und organisatorisch unbequem. Dennoch ist Eigenaufbau oft überlegen, wenn die Fähigkeit eng mit dem Kerngeschäft verbunden ist, proprietär ausgestaltet werden kann und kein kritisches Zeitfenster verloren geht.
Ein sauberer Buy-Build-Vergleich beginnt nicht beim Anschaffungspreis. Beim Kauf gehören Erwerbspreis, Integrationskosten, Bindungsprogramme, Systemmigration, Governance und Synergierisiko in die Rechnung. Beim Aufbau zählen Entwicklungsaufwand, Lernkurve, Opportunitätskosten, Rekrutierungsrisiko und Dauer bis zur Skalierung. Entscheidungen werden verzerrt, wenn für das Target ein detaillierter Businessplan vorliegt, während der interne Aufbau nur als grobe Kostenschätzung erscheint.
Entscheidend für die Zuordnung ist nicht, ob einzelne Bausteine extern beschafft werden, sondern wo Zielbild, Prozessverantwortung und Skalierungslogik verankert bleiben. Genau darin liegt der Unterschied zwischen Build und Buy. Zwischen vollständigem Kauf und reinem Eigenaufbau liegen deshalb Kooperationen, Minderheitsbeteiligungen, Joint Ventures oder ein schrittweiser Erwerb. Im Buy-Build-Exit-Modell sind solche Partnerschaften eine Variante von Build: Die strategische Fähigkeit wird schrittweise entwickelt, während Ressourcen, Wissen oder Marktzugang gezielt von außen ergänzt werden. Diese Formen sind besonders sinnvoll, wenn eine Fähigkeit schnell benötigt wird, ihre langfristige Bedeutung aber noch nicht abschließend beurteilt werden kann. Das Unternehmen gewinnt Erfahrung, ohne sich sofort vollständig festzulegen.
Breuninger liefert ein anschauliches Build-Beispiel. Das Unternehmen erweiterte sein Warendienstleistungszentrum in Sachsenheim um rund 40.000 Quadratmeter und nahm 2024 zusätzliche Kapazitäten für Lager, Versand, Warenausgang und Retoure sowie ein AutoStore-System in Betrieb. Die Gesamtfläche stieg nach Unternehmensangaben auf mehr als 115.000 Quadratmeter. Ziel waren optimierte Prozesse, kürzere Durchlaufzeiten und gebündelte Kapazitäten für das wachsende Handelsgeschäft in zehn europäischen Ländern.⁵
Breuninger kaufte damit kein fertiges Logistikgeschäft, sondern baute eine für das eigene Omnichannel-Modell zentrale Fähigkeit im bestehenden Operating Model aus. Technologiepartner können wesentliche Bausteine liefern. Build bedeutet nicht, alles selbst zu entwickeln. Es bedeutet, Zielbild, Prozessverantwortung und Skalierungslogik im eigenen Unternehmen zu verankern.
Die Managementfrage lautet deshalb nicht: Können wir das selbst? Sie lautet: Können wir es rechtzeitig, differenzierend und mit vertretbarem Risiko aufbauen, und welche Partner beschleunigen den Weg, ohne die Kontrolle über die Kernfähigkeit abzugeben?
5. Exit: Portfoliobereinigung ist keine Niederlage
In vielen Unternehmen wird über Zukäufe strategisch und über Verkäufe defensiv gesprochen. Das ist ein Fehler. Ein Exit kann der konsequenteste Schritt einer Transformation sein, wenn ein Geschäft nicht mehr zum Zielmodell beiträgt, unabhängig davon, ob es noch eine auskömmliche Rendite erwirtschaftet. Auch ein profitables Geschäft kann zum Verkaufskandidaten werden, wenn es Kapital und Managementaufmerksamkeit bindet, die an anderer Stelle mehr Wert schaffen. Portfoliobereinigung setzt Liquidität, Managementaufmerksamkeit und Investitionskapazität frei.
Der Zeitpunkt entscheidet über den Wert. Wer erst in der Krise verkauft, überlässt dem Käufer die Deutungshoheit. Wer Exit-Readiness kontinuierlich herstellt, kann Optionen aus einer Position der Stärke prüfen. Dazu gehören trennbare Finanzinformationen, klare Eigentums- und Nutzungsrechte, dokumentierte Servicebeziehungen, belastbare Carve-out-Pläne und Transparenz über IT, Daten, Einkauf, Logistik und Marke.
Der Verkauf von Real durch METRO an ein Konsortium um die SCP Group gemeinsam mit x+bricks zeigt die operative Tragweite einer Portfolioentscheidung. Die Vereinbarung umfasste das SB-Warenhausgeschäft und die damit verbundenen Aktivitäten. Öffentlich berichtet wurden 276 Märkte, 34.000 Beschäftigte, 80 Immobilien und der Onlineshop real.de. METRO verband den Verkauf mit der Fokussierung auf das Großhandelsgeschäft, zugleich sah die Transaktion Übergangsleistungen der METRO-Servicegesellschaften vor.⁶
Der Fall ist kein schlichtes Best-Practice-Beispiel. Er verdeutlicht vielmehr, dass ein Exit in der Praxis ein komplexes Separationsprogramm sein kann. Standorte, Immobilien, Gesellschaften, Beschäftigte, Marke, Onlineshop und zentrale Services folgen unterschiedlichen Übergangslogiken. Der Kaufvertrag setzt den rechtlichen Rahmen. Operativ beherrschbar wird die Transaktion erst, wenn Verantwortlichkeiten, Servicebeziehungen, Datenflüsse und künftige Betriebsmodelle konkret beschrieben sind.
Gerade im Retail ist Abgrenzung selten trivial. Standorte teilen Systeme, Marken nutzen gemeinsame Kundenprogramme, Gesellschaften hängen an zentralen Warenwirtschafts- und Logistikprozessen. Ein vermeintlich einfacher Verkauf kann erhebliche Übergangsleistungen auslösen. Der Wert hängt deshalb nicht nur von der Attraktivität des Geschäfts, sondern von seiner Separierbarkeit ab.
Exit sollte bereits in Buy- und Build-Entscheidungen mitgedacht werden. Welche Abhängigkeiten entstehen? Welche Teile des Geschäftsmodells müssen dauerhaft im Eigentum bleiben? Welche Entscheidungen lassen sich später ohne unverhältnismäßige Kosten korrigieren? Ein Portfolio ist keine Sammlung historischer Entscheidungen, sondern ein System zukünftiger Fähigkeiten.
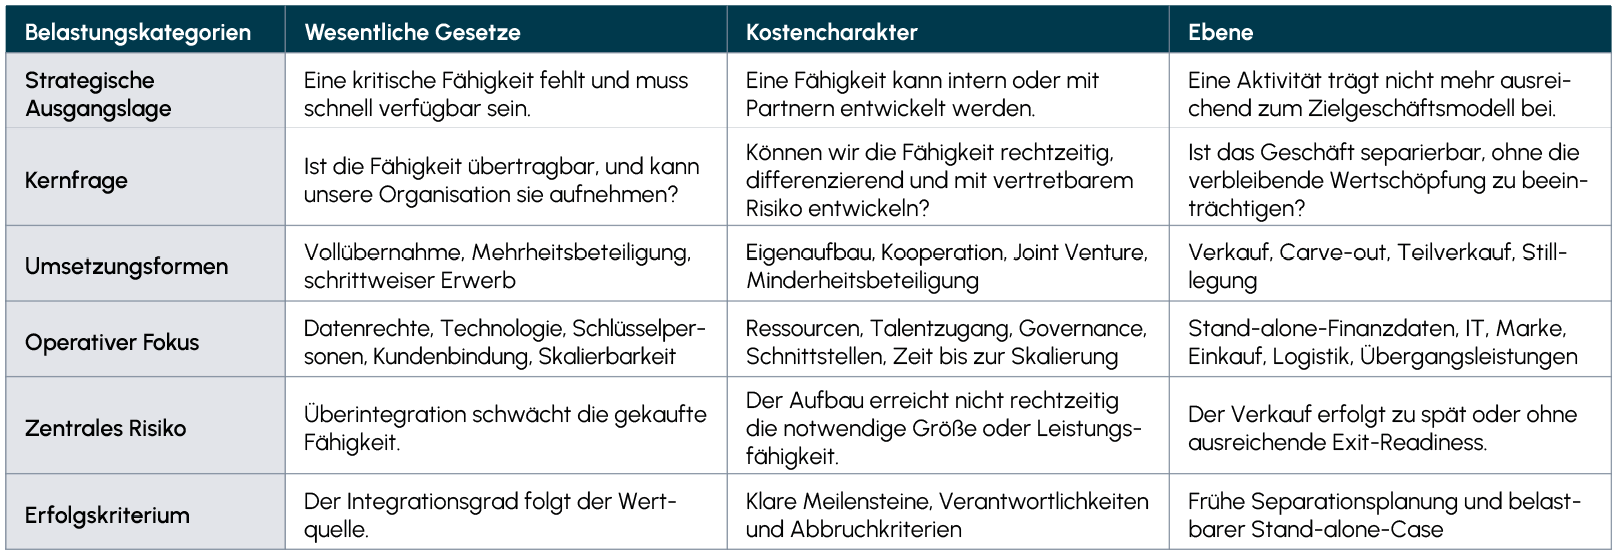
Buy, Build und Exit bilden damit eine gemeinsame Entscheidungslogik für die Frage, welche Fähigkeiten ein Handelsunternehmen besitzen, selbst oder mit Partnern entwickeln und durch eine Neuordnung des Portfolios freisetzen sollte. Abbildung 1 verdichtet die Optionen.
Abb. 1 Entscheidungsmatrix Retail-M&A
Quelle: Grant Thornton AG
6. Execute: Der Deal beginnt operativ vor dem Closing
Die Aufbereitung historischer Finanzdaten und eine fundierte Due Diligence bleiben unverzichtbar. Sie beantworten aber nicht allein, wie sich der Wert nach dem Closing realisieren lässt. Der operative Blick muss vier Fragen verbinden: Welche Werttreiber sollen realisiert werden? Welche organisatorischen, technologischen und prozessualen Voraussetzungen fehlen? Was muss an Tag eins funktionieren? Und wer trägt nach dem Closing die Verantwortung für Maßnahmen, Investitionen und Ergebnisse?
Bei datengetriebenen Geschäftsmodellen zählt nicht das Datenvolumen allein, sondern dessen rechtliche und wirtschaftliche Nutzbarkeit. Bei Software geht es um Architektur, technische Schulden, Skalierbarkeit und Schlüsselpersonen. Bei Communities und Marken muss geprüft werden, wie konzentriert Reichweite und Relevanz sind. Bei Logistik- und Servicenetzwerken entscheiden Kapazitätsauslastung, Servicequalität, Standortökonomie und Investitionsbedarf.
Operational, Financial, Tax, Commercial, IT und Legal Due Diligence liefern dafür unterschiedliche Perspektiven. Entscheidend ist, diese Erkenntnisse nicht nebeneinanderzustellen, sondern in ein gemeinsames Umsetzungsbild zu überführen. Erst wenn Annahmen, Abhängigkeiten und Verantwortlichkeiten zusammengeführt werden, wird aus einzelnen Prüfungsberichten ein belastbarer Plan für Integration oder Separation.
Wertrealisierung beginnt daher vor der Vertragsunterzeichnung. Bereits zu diesem Zeitpunkt muss feststehen, aus welchen Maßnahmen der Business Case entstehen soll, welche Voraussetzungen fehlen und welche Entscheidungen unmittelbar nach dem Closing getroffen werden müssen. Operations gehört früh an den Tisch. Das betrifft das künftige Operating Model, Systemlandschaften, Lieferketten, Standorte, Prozessschnittstellen, Governance und Umsetzungsressourcen.
Sind diese Fragen ungeklärt, dient das erste Jahr nach dem Closing häufig dazu, die Investmentthese verspätet zu konkretisieren. Das verzögert Synergien, bindet Managementkapazität und erhöht das Risiko widersprüchlicher Einzelentscheidungen. Ein belastbares Szenariomodell berücksichtigt deshalb neben Ergebnisverbesserungen auch Kannibalisierung, Anlaufverluste, zusätzliche Investitionen, Talentbindung und temporäre Doppelstrukturen, jeweils hinterlegt mit klaren Verantwortlichkeiten und einem Format zur Nachverfolgung.
Dabei ist Integration kein Synonym für Standardisierung. Liegt der Wert in Einkaufsmacht, Overhead und Netzauslastung, spricht viel für schnelle, tiefe Integration. Liegt er in Kreativität, Technologie, Community oder Unternehmertum, sind klar definierte Freiräume häufig überlegen. Finanzkontrolle, Compliance und Datensicherheit können eng geführt werden, während Marke, Produktentwicklung oder Talentmodell eigenständig bleiben. Die Post-Merger-Integration setzt die Investmentthese fort: Zusammengeführt wird, was Wert schafft, geschützt wird, was den Wert des Targets ausmacht.
Die Qualität der Deal-Vorbereitung zeigt sich daher nicht an der Zahl der Findings, sondern an der Entscheidungsfähigkeit, die sie schafft. Gute Beratung verdichtet Komplexität zu belastbaren Annahmen, macht Bruchstellen sichtbar und verbindet den Deal Case mit einem umsetzbaren Integrations- oder Separationsplan.
7. Fünf neue Regeln im Retail-M&A
Aus der integrierten Buy-Build-Exit-Logik ergeben sich fünf Handlungsregeln. Sie übersetzen die strategische Perspektive in konkrete Anforderungen an Portfolioentscheidungen und Deal-Vorbereitung.
Von der Fähigkeitslücke ausgehen, nicht vom verfügbaren Target. Ein Verkaufsprozess erzeugt Dringlichkeit, aber keine Strategie. Die Suchlogik muss aus dem Zielgeschäftsmodell folgen.
Buy, Build und Exit gemeinsam bewerten. Partnerschaften sind dabei eine Build-Variante. Alle Optionen konkurrieren um Kapital und Managementkapazität und gehören deshalb in ein Entscheidungsmodell.
Aufnahme- und Umsetzungsfähigkeit vor dem Kauf prüfen. Wer Technologie, Talente oder Community erwerben will, muss zeigen, wie diese Assets im eigenen Operating Model wirksam werden.
Den Integrationsgrad an der Wertquelle ausrichten. Scale verlangt andere Maßnahmen als kulturelle Relevanz, Datenzugang oder Innovationsgeschwindigkeit.
Das Portfolio laufend auf Zukunftsbeitrag und Separierbarkeit überprüfen. Exit-Readiness ist keine Krisenübung, sondern Voraussetzung strategischer Handlungsfähigkeit.
Die Umsetzung überschreitet Funktionsgrenzen. Strategie, M&A, Finanzen, Technologie und Operations müssen denselben Deal Case teilen. Wo jede Funktion mit eigenen Annahmen arbeitet, entsteht spätestens nach dem Closing ein Umsetzungsproblem.
8. Fazit: M&A-Strategie wird Unternehmensstrategie
Retail steht nicht vor einer einzelnen Disruption, sondern vor einer dauerhaften Neuverteilung von Wertschöpfung. Kundenzugang, Daten, Services, Technologie und Logistik entscheiden zunehmend darüber, wer Margen verteidigen und neue Ertragsquellen erschließen kann. M&A ist deshalb weder bloßer Wachstumsmotor noch Allheilmittel. Es ist ein Instrument zur Gestaltung des künftigen Geschäftsmodells.
Die Gewinner werden nicht zwangsläufig die aktivsten Käufer sein. Es werden vielmehr jene sein, die präzise wissen, welche Fähigkeiten sie besitzen, welche ihnen fehlen, welche sie selbst oder mit Partnern entwickeln können und von welchen Geschäften sie sich trennen müssen. Ihre Stärke liegt nicht in maximaler Deal-Aktivität, sondern in der Fähigkeit, Portfolioentscheidungen konsequent aus dem Zielgeschäftsmodell abzuleiten.
Die Frage ist nicht, ob sich ein Unternehmen den nächsten Deal leisten kann. Die Frage ist, ob es sich noch leisten kann, ohne eine ganzheitliche M&A-Strategie zu handeln.
Quellen
1 Vgl. Parshley/Mohan/Vandierendonck/Koszyk: M&A in Retail: A Rebound and No Sign of Letting Up. In: Bain & Company, M&A Report 2025, 4. Februar 2025, https://www.bain.com/insights/retail-m-and-a-report-2025/
2 Vgl. Zalando: Zalando erwirbt Mehrheitsbeteiligung an Highsnobiety und bringt Inspiration und Shopping zusammen. Unternehmensmitteilung, 13. Juni 2022, https://corporate.zalando.com/de/company/zalando-erwirbt-mehrheitsbeteiligung-highsnobiety-und-bringt-inspiration-und-shopping
3 Vgl. Zalando: Zalando launcht Storys: Neue Impulse in Mode und Kultur. Unternehmensmitteilung, 14. September 2023, https://corporate.zalando.com/de/fashion/zalando-launcht-storys-neue-impulse-mode-und-kultur
4 Vgl. Handelsimmobilien Heute: Zalando-Tochter Highsnobiety beendet Einzelhandelsaktivitäten. 30. September 2025, https://www.hi-heute.de/kurznews-teaser/zalando-tochter-highsnobiety-beendet-einzelhandelsaktivitaeten
5 Vgl. Breuninger: Breuninger schafft neue Logistikkapazitäten. Unternehmensmitteilung, 28. Oktober 2024, https://www.e-breuninger.de/de/medienportal/breuninger-schafft-neue-logistikkapazitaeten-2/
6 Vgl. METRO AG: Investmentgesellschaft SCP Group erwirbt Real von METRO AG. Unternehmensmitteilung, 19. Februar 2020, https://newsroom.metroag.de/en/news/2020/02/19/investment-firm-scp-group-acquires-real-from-metro-ag; Vgl. Lebensmittel Praxis: Metro verkauft Real an The SCP Group und x + bricks, 11. Februar 2020,https://lebensmittelpraxis.de/lp-international/26466-deutschland-metro-verkauft-real-an-the-scp-group-und-x-bricks-2020-02-11-11-30-38.html


