

Das moderne Bild von Private Equity - Strategische Optionen für Familienunternehmen
Die Wahrnehmung von Private Equity hat sich in den letzten Jahrzehnten gewandelt – besonders in unruhigen Zeiten bilden sich vermehrt Partnerschaften mit Familienunternehmen, da die Verbindung aus unternehmerischer Tradition und Transformationskompetenz erhebliches Potenzial bietet. Entscheidend ist letztlich nicht das Etikett des Kapitals, sondern die Qualität der Partnerschaft.
Die Wahrnehmung von Private Equity hat sich in den letzten Jahrzehnten gewandelt – besonders in unruhigen Zeiten bilden sich vermehrt Partnerschaften mit Familienunternehmen, da die Verbindung aus unternehmerischer Tradition und Transformationskompetenz erhebliches Potenzial bietet. Entscheidend ist letztlich nicht das Etikett des Kapitals, sondern die Qualität der Partnerschaft.
Familienunternehmen prägen die deutsche Wirtschaft wie kaum eine andere Unternehmensform. Zugleich steigen die Anforderungen, denn Digitalisierung und künstliche Intelligenz verändern Geschäftsmodelle, geopolitische Verschiebungen erschweren Investitionsentscheidungen, regulatorische Anforderungen nehmen zu, und in zahlreichen Unternehmen steht ein Generationenwechsel bevor.
Diese Umstände führen nicht automatisch zu einem Verkaufsbedarf, sie erhöhen aber den Wert strategischer Optionen. Für eine Unternehmerfamilie sollte die zentrale Frage daher lauten: „Können und wollen wir die nächste Entwicklungsphase allein finanzieren und umsetzen – oder schafft ein Partner zusätzlichen Mehrwert?“
Familienunternehmen und Private Equity rücken näher zusammen
Private Equity hat sich zuletzt zunehmend als eine Option für Familienunternehmen erwiesen. Richtig eingesetzt kann ein Investor nicht nur Kapital bereitstellen, sondern Erfahrungen aus vergleichbaren Transformationen, internationale Netzwerke, spezialisierte Value-Creation-Fähigkeiten und zusätzliche Umsetzungsstärke einbringen. Ob daraus eine erfolgreiche Partnerschaft entsteht, hängt nicht vom Etikett „Private Equity“ ab, sondern von der konkreten Ausgestaltung.
Der Fokus von Private Equity hat sich über die Zeit stark gewandelt, vom einseitigen Kapitalhebel in den Anfangsjahren hin zur vielseitigen Weiterentwicklung von Unternehmen über aktive operative Wertsteigerung im aktuellen Zeitalter. Pauschale Vorurteile stammen vor allem aus der frühen Anfangszeit, doch sind längst überholt.
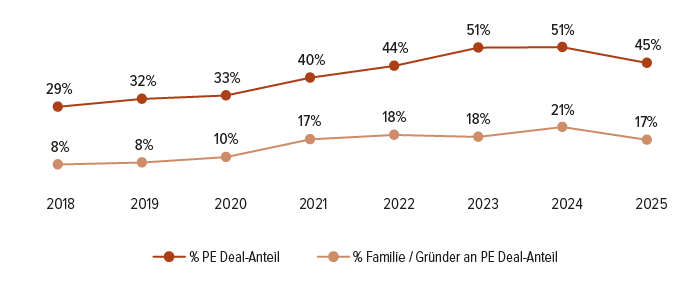
Das moderne Bild von Private Equity ist bereits am Markt angekommen – so zeigt sich dies in einer verstärkten Annäherung zwischen Familienunternehmen und Private Equity. Der Anteil der Private-Equity-Transaktionen am gesamten M&A-Markt der DACH-Region stieg von 29 Prozent im Jahr 2018 auf etwa 45 Prozent im Jahr 2025 (Grafik 1). Parallel erhöhte sich der Anteil der Transaktionen, bei denen Familien oder Gründer an Private Equity verkauften, von 8 Prozent im Jahr 2018 auf 17 Prozent im Jahr 2025. Die Zahlen zeigen zweierlei: Erstens ist Private Equity bereits heute ein wesentlicher Akteur im Transaktionsmarkt. Zweitens nutzen Familienunternehmen diese Investoren zunehmend als strategische Option.
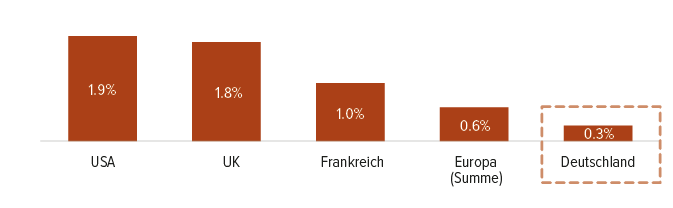
Dabei ist das Potenzial in Deutschland keineswegs ausgeschöpft. Im Durchschnitt der Jahre 2021 bis 2025 entsprachen die Eigenkapitalinvestitionen aus Private-Equity-Fonds in Deutschland 0,3 Prozent des Bruttoinlandsprodukts (Grafik 2). Der europäische Vergleichswert lag bei 0,6 Prozent, in Großbritannien und den USA lag der Wert sogar bei 1,8 bzw. 1,9 Prozent. Würde Deutschland den US-Wert erreichen, entspräche dies einem zusätzlichen jährlichen Kapitalpotenzial von etwa 72 Milliarden Euro. Diese Differenz verdeutlicht, dass deutsche Unternehmen im internationalen Vergleich einen erheblichen Pool an Eigenkapital und Expertise nicht nutzen. Gerade für kapitalintensive Transformationen, internationale Expansionen oder Buy-and-Build-Strategien ist das ein wesentlicher Wettbewerbsfaktor.
Abb. 1 Anteil der M&A-Deals in der DACH-Region nach Hintergrund der involvierten Parteien
 Quelle: KPMG, „Private Equity und Familienunternehmen in Deutschland, Österreich und der Schweiz“
(Grafik wurde als KPMG-Analyse erstellt unter Verwendung von LSEG Daten), 2026.
Private Equity ist mehr als nur Kapital
Viele erfolgreiche Familienunternehmen verfügen über eine solide Finanzierung und könnten zusätzliches Kapital auch aus anderen Quellen beschaffen. Der eigentliche Mehrwert eines geeigneten Private-Equity-Partners liegt deshalb nicht allein im Kapital.
Ein wesentlicher Vorteil von Private Equity findet sich in der Übertragbarkeit von Erfahrung. So werden regelmäßig Unternehmen bei Internationalisierung, Digitalisierung, Buy-and-Build-Strategien, Vertriebsprofessionalisierung oder der Erschließung neuer Endmärkte begleitet. Die Investoren verfügen dafür über spezialisierte Teams mit erprobten Vorgehensmodellen für die Skalierung und Transformation, die über viele Beteiligungen hinweg entwickelte Kernkompetenzen darstellen. Private Equity kann daher als Beschleuniger wirken – dies verdeutlichen zahlreiche prominente Beispiele der letzten Jahre.
Langfristiges Wachstum im Fokus
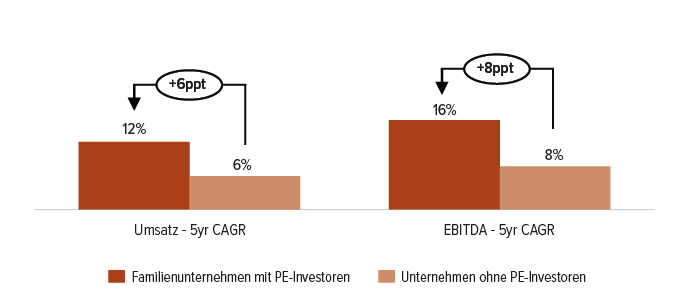
Dass eine Partnerschaft dem Unternehmen selbst zugutekommt, zeigt unsere im Juni 2026 veröffentlichte Analyse: Familienunternehmen mit Private-Equity-Beteiligung erzielten im Zeitraum 2019 bis 2024 über fünf Jahre ein durchschnittliches jährliches Umsatzwachstum von 12 Prozent. In der Vergleichsgruppe ohne Private-Equity-Beteiligung waren es 6 Prozent. Beim EBITDA lagen die entsprechenden Wachstumsraten sogar bei 16 Prozent gegenüber 8 Prozent (Grafik 3).
Der Fokus liegt dabei auf nachhaltigem und langfristigem Wachstum, nicht auf Kurzfristigkeit. Der Wert des Unternehmens beim späteren Verkauf hängt letztlich davon ab, ob ein nachfolgender Eigentümer eine überzeugende Perspektive erkennt. Ein Investor verkauft nicht die in der Vergangenheit erzielte Entwicklung, sondern die Zukunftsfähigkeit des Unternehmens. Moderne Value Creation erfordert daher ein „5+5“-Denken: Eine belastbare Wertsteigerung während der eigenen Beteiligungsphase von etwa fünf Jahren und zugleich eine glaubwürdige Weiterentwicklungsthese für die Jahre danach. Kurzfristige Maßnahmen würden diese Zukunftsthese untergraben.
Nachfolge als wesentlicher Treiber zukünftiger Partnerschaften
Der Generationenwechsel wird die Diskussion in den kommenden Jahren weiter verstärken. Nach dem KfW-Nachfolge-Monitoring waren 2025 rund 57 Prozent der Gesellschafterinnen und Gesellschafter im deutschen Mittelstand mindestens 55 Jahre alt. Rund 22 Prozent der Unternehmen planen eine Nachfolge innerhalb der nächsten zehn Jahre, davon wiederum etwa 42 Prozent durch einen Verkauf an eine externe Partei – was übertragen auf die Fülle an Familienunternehmen in Deutschland etwa 360.000 Transaktionen nach sich ziehen könnte. Für größere Familienunternehmen schätzt unsere Analyse, dass in Deutschland in den Jahren 2026 bis 2035 etwa 260 bis 295 Firmen mit mehr als zehn Millionen Euro EBITDA einen Verkauf an eine externe Partei in Betracht ziehen könnten.
Nachfolge sollte dabei nicht als Problem verstanden werden – sie ist ein Anlass, das strategische Zielbild des Unternehmens zu überprüfen. Wer sich hiermit frühzeitig beschäftigt, gewinnt Wahlmöglichkeiten. Eine Familie kann die Nachfolge im inneren Kreis klären, eine Minderheitsbeteiligung eingehen, oder vollständig verkaufen. Wer dagegen erst unter Zeit-, Finanzierungs- oder Transformationsdruck handelt, hat weniger Einfluss auf Partnerwahl, Bewertung und Ausgestaltung.
Kultur ist der entscheidende Faktor
Die wichtigste Voraussetzung einer erfolgreichen Partnerschaft lässt sich nicht in Zahlen abbilden: der kulturelle Fit. Familienunternehmer verbinden mit ihrem Betrieb einen Teil der eigenen Identität. Ein Investor muss diese Bindung respektieren – gleichzeitig sollte die Familie anerkennen, dass ein professioneller Partner eine konsequente Umsetzung gemeinsamer Entscheidungen erwartet. Konflikte entstehen meist nicht aufgrund von Etiketten, sondern durch eine falsche Partnerwahl, ungeklärte Rollen oder widersprüchliche Erwartungen.
Deshalb sollte die kulturelle Prüfung ebenso sorgfältig erfolgen wie die finanzielle Due Diligence. Aber kulturelle Nähe allein genügt nicht – auch ein familiär geprägter Kapitalgeber ist nur dann der richtige Partner, wenn er die für die nächste Entwicklungsphase benötigten Fähigkeiten mitbringt. Tradition und Transformation sind keine Gegensätze – idealerweise stärken sie sich gegenseitig. Zudem kann Private Equity als Katalysator fungieren, um die Familienunternehmenskultur langfristig zukunftsfähig zu machen.
Abb. 2 Private-Equity-Investments im Verhältnis zum BIP (Durchschnitt 2021-2025)
Quelle: KPMG, „Private Equity und Familienunternehmen in Deutschland, Österreich und der Schweiz“
(Grafik wurde als KPMG-Analyse erstellt unter Verwendung von Invest Europe, Pitchbook und Weltbank Daten), 2026.
Keine Einbahnstraße, sondern ein Kreislauf
Die Beziehung zwischen Familien und Private Equity endet nicht mit einer einzelnen Transaktion, sondern wird zunehmend ineinander verwoben. Es hat sich über die Jahre ein Ökosystem gebildet, in dem Familienkapital ebenfalls als Investor hinter oder neben Private Equity steht. Gemeinsam werden Unternehmen weiterentwickelt, während die durch eine Partnerschaft freigesetzte Liquidität über Family Offices wiederum in Private Capital investiert wird, beispielsweise in Private Equity, Private Credit oder Infrastruktur. Dieser Trend spiegelt sich auch in den Zahlen wider – so erhöhte sich die globale Allokation von Family Offices in Private Equity laut einer UBS-Erhebung von 16 Prozent im Jahr 2019 auf 21 Prozent im Jahr 2024.
Abb. 3 Performance von Familienunternehmen mit PE-Investoren und Unternehmen ohne PE-Investoren
Quelle: KPMG, „Private Equity und Familienunternehmen in Deutschland, Österreich und der Schweiz“
(Grafik wurde als KPMG-Analyse erstellt unter Verwendung von Gain.pro Daten), 2026.
Der Dialog sollte frühzeitig beginnen
Das Bild von Private Equity hat sich gewandelt, und Partnerschaften mit Familienunternehmen haben in den letzten Jahren an Fahrt gewonnen. Zusammenarbeit mit Private Equity sollten von Familien proaktiv geprüft werden, um frühzeitig in Diskussionen zu gehen; aus einer Situation der Stärke heraus statt als Reaktion auf Handlungsdruck. Wichtig ist hierbei, den richtigen Partner zu wählen, der erprobte Erfahrung bei Transformation und Value Creation mitbringt – den Kernkompetenzen von Private Equity –, ohne den kulturellen Fit zu vernachlässigen. Denn wenn beide Seiten ihre jeweiligen Stärken einbringen, entsteht daraus nicht nur eine Transaktion, sondern eine belastbare Partnerschaft – und idealerweise das Fundament für die nächste Phase unternehmerischen Wachstums.

