

ESG, Nachhaltigkeit, Unternehmenswert und M&A - auch ein Plädoyer für ein unternehmerisches Nachhaltigkeitsverständnis
Der Begriff der Nachhaltigkeit erfährt seit den 1990er Jahren eine zunehmende Verbreitung und hat sich mittlerweile zu einem Modewort entwickelt.
1. Einleitung
Der Begriff der Nachhaltigkeit erfährt seit den 1990er Jahren eine zunehmende Verbreitung und hat sich mittlerweile zu einem Modewort entwickelt. Aus ökonomischer Sicht kann mit Nachhaltigkeit vor allem Handeln beschrieben werden, das auf Dauerhaftigkeit und Intergenerationalität ausgerichtet ist; im gesellschaftlichen und politischen Diskurs wird der Begriff dagegen meist mit umweltfreundlichem, „grünem“ Handeln verbunden. Auf dieser gesellschaftlich-politischen Ebene wird der Begriff vor allem auch von der Europäischen Union genutzt und geprägt. Initiativen wie der „Aktionsplan: Finanzierung nachhaltigen Wachstums“, der „Europäische Grüne Deal“ und das „Europäische Klimagesetz“ bauen auf dem Thema Nachhaltigkeit auf und prägen zugleich das Nachhaltigkeitsverständnis der EU.
Der vorliegende Beitrag skizziert zunächst zentrale Entwicklungsstränge von Nachhaltigkeitskonzepten; auf dieser Basis wird das Nachhaltigkeitskonzept der EU aus ökonomischer Sicht charakterisiert, wobei sich vier Schwächen zeigen. In einem weiteren Schritt wird ein alternativer Ansatz vorgestellt, wie Nachhaltigkeit als Konzept gedacht werden kann, um – ähnlich dem EU-Konzept – nachhaltiges Handeln zum Wohle der Gemeinschaft zu fördern. Anders als das EU-Nachhaltigkeitskonzept ist der Ausgangspunkt dieses Konzepts jedoch nicht die zentrale, regulierende Instanz, sondern das handelnde Wirtschaftssubjekt. Grundlegend für dieses Konzept ist die These, dass – vor allem mittelständisch geprägte – Unternehmer an mehr interessiert sind als an Profit: Sie verfolgen im Rahmen ihrer unternehmerischen Tätigkeit regelmäßig mehrfache Zielsetzungen, die auch Nachhaltigkeitsaspekte enthalten können.
Für eine beispielhafte, praxisnahe Einbettung dieses alternativen Nachhaltigkeitskonzepts bieten sich mittelständische M&A-Transaktionen an: An der Schnittstelle mit den Themen Nachhaltigkeit und entscheidungsorientierte Unternehmensbewertung zeigt sich, dass mehrfache Zielsetzungen regelmäßig zwar praxisrelevante Entscheidungssituationen beschreiben, die gängigen Entscheidungsmodelle solche Ziele jedoch nicht miteinschließen.
2. Nachhaltigkeit, Green Deal und ESG: die regulatorische Perspektive
2.1. Internationale Organisationen und Nachhaltigkeit
Der Begriff der Nachhaltigkeit wurde insbesondere durch verschiedene internationale Organisationen geprägt. Im Jahr 1972 veröffentlichten Meadows et al. die Studie „Die Grenzen des Wachstums – Ein Bericht für das Projekt des Club of Rome zur Notlage der Menschheit“¹. Beauftragt wurde die Studie vom 1968 gegründeten „Club of Rome“, einer internationalen Denkfabrik, die sich nach eigener Aussage für „globale Gerechtigkeit für einen friedlichen und gesunden Planeten“² einsetzt. Meadows et al. verwenden den Begriff Nachhaltigkeit, um die Transformation von einer reinen globalen Wachstumsorientierung hin zu Rahmenbedingungen zu proklamieren, die ökologisch und ökonomisch stabil seien.³ Dem ihrer Meinung nach vorherrschenden System eines unbeschränkten globalen Wachstums stellen sie das Ziel eines nachhaltigen Gleichgewichtszustands entgegen.⁴ Seit ihrer Veröffentlichung hat die Studie eine zentrale Rolle für die Arbeit des „Club of Rome“ eingenommen.
Die Vereinten Nationen (United Nations, UN) gründeten 1983 die Weltkommission für Umwelt und Entwicklung.⁵ Deren Auftrag war es, einen Perspektivenbericht zu langfristig tragfähiger, umweltschonender Entwicklung zu erstellen. Unter dem Vorsitz der damaligen norwegischen Ministerpräsidentin, Gro Harlem Brundtland, veröffentlichte die sogenannte Brundtland-Kommission 1987 ihren Bericht „Unsere gemeinsame Zukunft“⁶. In diesem nimmt das Konzept der nachhaltigen Entwicklung einen zentralen Platz ein. Diese beschreibt die Brundtland-Kommission als Entwicklung, die die Bedürfnisse der Gegenwart erfülle, ohne die Möglichkeiten künftiger Generationen zu gefährden, deren Bedürfnisse zu erfüllen.⁷ Hierbei spielen Beschränkungen eine wichtige Rolle, wobei diese unter anderem in Abhängigkeit von den jeweils aktuellen technologischen Möglichkeiten gesehen werden.⁸
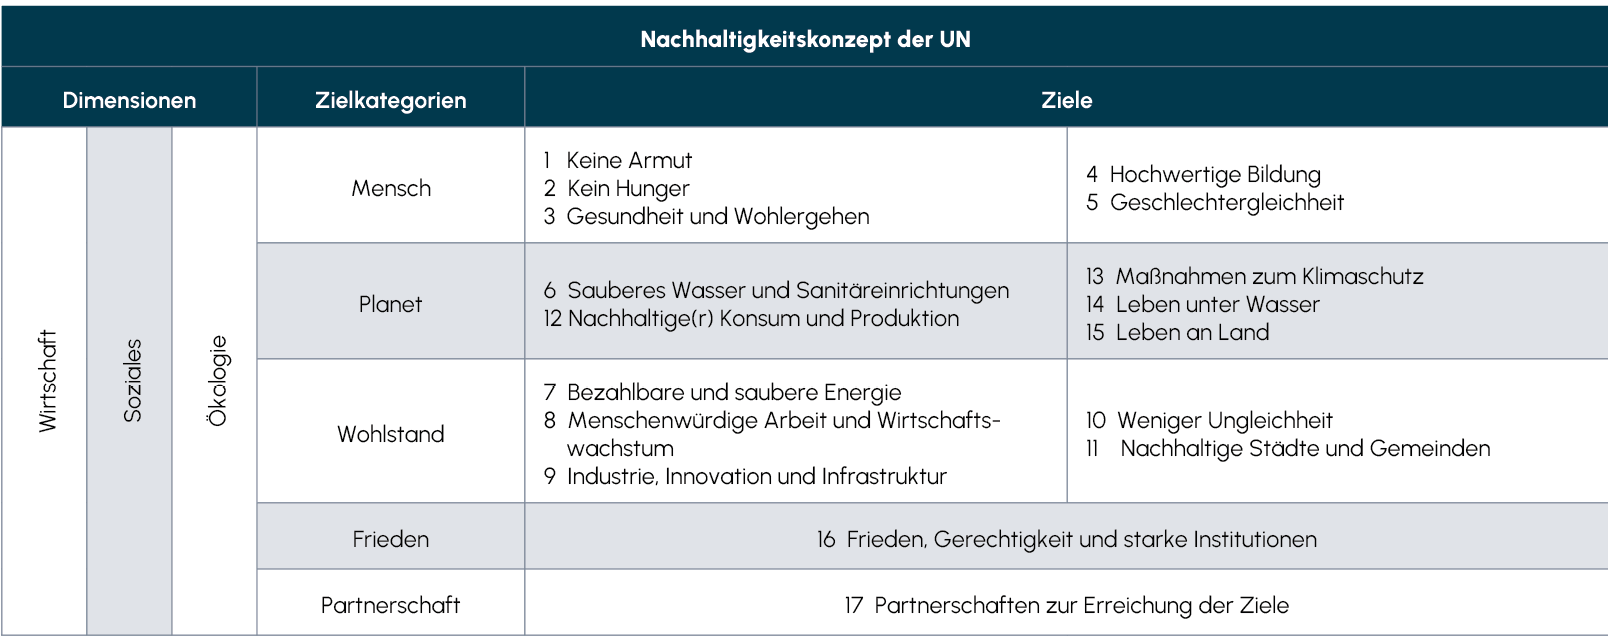
Mit ihrer „Agenda 2030“ verabschiedete die UN 2016 „17 Ziele für nachhaltige Entwicklung“ (Sustainable Development Goals, SDGs).⁹ Sie werden den fünf Kategorien („Five P“) Mensch (People), Planet (Planet), Wohlstand (Prosperity), Frieden (Peace) und Partnerschaft (Partnership) subsumiert.¹⁰ Laut UN wirken die 17 Nachhaltigkeitsziele dahingehend, dass sie die drei Dimensionen nachhaltiger Entwicklung ausbalancieren: die wirtschaftliche, die soziale und die ökologische Dimension.¹¹ Die siebzehn Nachhaltigkeitsziele beschreibt die UN dabei als integrierte Ziele, die untrennbar miteinander verbunden sein sollen.¹² (siehe die Übersicht in Abbildung 1)
Abb. 1 Das Nachhaltigkeitskonzept der UN
Quelle: Eigene Darstellung
Das UN-Konzept der nachhaltigen Entwicklung beeinflusst maßgeblich auch die Politik der Europäischen Union. Im 1992 unterzeichneten Vertrag von Maastricht („Vertrag über die Europäische Union“) wird nachhaltige Entwicklung in der Präambel genannt und mit Nennung in Artikel 3 als Leitprinzip verankert.¹³
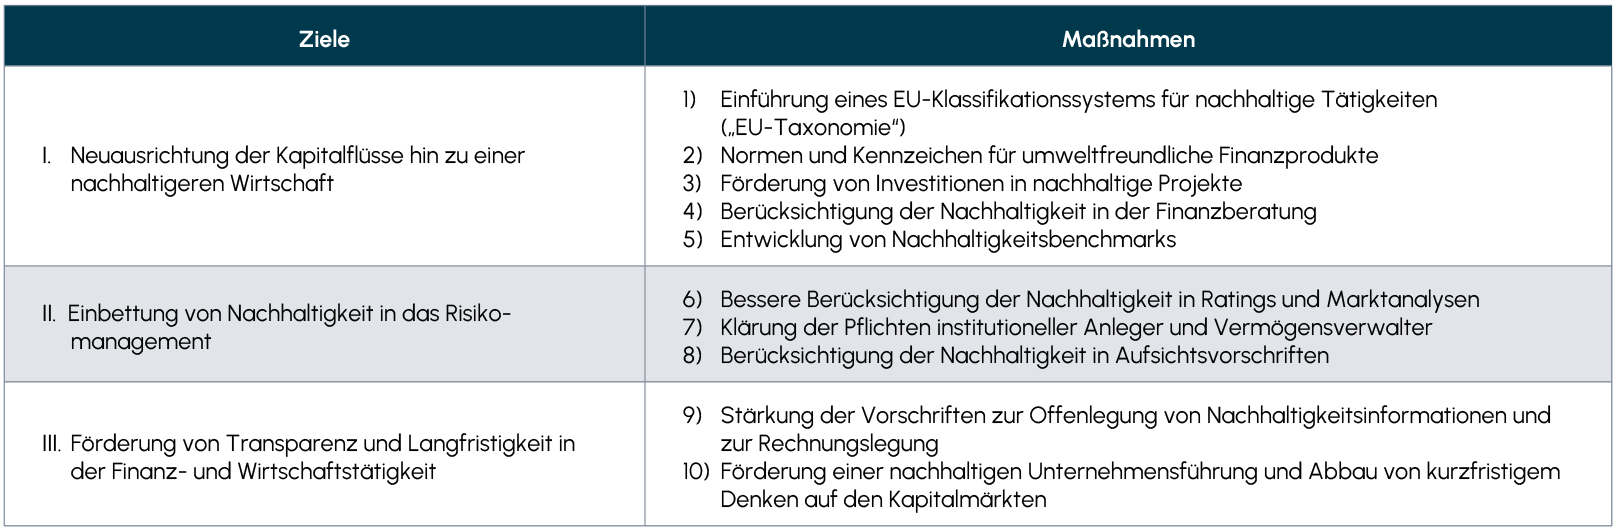
Im Jahr 2018 stellt die Europäische Kommission ihren „Aktionsplan: Finanzierung nachhaltigen Wachstums“ vor.¹⁴ In Referenz zum Pariser Klimaschutzübereinkommen von 2015 und der UN-Agenda 2030 von 2016 werden die 17 Nachhaltigkeitsziele der UN als eigene Leitziele für die nächsten 15 Jahre dargestellt.¹⁵ Dem Finanzsystem spricht die Kommission dabei eine Schlüsselrolle zu. Entsprechend stellt der Aktionsplan Maßnahmen vor, um die „Kapitalflüsse auf nachhaltige Investitionen umzulenken, […] finanzielle Risiken […] zu bewältigen […] [und] Transparenz und Langfristigkeit in der Finanz- und Wirtschaftstätigkeit zu fördern.“¹⁶
Im Folgejahr stellt die Europäische Kommission ihre Initiative „Der europäische Grüne Deal“ vor.¹⁷ Der „Grüne Deal“ wird dabei als „integraler Bestandteil der Strategie […] zur Umsetzung der Agenda 2030 der Vereinten Nationen und der Ziele für nachhaltige Entwicklung“¹⁸ präsentiert. Im Zentrum des „Grünen Deals“ steht das Ziel der Klimaneutralität bis 2050.¹⁹
Das von der Europäischen Kommission ausgearbeitete „Europäische Klimagesetz“ folgt im Jahr 2021. Mit diesem wird das Ziel der Klimaneutralität Europas bis spätestens 2050 festgesetzt.²⁰ Bei der Gesetzesbegründung wird explizit das von den Vereinten Nationen geprägte Konzept der nachhaltigen Entwicklung aufgegriffen, um ihr „festes langfristiges Ziel“ zu rechtfertigen:²¹ die Klimaneutralität Europas bis zum Jahr 2050 als bindendes Ziel zu fixieren.²²
2.2. Lenkung wirtschaftlichen Handelns im Sinne des EU-Nachhaltigkeitskonzepts
Der von der EU-Kommission propagierte „Aktionsplan: Finanzierung nachhaltigen Wachstums“ verbindet die drei Ziele des Plans, (1) Umlenkung von Kapitalflüssen zu „nachhaltigen“ Investitionen, (2) Bewältigung finanzieller Risiken aus Klimawandel, Ressourcenknappheit und Umweltzerstörung sowie (3) Förderung von Transparenz und Langfristigkeit in der Finanz- und Wirtschaftstätigkeit, mit konkreten Maßnahmen (siehe die Übersicht in Abbildung 2).²³
Abb. 2 Ziele und Maßnahmen im EU-Nachhaltigkeitskonzept
Quelle: Eigene Darstellung
Die genannten Maßnahmen stehen folglich in einem Mittel-Zweck-Verhältnis: Ihre Umsetzung soll dazu dienen, die von der EU gesetzten Nachhaltigkeitsziele – durchzusetzen. Konkret heißt das, dass die Maßnahmen das reale Handeln verschiedener Wirtschaftsakteure beeinflussen sollen. Diese Akteure lassen sich allgemein als Investoren beschreiben: Deren Handeln soll durch die EU-Maßnahmen dahingehend beeinflusst werden, dass sie ihre Investitionstätigkeiten (Sach- und Kapitalinvestitionen) zunehmend auf EU-konforme, „nachhaltige“ Investitionsmöglichkeiten ausrichten. Aus dem Duktus der einschlägigen Dokumente lässt sich schließen, dass diese Akteure vor allem Entscheidungsträger sind, die in Fonds (Fondsmanager) und in kapitalmarktorientierten Unternehmen (Manager) tätig sind.
2.3. ESG als Konkretisierung des EU-Nachhaltigkeitskonzepts
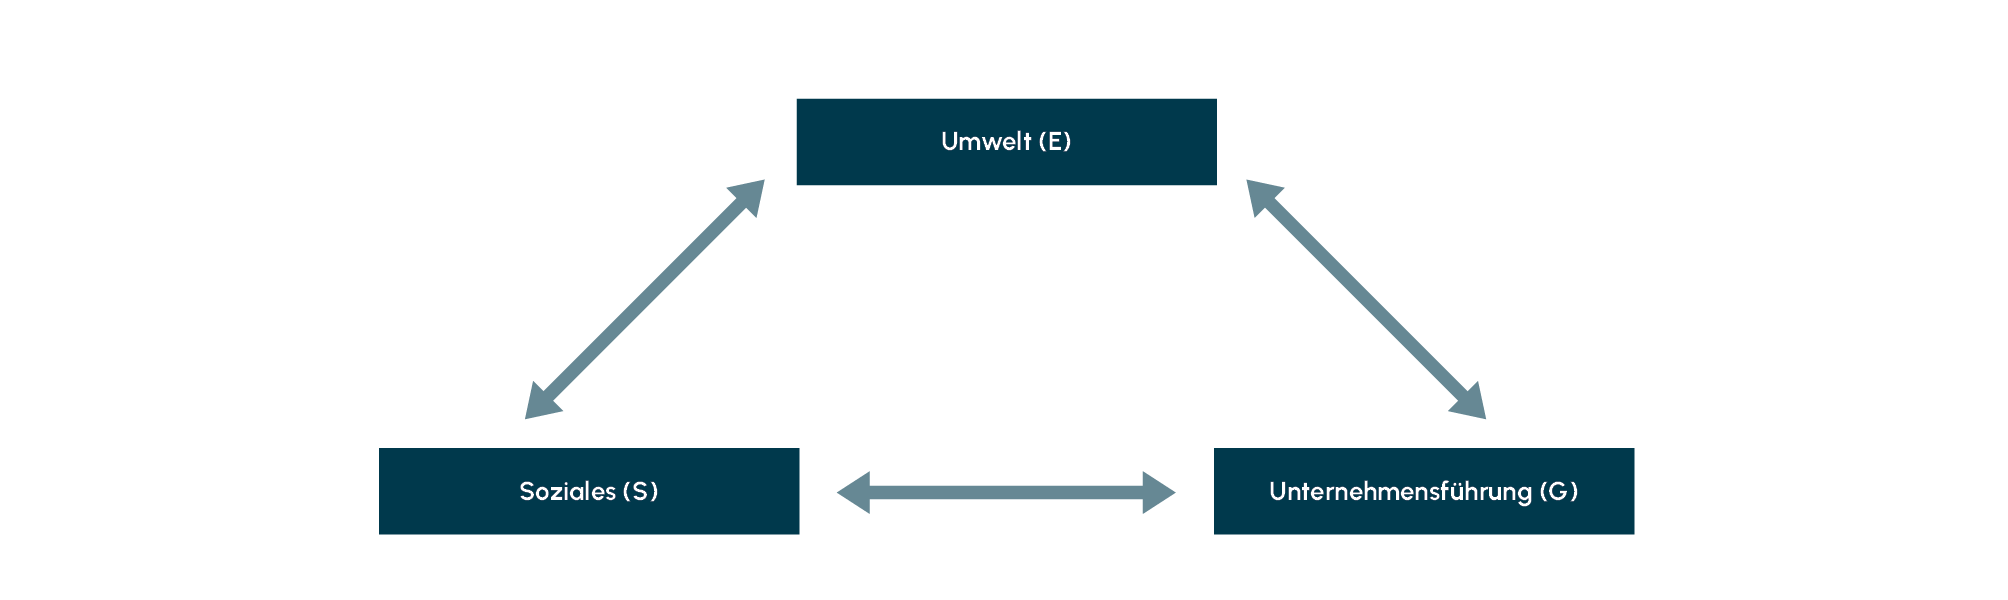
Insbesondere in Bezug auf die Maßnahmen zur EU-Taxonomie (Maßnahme 1), zu Ratings (Maßnahme 6) und zur Nachhaltigkeitsberichterstattung (Maßnahme 9) hat die EU ihr Nachhaltigkeitskonzept spezifiziert. Danach repräsentiert das Akronym ESG ein Nachhaltigkeitskonzept, das die Dimensionen Umwelt (Environmental, E), Soziales (Social, S) und Unternehmensführung (Governance, G) [sic!] umfasst.²⁴ (siehe Abbildung 3)
Abb. 3 Die drei Dimensionen des EU-Nachhaltigkeitskonzepts
Quelle: Eigene Darstellung
3. Nachhaltigkeit im Sinne der EU: Vier Problemfelder
3.1. Verengter Nachhaltigkeitsbegriff
Das UN-Nachhaltigkeitskonzept „Agenda 2030“ kann mit den drei gleichrangigen Dimensionen Wirtschaft, Soziales und Ökologie als umfassendes, integriertes Nachhaltigkeitskonzept verstanden werden. Argumentativ verankert die EU ihr eigenes Nachhaltigkeitskonzept in diesem Konzept. In der weiteren Spezifizierung ihres Nachhaltigkeitsverständnisses verkürzt sie dieses jedoch auf die drei ESG-Dimensionen Umwelt, Soziales und Unternehmensführung. So mangelt es dem EU-Nachhaltigkeitskonzept bereits in seiner Grundkonzeption daran, die Dimension Wirtschaft explizit zu berücksichtigen.
Allerdings erfährt das EU-Nachhaltigkeitskonzept nicht nur durch die ESG-Spezifizierung eine Verengung. Verschärft wird diese dadurch, dass ein spezifisches Ziel zum solitären Oberziel erhoben wird, die Klimaneutralität Europas bis 2050. Auch hier verschärft sich der Kontrast, wenn das UN-Nachhaltigkeitskonzept als Reflexionsfläche herangezogen wird. Dessen drei Nachhaltigkeitsdimensionen umfassen 17 integrierte, miteinander verwobene Ziele. Das Ziel „Maßnahmen zum Klimaschutz“ stellt hier lediglich ein einzelnes Ziel dar und ist darüber hinaus weniger spezifisch als das EU-Ziel, die Klimaneutralität Europas bis 2050 umsetzen zu wollen.
In seiner Umsetzung und Wirkung droht das EU-Nachhaltigkeitskonzept demnach, die nichtbedachte Dimension Wirtschaft zu subordinieren und somit tendenziell wirtschaftsfeindlich zu sein. Verschärft wird dies durch die Erhebung eines einzelnen Ziels zum Oberziel.
3.2. Zentralistischer Ansatz
In seiner Konzipierung ist das EU-Nachhaltigkeitskonzept strategisch ausgerichtet: Es soll dazu dienen, die EU-Wirtschaft langfristig und erheblich umzugestalten. Hierfür verfolgt die EU mit ihrem Nachhaltigkeitskonzept einen zentralistischen Ansatz: Konkrete Ziele und konkrete Maßnahmen gibt sie zentral vor.
Aufgrund der erheblichen Strahlkraft, die von der EU beabsichtigten Umgestaltung der europäischen Wirtschaft für ebendiese ausgeht, ist dieser zentralistische Gestaltungswille aus ökonomischer Sicht grundsätzlich kritisch zu betrachten. Bereits der Grundansatz, der zentralistische Lenkungsansatz, ist dabei fragwürdig. Mit dem Nobelpreisträger Hayek liegt ihm das Problem der „Anmaßung von Wissen“ zugrunde.²⁵ Dies kann als umso problematischer angesehen werden, je spezifischer und konkreter die von der Zentralinstanz verfolgten Ziele sind, je langfristiger die Lenkung ausgerichtet ist und je weniger Freiraum den Wirtschaftsakteuren gegeben wird, die von dieser zentralen Lenkung betroffen sind. Wie oben gezeigt wurde, handelt es sich beim EU-Nachhaltigkeitskonzept um eine tendenziell enge und unilateral ausgerichtete Interpretation von Nachhaltigkeit.²⁶ Die Handlungswirkung reicht bis 2050 und darüber hinaus.
Während allein der Umstand unilateraler, zentral gesteuerter Lenkung aus ökonomischer Sicht als problematisch aufgefasst werden kann, verschärft sich diese Feststellung bei der Kontrastierung des EU-Nachhaltigkeitskonzepts vor dem Hintergrund des Konzepts der UN: Das UN-Nachhaltigkeitskonzept enthält nicht nur die unmittelbare Integration mit der Dimension Wirtschaft, sondern auch die explizite Hervorhebung, dass Beschränkungen, die sich aus Nachhaltigkeitserwägungen ergeben, jeweils im Kontext aktueller technologischer Möglichkeiten zu sehen sind. Technischer Fortschritt kann somit als Instrument aufgefasst werden, mit dem Einschränkungen nachhaltigen Handelns gelockert oder gelöst werden können. Hieraus entsteht ein Anreiz, technischen Fortschritt bei nachhaltigem Handeln explizit mitzudenken. Das Nachhaltigkeitskonzept erfährt durch dieses kontingente Element eine Dynamisierung.
Im Vergleich zum UN-Konzept sind im EU-Nachhaltigkeitskonzept einerseits die Dimension Wirtschaft und andererseits die Rolle des technischen Fortschritts nicht explizit integriert. In seiner Konzipierung ist das EU-Nachhaltigkeitskonzept demnach tendenziell schwächer auf die Aspekte Wirtschaft und Fortschritt ausgerichtet.
Folglich maßt sich die Zentralinstanz an, für einen langen Zeitraum die richtigen Ziele und die richtigen Maßnahmen gefunden zu haben. Die etablierte und bewährte Lenkungsinstanz von Marktwirtschaften, die „unsichtbare Hand des Marktes“²⁷, wird hingegen ausgesetzt. Ein alternatives Gegenkonzept zu diesem zentralistischen Nachhaltigkeitskonzept wäre demnach ein dezentraler Ansatz. Die Interpretation von Nachhaltigkeit mitsamt den entsprechenden Zielen und Maßnahmen würde hierbei in die Hände der Wirtschaftsakteure gelegt.
3.3. Regulatorischer, bürokratischer Ansatz
Die Maßnahmen des EU-Nachhaltigkeitskonzepts spiegeln einen hohen regulatorischen Eingriffswillen wider. Beispielsweise umfasst diese Regulatorik im Bereich der Nachhaltigkeitsberichterstattung Vorgaben, die die Unternehmensberichterstattung und deren Prüfung ausweiten. Neben dem hohen Regelungsbedarf entsteht hierdurch erheblicher bürokratischer Aufwand: Möglichst einheitliche Nachhaltigkeitsstandards müssen entwickelt werden, Unternehmen müssen Kapazitäten schaffen, um die entsprechenden Informationen zu sammeln, und schließlich müssen Unternehmen Nachhaltigkeitsberichte erstellen und diese prüfen lassen.
Als Alternative zu diesem regulatorischen, bürokratischen Ansatz, um Nachhaltigkeit zu fördern, könnte ein freiheitlich geprägter Ansatz verfolgt werden. Bei diesem Ansatz wären die ökonomischen Akteure zu befähigen, ihr Handeln aus eigenem Antrieb besser an eigenen Nachhaltigkeitszielen auszurichten. Im Zusammenwirken der Einzelakteure würden sich diese dann dem Marktmechanismus als Lenkungsinstanz unterwerfen.
3.4. Einseitiges Unternehmerverständnis
Bereits die Grundidee, die dem EU-Nachhaltigkeitskonzept zugrunde liegt, impliziert ein einseitiges Unternehmerverständnis: Offenkundig identifiziert die EU-Kommission bei Unternehmern einen allgemeinen Mangel daran, im Rahmen ihres unternehmerischen Handelns nachhaltig zu wirken beziehungsweise nachhaltige Ziele zu verfolgen.
Explizit zeigt sich das Unternehmerbild der EU-Kommission etwa im „Aktionsplan: Finanzierung nachhaltigen Wachstums“, wo sie unter anderem das Problemfeld „Unternehmensführung und unangemessenes kurzfristiges Denken auf den Kapitalmärkten“²⁸ thematisiert. Laut EU-Kommission könnte sich die Unternehmensführung „zu sehr auf kurzfristige finanzielle Renditen konzentrieren und die Möglichkeiten und Risiken ignorieren, die aus umweltrelevanten und sozialen Nachhaltigkeitserwägungen erwachsen.“²⁹
Dieser Problemanalyse und Maßnahmenfindung liegt tendenziell ein Fokus einerseits auf kapitalmarktorientierte und managergeführte Unternehmen und andererseits auf klischeehafte Unternehmer (kurzfristig und gewinnorientiert) zugrunde. Konzeptionell kann demnach erwartet werden, dass das Nachhaltigkeitskonzept der EU insbesondere auf ebendiese Unternehmen beziehungsweise Unternehmer zugeschnitten ist.
Strukturell dominieren in Deutschland und in der EU allerdings kleine und mittelgroße Unternehmen (KMU) das wirtschaftliche Geschehen. So repräsentieren KMU in der EU mit 99,8% immerhin die Mehrheit der Unternehmen.³⁰ Diese Unternehmen sind mittelständisch geprägt und häufig inhabergeführt oder familienkontrolliert.³¹ Empirische Studien zu mittelständischen, inhabergeführten Unternehmen indizieren, dass bei deren Führung gerade nicht kurzfristige Gewinnorientierung im Vordergrund steht, sondern auch eine langfristige, intergenerationale Ausrichtung zu beobachten ist.³²
Das Nachhaltigkeitskonzept der EU basiert in seiner grundlegenden Struktur auf einem einseitigen, vor allem kurzfristig gewinnorientierten Unternehmerverständnis. Dieses klischeehafte Unternehmerbild ist jedoch nicht repräsentativ für die Unternehmer in der EU. Die Nachhaltigkeitsregulatorik der EU soll allerdings nicht nur für große, kapitalmarktorientierte und managergeführte Unternehmen gelten, sodass hier ein konzeptioneller Bruch besteht. Eine Alternative zu diesem Ansatz wäre ein Nachhaltigkeitskonzept, dem ein differenziertes Unternehmerverständnis zugrunde liegt.
4. Nachhaltigkeit: Die ökonomische, unternehmerische Perspektive
4.1. Betriebswirtschaftslehre als alternative Quelle nachhaltigen Wirtschaftens
4.1.1. Nachhaltigkeit als Langfristorientierung
Ein alternatives Nachhaltigkeitskonzept lässt sich aus der Betriebswirtschaftslehre und aus Unternehmersicht ableiten. Historische Quellen belegen, dass der Begriff der Nachhaltigkeit bereits in der Waldwirtschaft Verwendung fand. So nutzt von Carlowitz den Nachhaltigkeitsbegriff bereits 1713, um eine Bewirtschaftung zu beschreiben, nach der nur so viele Bäume gefällt werden wie auch nachwachsen können.³³ Dies spiegelt eine ökonomische Ressourcennutzung wider, die sowohl das Verwertungsziel der Ressource als auch das Ziel der Langfristigkeit oder Intergenerationalität enthält. Im betriebswirtschaftlichen Rechnungswesen und in der M&A-Praxis ist ferner der Begriff der nachhaltigen Erfolgsgröße bekannt. Diese beschreibt ebenfalls eine langfristige Erfolgserzielung; auch hier schwingt der Grundgedanke mit, auf kurzfristige Erfolge zu verzichten, um langfristige Erfolge zu ermöglichen beziehungsweise sicherzustellen.
4.1.2. Nachhaltigkeit, mehrfache Zielsetzungen und ökonomisches Handeln
Die Idee, Nachhaltigkeit in unternehmerisches Handeln einzubinden, kann konzeptionell auch in der Grundidee ökonomischen Handelns eingebettet werden.³⁴ Hierfür bietet das ökonomische Prinzip als grundlegende Handlungsmaxime ökonomischer Akteure eine Ausgangsbasis.³⁵ Wirtschaftliches Handeln beschreibt danach rationales Verhalten, das darauf abzielt, knappe Ressourcen effizient einzusetzen, um Bedürfnisse zu befriedigen. Hierbei gibt die Ökonomie keine dogmatische Vorgabe, lediglich monetäre Ziele zu beachten. Ganz im Gegenteil liefern die Wirtschaftswissenschaften Beispiele für nichtfinanzielle Nutzenquellen. Hierzu zählen etwa die ökonomischen Handlungsalternativen Arbeit, Konsum und Freizeit, die Bedürfnispyramide nach Maslow und der Mehrdimensionale Entscheidungswert nach Matschke.³⁶
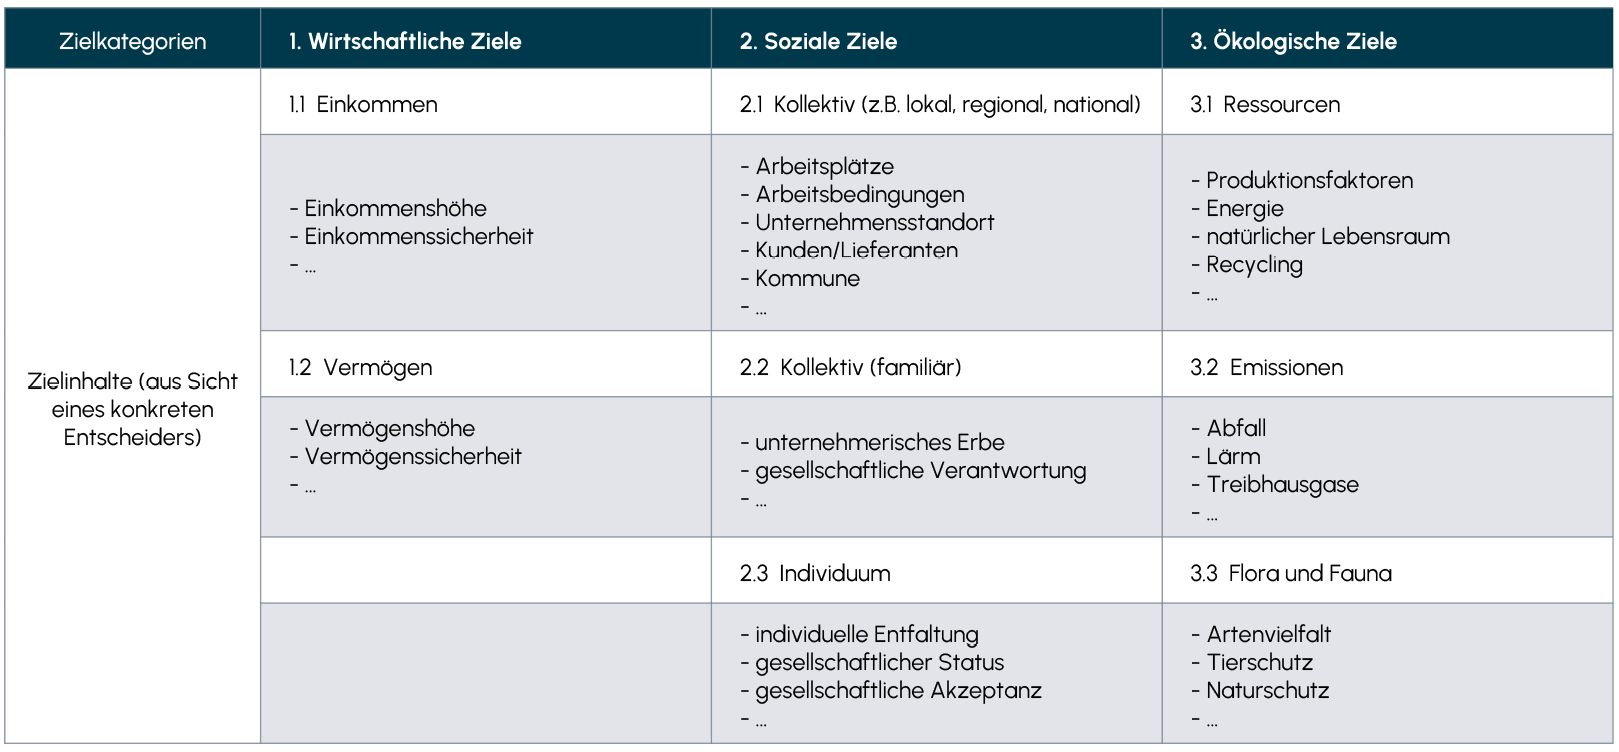
Folglich kann die nutzenorientierte Handlungsmaxime grundsätzlich als offen dafür aufgefasst werden, Nachhaltigkeitsaspekte einschließlich nichtfinanzieller Ziele in das ökonomische Kalkül miteinzuschließen. So kann das Nachhaltigkeitskonzept der UN beispielsweise herangezogen werden, um mögliche unternehmerische Ziel- und Entscheidungsräume zu beschreiben und zu konkretisieren (siehe Abb. 4). Hierbei ist denkbar, dass unterschiedliche Unternehmer unterschiedliche Kombinationen aus verschiedenen Zielkategorien (Wirtschaft, Soziales, Ökologie) und Zielinhalten verfolgen.
Abb. 4 Zielkategorien und Zielinhalte (beispielhaft)
Quelle: Quill/Behringer (2025), DB, S. 2793
4.1.3. Nachhaltigkeit und mittelständisches Unternehmertum
Schließlich kann in Bezug auf mittelständische, vor allem inhabergeführte oder familienkontrollierte Unternehmen hervorgehoben werden, dass diese tendenziell nachhaltiger geführt werden. So indizieren Studien, dass Familienunternehmen hinsichtlich ihrer Ziele langfristiger ausgerichtet sind und diese auch soziale und ökologische Elemente enthalten.³⁷
Gerade für mittelständische Unternehmer können Aspekte wie beispielsweise kommunale Verwurzelung (z.B. Firmensitz als Wohnort/Lebensraum, Einbettung in die regionale Wirtschaft), die gesellschaftliche Rolle und Verantwortung (z.B. Arbeitgeber, Steuerzahler, Geschäftspartner) oder das unternehmerische Erbe (Firma, Marke, Familienbetrieb, Intergenerationalität) die unternehmerische Tätigkeit mitprägen. In diesem Falle können aus solchen Aspekten auch nichtfinanzielle Ziele abgeleitet werden (z.B. Bewahrung des Standorts, Sicherung von Arbeitsplätzen, Schonung der regionalen Umwelt), die hierdurch Gegenstand unternehmerischen, wirtschaftlichen Handelns sein können. Die Herausforderung liegt nun darin, Nachhaltigkeitsziele in die Entscheidungskalküle der Unternehmer zu integrieren.
4.2. Unternehmensbewertung bei Mittelstands- M&A als Anwendungsbeispiel
4.2.1 Entscheidungsorientierte Bewertung: Unternehmenswert als Entscheidungsgrundlage
Das Themenfeld Nachhaltigkeit stellt seit einigen Jahren einen wachsenden Forschungszweig auch in der deutschen Betriebswirtschaftslehre dar. Unter Schwerpunkten wie Sustainable Finance und ESG-/Nachhaltigkeitsberichterstattung orientiert sich der Forschungsfokus dabei überwiegend am regulatorisch geprägten Nachhaltigkeitskonzept der EU. Die Förderung der Forschung durch die EU mag hierfür eine Rolle spielen.
Wie im vorangegangenen Abschnitt 4.1. skizziert wurde, bietet die Betriebswirtschaftslehre Anknüpfungspunkte, um Nachhaltigkeit alternativ auch aus unternehmerischer, entscheidungsorientierter Sicht zu konzipieren. Ein konkretes, vielversprechendes Anwendungsbeispiel ergibt sich in der Schnittstelle aus M&A-Transaktionen im Mittelstand und der Unternehmensbewertungstheorie:³⁸ Erstere umfassen mittelständische Unternehmer als Entscheidungsträger. Für diese wird vorliegend die These vertreten, dass sie im Rahmen ihrer beruflichen, unternehmerischen Tätigkeit regelmäßig mehrfache Zielsetzungen verfolgen, die auch als Nachhaltigkeitsziele aufgefasst werden können (siehe Abschnitt 4.1.3). Letztere enthält ein ausgeprägtes entscheidungstheoretisches Fundament und zeigt sich mit den Konzepten des Nutzwerts und des Mehrdimensionalen Entscheidungswerts ausdrücklich offen für mehrfache Zielsetzungen, die nichtfinanzielle Ziele miteinschließen.³⁹
Aus Sicht der Unternehmensbewertungstheorie ist ein Entscheidungsträger im Rahmen einer M&A-Transaktion mit zwei Funktionen der Unternehmensbewertung konfrontiert:⁴⁰ Im Rahmen der Argumentationsfunktion dienen ihm Argumentationswerte dazu, mit der Gegenpartei über Wert zu kommunizieren. Hierbei kann er etwa seine eigene Position begründen oder festigen, aber auch Gegenpositionen kritisieren. Im Rahmen der Entscheidungsfunktion dient ein Entscheidungswert als Grundlage einer rationalen Entscheidung. Aus Käufersicht stellt er die Obergrenze des Preises dar (Grenzpreis), den er gerade noch zahlen kann, ohne seine ökonomische Situation zu verschlechtern (umgekehrt bildet der Entscheidungswert des Verkäufers dessen Untergrenze eines möglichen Transaktionspreises). Die nachfolgenden Überlegungen gelten einem Unternehmenswert als Entscheidungsgrundlage aus Verkäufersicht.
4.2.2. Bedingte Grenzpreisermittlung als pragmatischer Lösungsansatz
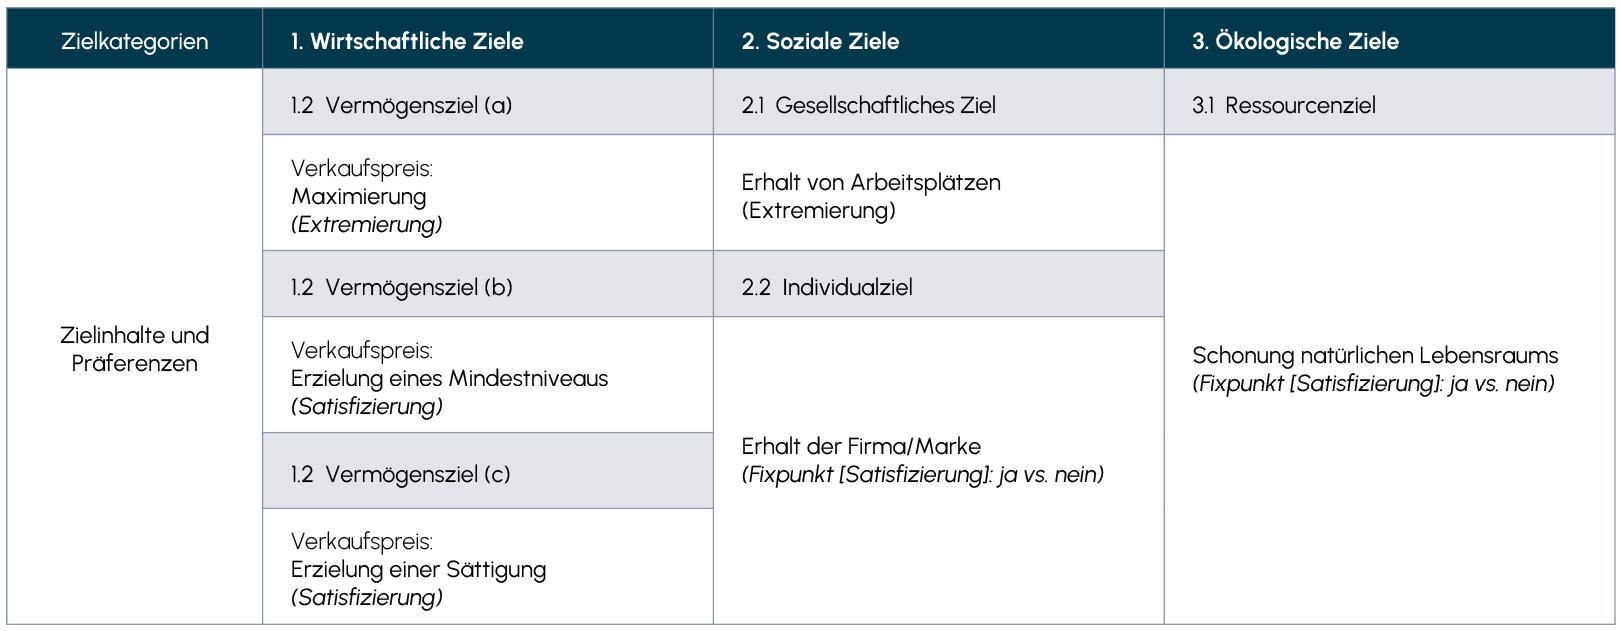
In Anlehnung an einschlägige Ausführungen von Moxter haben Quill/Behringer die Grundzüge eines pragmatischen Lösungsansatzes herausgearbeitet, mit dem nichtfinanzielle Ziele im Rahmen entscheidungsorientierter Unternehmensbewertungen mitberücksichtigt werden können.⁴¹ Mit finanziellen und nichtfinanziellen Zielen, die sich den Kategorien wirtschaftliche Ziele, soziale Ziele und ökologische Ziele subsumieren lassen, spannen dabei typische Nachhaltigkeitsziele den möglichen Handlungsraum der Entscheider auf (siehe auch Abbildung 5).⁴²
Abb. 5 Zielinhalte und Präferenzen bei Unternehmenstransaktionen aus Verkäufersicht (Beispiel)
Quelle: Quill/Behringer (2025), DB, S. 2794
Betrachtet wird dabei die Situation eines mittelständischen Gesellschafter-Geschäftsführers, der beabsichtigt, sein Unternehmen zu verkaufen. Hierfür benötigt er eine Entscheidungsgrundlage. Üblicherweise wäre zu diesem Zwecke ein monetärer Grenzpreis zu ermitteln. Dieser Mindestpreis bildet für den Verkäufer die (geheim zu haltende) Konzessionsgrenze; sie dient ihm als Grundlage rationaler Verhandlung.
Gerade in der mittelständischen Transaktionspraxis zeigt sich jedoch, dass für die Entscheider neben dem reinen Preis auch weitere Aspekte relevant sind. Regelmäßig betrifft dies die Zukunft des Standorts, die künftige Sicherheit der Arbeitsplätze oder auch die Weiterführung von Firma und Marken. Rein monetäre Entscheidungskalküle sind nicht dafür konzipiert, solche nichtfinanziellen Ziele zu berücksichtigen. Im Entscheidungskalkül bleiben diese Ziele dann unberücksichtigt.
Der pragmatische Lösungsvorschlag von Quill/Behringer beinhaltet die Ermittlung eines bedingten Grenzpreises.⁴³ Konzeptionell gilt es dabei, aus der Sicht eines Unternehmensverkäufers den Nutzen aus dieser Handlung zu maximieren. Grundlegend hierfür ist, die nutzenrelevanten Sachverhalte eines spezifischen Unternehmensverkäufers zu beachten.⁴⁴ Im ersten Schritt müssen hierfür die für den konkreten Entscheider relevanten, finanziellen und nichtfinanziellen Ziele erfasst werden. Im zweiten Schritt folgt die Erfassung der zielspezifischen Präferenzen. Sie zeigen, welche unterschiedlichen Nutzeneffekte der Entscheider aus unterschiedlichen Merkmalsausprägungen generiert. Die in Schritt 1 identifizierten Ziele sind hierfür heranzuziehen (z.B. Erzielung eines Kaufpreises), in ihrer Ausprägung zu variieren (z.B. hoher vs. geringer Kaufpreis) und hinsichtlich der hieraus resultierenden Nutzeneffekte zu beurteilen (positiver oder negativer Nutzeneffekt). Das Ergebnis von Schritt 2 ist eine Übersicht der entscheidungsrelevanten Ziele und der dabei identifizierten Präferenzen (siehe beispielhaft Abb. 5).
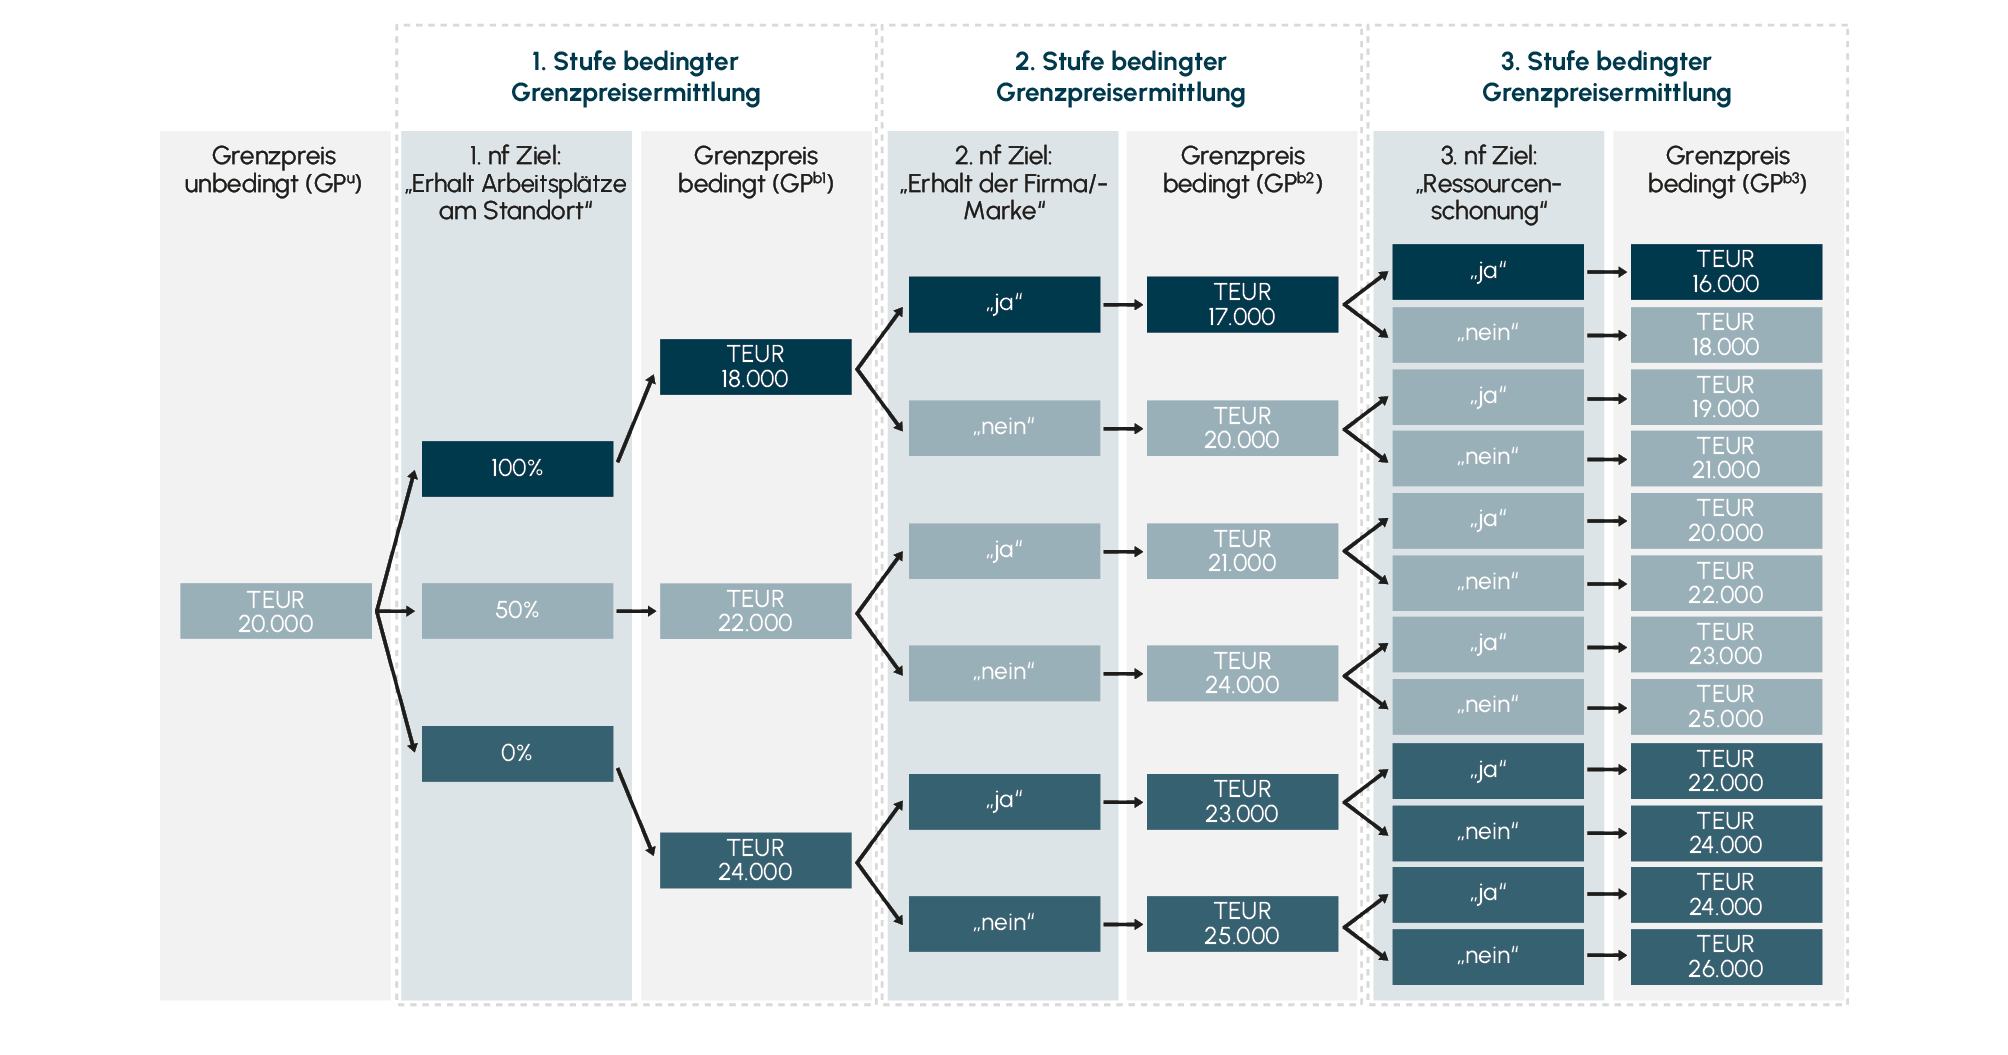
Im dritten Schritt ist dann der sukzessive zunehmend bedingte Grenzpreis zu ermitteln.⁴⁵ Den Ausgangspunkt bildet der unbedingte Grenzpreis, der lediglich auf einer finanziellen Zielgröße beruht. Sodann ist das wichtigste nichtfinanzielle Ziel hinzuzuziehen (z.B. Umfang des Erhalts der Arbeitsplätze am Standort). Dieses ist hinsichtlich seiner möglichen Ausprägungen zu differenzieren (z.B. 100%, 50%, 0%). Der Entscheider muss dann einschätzen, wie hoch der finanzielle Grenzpreis anzupassen ist, um den Nutzeneffekt des 1. nichtfinanziellen Ziels zu kompensieren und das Nutzenniveau des unbedingten Grenzpreises zu erhalten. Dieser Vorgang ist sukzessive für die weiteren entscheidungsrelevanten nichtfinanziellen Ziele vorzunehmen. Mit den sich hieraus ergebenden Verästelungen lässt sich der bedingte Grenzpreis als Entscheidungsbaum darstellen (siehe beispielhaft Abb. 6).
Abb. 6 Bedingter Grenzpreis des Verkäufers als Entscheidungsbaum (Beispiel)
Quelle: Quill/Behringer (2025), DB, S. 2796
4.2.3. Mehrfache Zielsetzung und Nachhaltigkeit aus Unternehmersicht
Das Beispiel zeigt, dass sich mit der Implementierung mehrfacher Zielsetzungen in Entscheidungsmodelle ökonomische Entscheidungen verändern lassen.⁴⁶ Wird beispielsweise die erste Stufe der bedingten Grenzpreisermittlung betrachtet, kann der Verkäufer in einer Verhandlungslösung mit dem Käufer bei der Zusage, dass 100% der Arbeitsplätze erhalten bleiben, im Vergleich zum rein monetären Grenzpreis (20 Mio. EUR) auf einen bedingten Grenzpreis von 18 Mio. EUR heruntergehen. Der Verkäufer kann einem Käufer, der tatsächlich Arbeitsplätze abbauen wollte, somit preislich entgegenkommen, ohne sich in seinem Nutzen aus der Transaktion schlechter zu stellen. Auf diesem Wege können Transaktionen zustande kommen, die ohne die Beachtung nichtfinanzieller Ziele nicht zustande gekommen wären. Noch mehr Verhandlungs- und Einigungsraum entsteht, wenn auch der Käufer nichtfinanzielle Ziele verfolgt und beispielsweise selbst einen Nutzen daraus zieht, Arbeitsplätze zu erhalten. Mit der Umsetzung von nichtfinanziellen Zielen (z.B. Arbeitsplatzerhalt) können so auch Nachhaltigkeitsziele umgesetzt werden.
5. Nachhaltigkeit aus Unternehmersicht – ein Gegenentwurf zum Nachhaltigkeitskonzept der EU
In der Agenda der EU wird das Themenfeld Nachhaltigkeit genutzt, um die Wirtschaftspolitik der EU voranzutreiben. Dabei rekurriert sie zwar auf das differenzierte und integrierte Nachhaltigkeitskonzept der UN, verkürzt dieses jedoch auf die drei ESG-Dimensionen, die letztendlich unter dem solitären Oberziel der Klimaneutralität Europas bis zum Jahr 2050 subsumiert werden.
Aus ökonomischer Sicht zeigt sich, dass das Nachhaltigkeitskonzept der EU konzeptionelle Mängel aufweist: Dem Konzept liegt ein verengter Nachhaltigkeitsbegriff zugrunde und es basiert auf einem zentralistischen, regulatorischen und bürokratischen Ansatz, dem wiederum ein einseitiges, kritisches Unternehmerverständnis zugrunde liegt.
Fraglich ist, ob ein solches, in seiner Konzipierung tendenziell wirtschafts- und unternehmerkritisches Nachhaltigkeitskonzept tatsächlich der beste und einzige Weg ist, um Nachhaltigkeitsziele – in einem breiten Begriffsverständnis – besser in einzelwirtschaftliches ökonomisches Handeln zu integrieren und hierdurch auch positive Gemeinwohleffekte zu generieren.
Als alternativen Ansatz, Nachhaltigkeit zu denken und als Grundlage wirtschaftlichen Handelns auszuarbeiten, bietet es sich an, die Perspektive der wirtschaftlichen Entscheider, der Unternehmer, einzunehmen.⁴⁷ Die Grundlage hierfür bildet die Einschätzung und Erfahrung, dass gerade mittelständische Unternehmer neben finanziellen Zielen regelmäßig auch nichtfinanzielle Ziele verfolgen, die unter dem Konzept der Nachhaltigkeit subsumiert werden können.
Bei diesem unternehmerbezogenen Ansatz wird Nachhaltigkeit aus Unternehmersicht gedacht und hinsichtlich ihrer Relevanz für ökonomische Entscheidungen eingeordnet. Ausgehend von der entscheidungsorientierten Betriebswirtschaftslehre kann Nachhaltigkeit mit dem Konzept mehrfacher Zielsetzungen verbunden werden. Am Beispiel der entscheidungsorientierten Unternehmensbewertung zeigt sich, dass entsprechende Entscheidungsmodelle dabei helfen können, Nachhaltigkeitsziele in ökonomische Entscheidungen einzubetten. Hieraus resultiert ein entscheidungsorientiertes, unternehmerbezogenes Nachhaltigkeitsverständnis. Charakteristische Merkmale dieses Nachhaltigkeitskonzepts stehen diametral zu den skizzierten Problemfeldern des EU-Konzepts und spiegeln somit Vorzüge jenes Konzepts wider: Dem unternehmerbezogenen Nachhaltigkeitskonzept liegt (1) ein weiter Nachhaltigkeitsbegriff, (2) ein dezentraler, pluralistischer Ansatz, (3) ein emanzipativer Ansatz und (4) ein positives Unternehmer- und Marktverständnis zugrunde.
Ausgehend von einem positiven Unternehmerbild kann nachhaltiges Wirtschaften eher dadurch erreicht werden, „ökonomischen Entscheidern pragmatische, implementierbare Entscheidungskalküle an die Hand zu geben, die nichtfinanzielle Ziele […] integrieren, als dadurch, Dokumentations- und Berichtspflichten regulatorisch aufzublähen und Entscheidern ,gesellschaftlich gewollte‘ Ziele zu oktroyieren.“⁴⁸
Quellen
1 Vgl. Meadows et al. (1972), The Limits to Growth, New York.
2 The Club of Rome, Towards Global Equity for a Peaceful and Healthy Planet, Flyer, www.clubofrome.org/wp-content/uploads/2025/12/TheClubofRome_A5leaflet_digital.pdf (eingesehen 12.08.2026); Übersetzung d. Verf.
3 Vgl. Meadows et al. (1972), The Limits to Growth, New York, S. 22-23, 180.
4 Vgl. Meadows et al. (1972), The Limits to Growth, New York, S. 22-23, 180.
5 Vgl., auch im Folgenden, Lexikon der Nachhaltigkeit (2015), Weltkommission für Umwelt und Entwicklung (Brundtland Bericht | Brundtland Report), www.nachhaltigkeit.info/artikel/brundtland_report_1987_728.htm, eingesehen am 31.08.2026.
6 Vgl. United Nations (1987), Report of the World Commission on Environment and Development – Our Common Future, https://digitallibrary.un.org/record/139811?v=pdf, eingesehen am 13.08.2026.
7 Vgl. United Nations (1987), a.a.O. (Fn. 6), S. 54.
8 Vgl. United Nations (1987), a.a.O. (Fn. 6), S. 24, 54.
9 Vgl. United Nations (o.J.), https://unric.org/de/17ziele/, eingesehen am 31.08.2026.
10 Vgl. United Nations (2015), Transforming Our World: The 2030 Agenda for Sustainable Development, https://sdgs.un.org/sites/default/files/publications/21252030%20Agenda%20for%20Sustainable%20Development%20web.pdf, eingesehen am 13.08.2026, S. 5.
11 Vgl. United Nations (2015), Transforming Our World: The 2030 Agenda for Sustainable Development, a.a.O. (Fn. 10), S. 5.
12 Vgl. United Nations (2015), Transforming Our World: The 2030 Agenda for Sustainable Development, a.a.O. (Fn. 10), S. 5.
13 Vgl. Europäische Union (2012), Vertrag über die Europäische Union (konsolidierte Fassung), vom 26.10.2012, https://eur-lex.europa.eu/resource.html?uri=cellar:2bf140bf-a3f8-4ab2-b506-fd71826e6da6.0020.02/DOC_1&format=PDF, eingesehen am 31.08.2026, sowie grundlegend Europäische Gemeinschaft (1992), Vertrag über die Europäische Union, vom 29.07.1992, eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:11992M/TXT, eingesehen am 31.08.2026.
14 Vgl. Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, vom 08.03.2018, https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:52018DC0097, eingesehen am 13.08.2026.
15 Vgl. Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, a.a.O. (Fn. 14), S. 2.
16 Siehe Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, a.a.O. (Fn. 14), S. 5.
17 Vgl. Europäische Kommission (2019), Der europäische Grüne Deal, vom 11.12.2019, https://eur-lex.europa.eu/resource.html?uri=cellar:b828d165-1c22-11ea-8c1f-01aa75ed71a1.0021.02/DOC_1&format=PDF, eingesehen am 13.08.2026.
18 Vgl. Europäische Kommission (2019), a.a.O. (Fn. 17), S. 3.
19 Vgl. Europäische Kommission (2019), a.a.O. (Fn. 17), S. 5.
20 Vgl. Europäische Union (2021), Verordnung (EU) 2021/1119 Des Europäischen Parlaments und des Rates vom 30. Juni 2021, https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:32021R1119, eingesehen am 31.08.2026, S. 9 bzw. Art. 2, Abs. 1.
21 Vgl. Europäische Union (2021), Verordnung (EU) 2021/1119, a.a.O. (Fn. 20), S. 2.
22 Vgl. Europäische Union (2021), Verordnung (EU) 2021/1119, a.a.O. (Fn. 20), S. 9 bzw. Art. 2, Abs. 1.
23 Vgl. Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, a.a.O. (Fn. 14).
24 Vgl. insbesondere Europäische Union (2020), Verordnung (EU) 2020/852 vom 18.06.2020, https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:32020R0852, eingesehen am 14.08.2026; Europäische Union (2022), Richtlinie (EU) 2022/2464 vom 14.12.2022, https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:32022L2464, eingesehen am 14.08.2026; Europäische Union (2024), Verordnung (EU) 2024/3005 vom 27.11.2024, https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=OJ:L_202403005, eingesehen am 14.08.2026.
25 Siehe https://www.nobelprize.org/prizes/economic-sciences/1974/hayek/lecture/, eingesehen am 18.09.2026.
26 Der Befund verstärkt sich, wenn das in Kapitel 4 dargestellte Nachhaltigkeitsverständnis als Reflexionsgrundlage herangezogen wird.
27 Smith (1776), An Inquiry into the Nature and Causes of the Wealth of Nations, Vol. II, Band 4, S. 35; vgl. weiterführend hierzu auch Mankiw/Taylor (2021), Grundzüge der Volkswirtschaftslehre, 8. Aufl., S. 11–12.
28 Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, a.a.O. (Fn. 14), S. 13.
29 Europäische Kommission (2018), Aktionsplan: Finanzierung nachhaltigen Wachstums, a.a.O. (Fn. 14), S. 14.
30 Europäische Kommission (2025), Annual Report on European SMEs 2024/2025, https://op.europa.eu/en/publication-detail/-/publication/2073ad00-3521-11f0-8a44-01aa75ed71a1/language-en, eingesehen am 31.08.2026, S. 6. Dabei beschäftigen diese Unternehmen 65,1% der Mitarbeiter und erwirtschaften 53,6% der Wertschöpfung.
31 Vgl. etwa Stiftung Familienunternehmen (2023), Familienunternehmen in Deutschland und Italien.
32 Vgl. etwa Boers et al. (2025), Journal of the International Council for Small Business, Vol. 6, Nr. 1, S. 55-65; Smajic et al. (2025), Review of Managerial Science, Vol. 19, S. 1257-1296; von Ritter et al. (2025), International Journal of Entrepreneurial Behavior & Research, Vol 31, Nr. 11, S. 194-213.
33 Vgl. Huss/von Gadow (2012), Einführung in das Faksimile der Erstausgabe der Sylvicultura oeconomica von H. C. von Carlowitz, 1713, S. 27.
34 Vgl. ausführlich hierzu, mit weiteren Nennungen, bereits Quill (2025), DB, S. 1227-1228.
35 Vgl. etwa Wöhe/Döring/Brösel (2023), Einführung in die Allgemeine Betriebswirtschaftslehre, 28. Aufl., S. 33.
36 Vgl. hierzu grundlegend etwa Matschke (1975), Der Entscheidungswert der Unternehmung; Mankiw/Taylor (2021), Grundzüge der Volkswirtschaftslehre, 8. Aufl., S. 129-131; Wöhe/Döring/Brösel (2023), Einführung in die Allgemeine Betriebswirtschaftslehre, 28. Aufl., S. 140-142, 385-386.
37 Vgl. etwa Boers et al. (2025), Journal of the International Council for Small Business, Vol. 6, Nr. 1, S. 55-65; Smajic et al. (2025), Review of Managerial Science, Vol. 19, S. 1257-1296; von Ritter et al. (2025), International Journal of Entrepreneurial Behavior & Research, Vol 31, Nr. 11, S. 194-213.
38 Vgl. ausführlich, auch im Folgenden, Quill (2024), DB, S. 2645-2651; Quill (2025), DB, S. 1227-1233; Quill/Behringer (2025), DB, S. 2789-2796.
39 Vgl. etwa Quill (2016), Interessengeleitete Unternehmensbewertung, S. 154, 157, 159-160; Matschke/Brösel/Toll (2024), Unternehmensbewertung, 5. Aufl., S. 145-151.
40 Vgl. ausführlich, auch weiterführend und mit weiteren Nennungen, das Lehrbuch von Matschke/Brösel/Toll (2024), Unternehmensbewertung, 5. Aufl. sowie grundlegend v.a. Matschke (1975), Der Entscheidungswert der Unternehmung; Matschke (1976), BFuP, S. 517-524.
41 Vgl. grundlegend Moxter, Grundsätze ordnungsmäßiger Unternehmensbewertung, 2. Aufl. 1983, S. 75-76, sowie Quill/Behringer (2025), DB, S. 2789 ff. und grundlegend bereits Quill (2024), DB, S. 2647, 2651 und Quill (2025), DB, S. 1227 ff. Jüngst wurde das Thema auch von Schäffer/Schultze (2026), BFuP, S. 271 ff. aufgegriffen.
42 Methodisch wird das Thema Nachhaltigkeit aus entscheidungstheoretischer Sicht dem Themenfeld mehrfache Zielsetzungen zugeordnet.
43 Vgl., auch im Folgenden, Quill/Behringer (2025), DB, S. 2793-2796.
44 Vgl. grundlegend hierzu Sieben (1968), Bewertung von Erfolgseinheiten sowie zur Umsetzung, auch mit weiteren Nennungen, Quill/Behringer (2025), DB, S. 2790-2792.
45 Vgl., auch im Folgenden, Quill/Behringer (2025), DB, S. 2793-2796.
46 So auch Schäffer/Schultze (2026), BFuP, S. 271 f, 302.
47 Diese Alternative kann nicht nur als substituierender, sondern auch als komplementärer Ansatz verstanden werden.
48 Quill/Behringer (2025), DB, S. 2796.

