

Der Einfluss von ESG-Kriterien auf die Fremdfinanzierung von Immobilienprojekten
ESG - diese Abkürzung hat in den vergangenen Jahren immer mehr an Bedeutung für die Wirtschaft gewonnen. Die drei Buchstaben stehen für die englischen Begriffe Environment (Umwelt), Social (Soziales) und Governance (Unternehmensführung) und decken - allgemein gesprochen - nachhaltigkeitsbezogene Bereiche der ...
1. Einleitung
ESG – diese Abkürzung hat in den vergangenen Jahren immer mehr an Bedeutung für die Wirtschaft gewonnen. Die drei Buchstaben stehen für die englischen Begriffe Environment (Umwelt), Social (Soziales) und Governance (Unternehmensführung) und decken – allgemein gesprochen – nachhaltigkeitsbezogene Bereiche der Wirtschaft ab. Die Einhaltung von Nachhaltigkeitskriterien gewinnt auch unter Kapitalgebern zunehmend an Bedeutung.¹
Besondere Aufmerksamkeit erhielt das Thema jüngst durch das Sondervermögen für Infrastruktur und Klimaneutralität der Bundesregierung, das im März 2025 beschlossen wurde. Es handelt sich um eine Kreditermächtigung in Höhe von 500 Mrd. EUR, davon 300 Mrd. EUR für Investitionen des Bundes. Neben Investitionen in Brücken, Tunnel, Schienen und Straßen sind Investitionen in den Wohnungsbau vorgesehen, darunter größtenteils für den klimafreundlichen Neubau.²
Gegenstand des Artikels ist die exemplarische Darstellung von Möglichkeiten der Immobilienfinanzierung, bei denen die Einhaltung von ESG-Kriterien Auswirkungen auf die Finanzierungsbedingungen hat. Hierbei wird die Finanzierung über Fremdkapital betrachtet.
2. Leitlinien zu ESG-Kriterien
Für Kreditinstitute sind insbesondere die Leitlinien der European Banking Authority (EBA) relevant. Diese schreiben vor, dass Kreditinstitute ESG-Risiken ermitteln und steuern müssen. Die konkrete Umsetzung, beispielsweise die Ausarbeitung und Festlegung von Risikoindikatoren und Instrumenten, wird allerdings den Kreditinstituten überlassen.³ Im Rahmen der Kreditvergabe wirkt sich die Einhaltung von ESG-Kriterien bereits direkt auf die Finanzierungsbedingungen aus.⁴
Weitere Leitlinien sind die Principles for Responsible Investment (PRI), die unter anderem von vielen Banken und Versicherungsgesellschaften unterstützt werden.⁵ Die Teilnehmer der freiwilligen Initiative müssen dabei bestimmte Mindestanforderungen an die Einbeziehung von ESG-Kriterien in ihre Investmentstrategie sowie deren Umsetzung und Überwachung erfüllen.⁶
Neben diesen beispielhaft genannten Leitlinien gibt es unter vielen anderen noch die Corporate Sustainability Reporting Directive (CSRD), Veröffentlichungen der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) sowie weitere regulatorische Rahmen und freiwillige Initiativen.⁷
Daneben werden die bei Gebäuden einzuhaltenden ESG-Kriterien durch gesetzliche und regulatorische Rahmenbedingungen bestimmt, beispielsweise durch das Gebäudemodernisierungsgesetz (GModG, ehemals Gebäudeenergiegesetz, umbenannt im Juli 2026) und die EU-Gebäuderichtlinie EPBD.⁸ Erwartete Änderungen der Rahmenbedingungen werden durch die Kapitalmärkte bereits frühzeitig berücksichtigt.
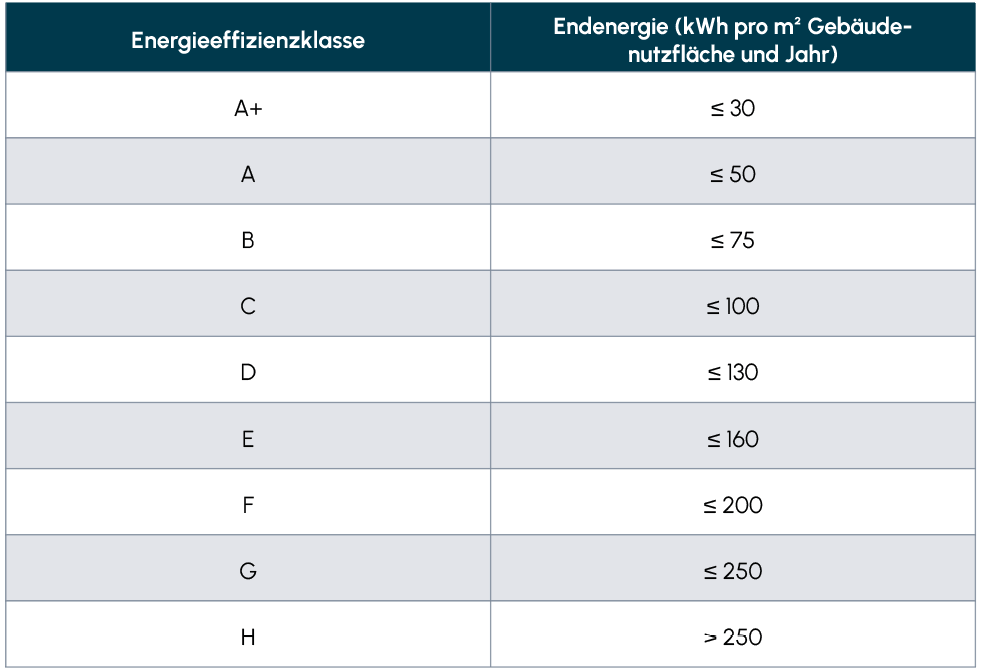
Im GModG werden die Energieeffizienzklassen von A+ bis H definiert. Die Energieeffizienzklasse A+ steht für den geringsten, die Energieeffizienzklasse H für den höchsten Energieverbrauch pro Quadratmeter Gebäudenutzfläche. Oben sind die Effizienzklassen nach Anlage 10 GModG dargestellt.
In den Klassen A+, A und B befinden sich fast ausschließlich Neubauten, bei denen die Energieeffizienz bereits in der Planung berücksichtigt wurde. In die Klasse C fallen oft neuere Bauten oder hochwertig sanierter Altbau. Die Klassen D bis H umfassen im Wesentlichen mehr oder weniger stark sanierte Altbauten.⁹
Abb. 1 Energieeffizienzklassen nach Anlage 10 Gebäudemodernisierungsgesetz (GModG)
Quelle: Eigene Darstellung
3. ESG-Anleihen, Sustainability-Linked Loans und Green Loans
Die Instrumente der Fremdfinanzierung lassen sich zunächst grob in Anleihen (Bonds) und Kredite (Loans) unterteilen. Bei diesen Instrumenten kann auch die Berücksichtigung von ESG-Kriterien vereinbart werden beziehungsweise wirkt sich die Einhaltung der ESG-Kriterien auf die Fremdkapitalkosten aus. Die Berücksichtigung kann auf verschiedene Weisen erfolgen.
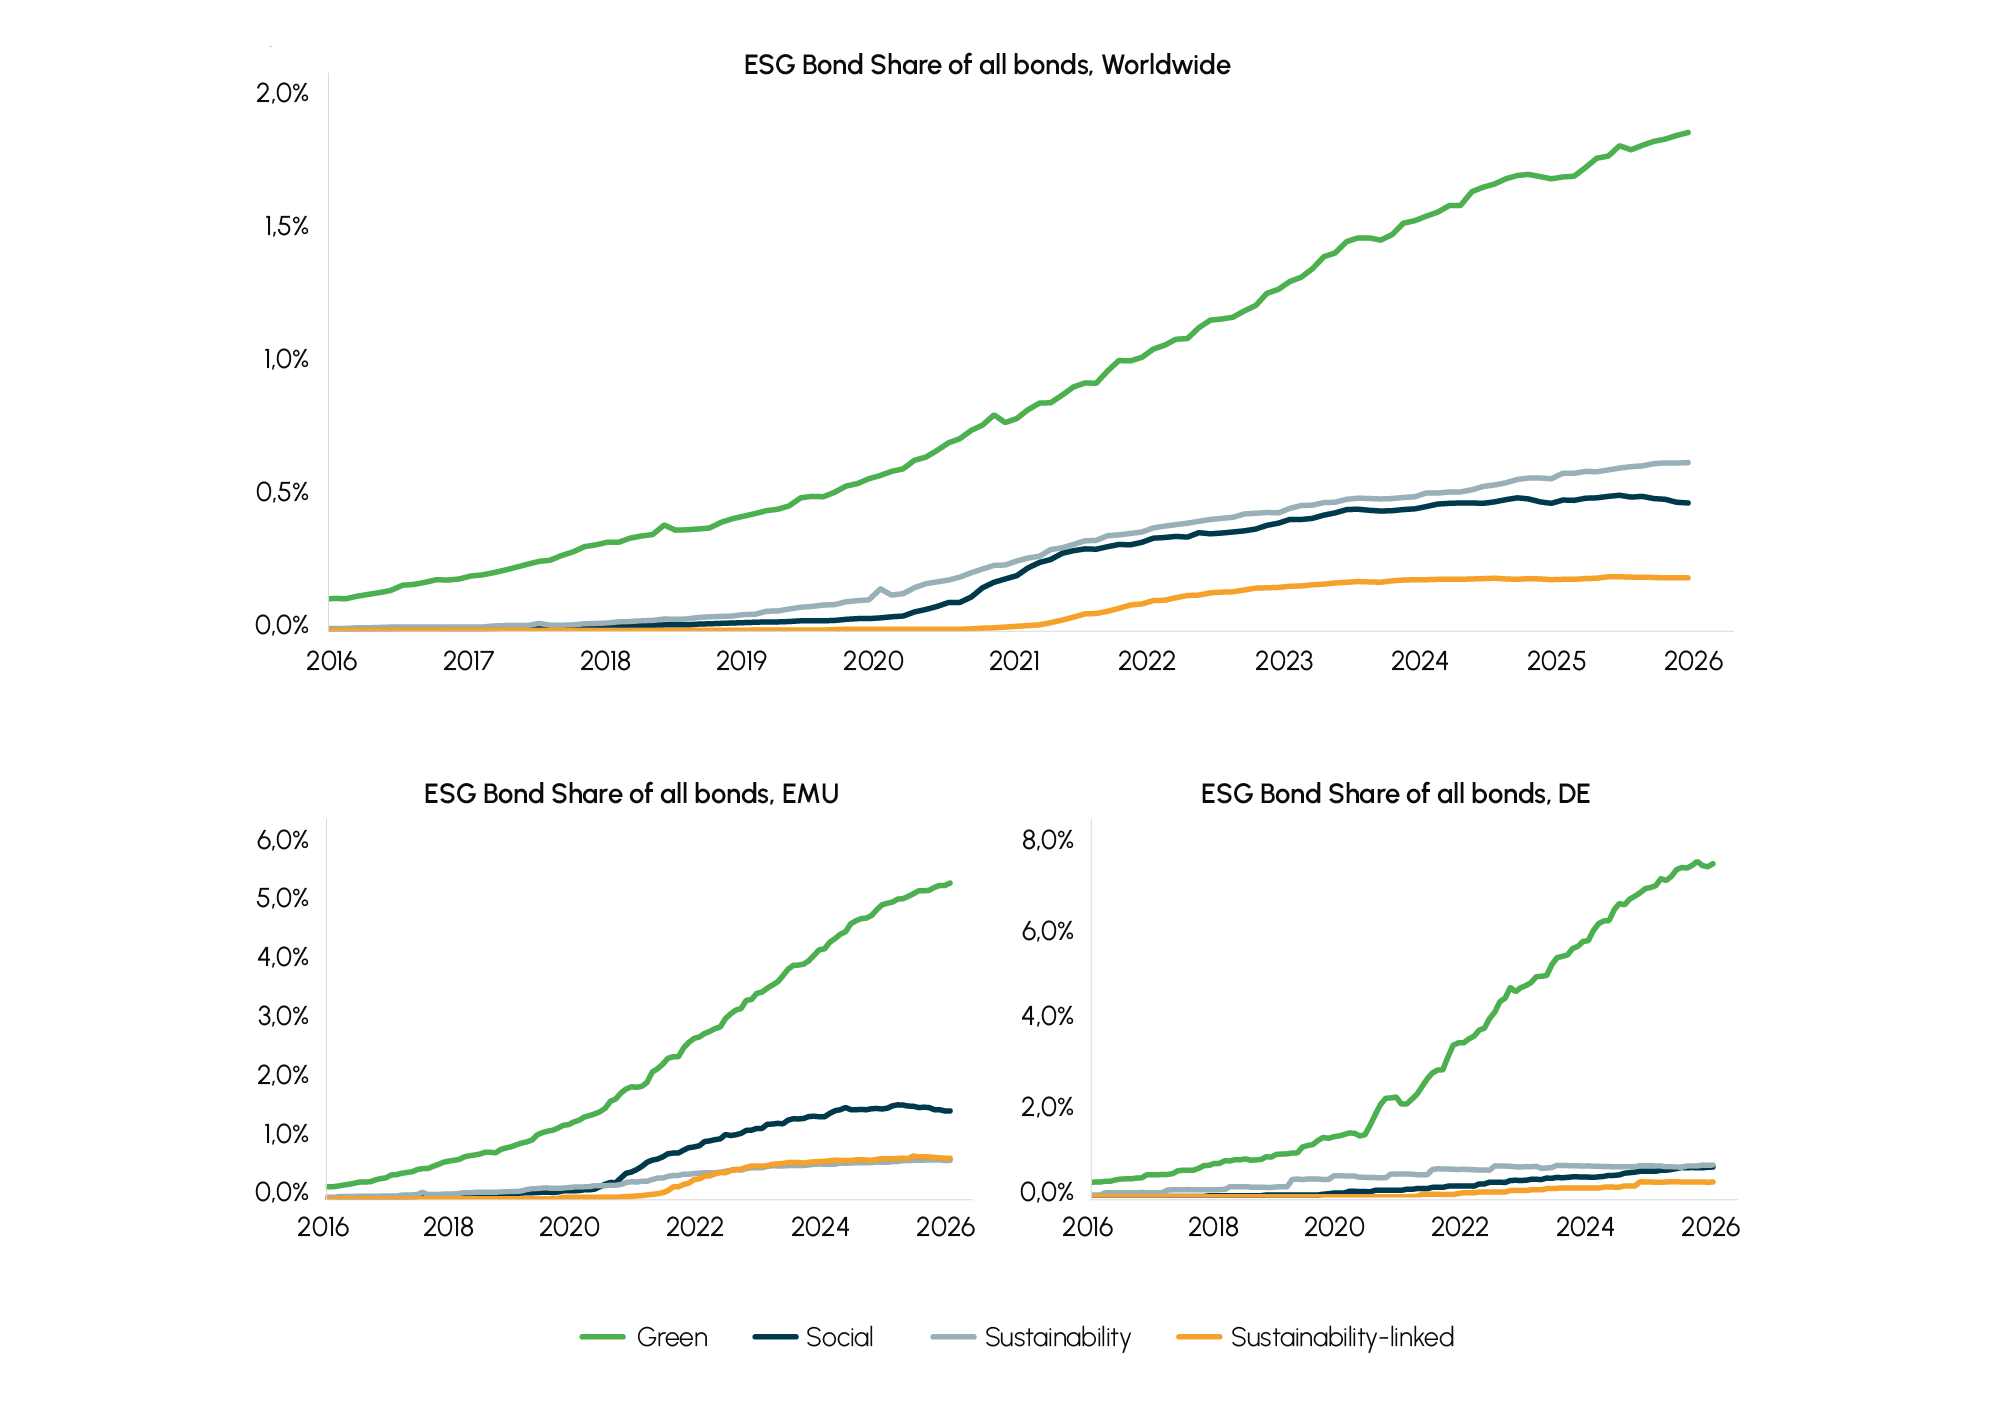
Abb. 2 ESG Bond Issuances Worldwide, EMU and Germany
Quelle: Deutsche Bundesbank, Market Intelligence and Analysis Division, 2026
Ein Instrument der Fremdfinanzierung mit ESG-Bezug sind ESG-Anleihen. Es handelt sich um Anleihen, deren Emissionserlöse nur zur Finanzierung von Projekten verwendet werden, die ESG-Prinzipien erfüllen.¹⁰ Nach dem ESG Bond Monitor 01/2026 der Bundesbank ist der Anteil der ESG-Anleihen an den gesamten ausgegebenen Anleihen seit 2016 sowohl weltweit als auch in Deutschland deutlich gestiegen. Insbesondere umweltbezogene („grüne“) Anleihen haben stark an Bedeutung gewonnen. Aus den Grafiken geht weiterhin hervor, dass die Bedeutung grüner Anleihen in Deutschland mit einem Anteil von über 6,00% an allen ausgegebenen Anleihen noch höher ist als weltweit.¹¹
Ein weiteres Instrument, bei dem die Berücksichtigung von ESG-Kriterien eine besondere Rolle spielt, sind Sustainability-Linked Loans, auch als ESG-Linked Loans bezeichnet. Es handelt sich hierbei um Darlehenskonstrukte, bei denen die Zinsmarge vom Erreichen bestimmter Nachhaltigkeitsziele abhängig ist. Die Beachtung von ESG-Kriterien führt somit zu Ersparnissen bei den Finanzierungskosten von Unternehmen.¹² Im November 2022 wurden in einer Veröffentlichung der Helaba Zinsvergünstigungen von 2,5 bis 5 Basispunkten genannt.¹³
Oft taucht in diesem Themenfeld auch der Begriff der Green Loans auf. Der Unterschied zu Sustainability-Linked Loans besteht darin, dass Green Loans an einen bestimmten Zweck gebunden sind, Sustainability-Linked Loans hingegen der allgemeinen Unternehmensfinanzierung dienen.¹⁴
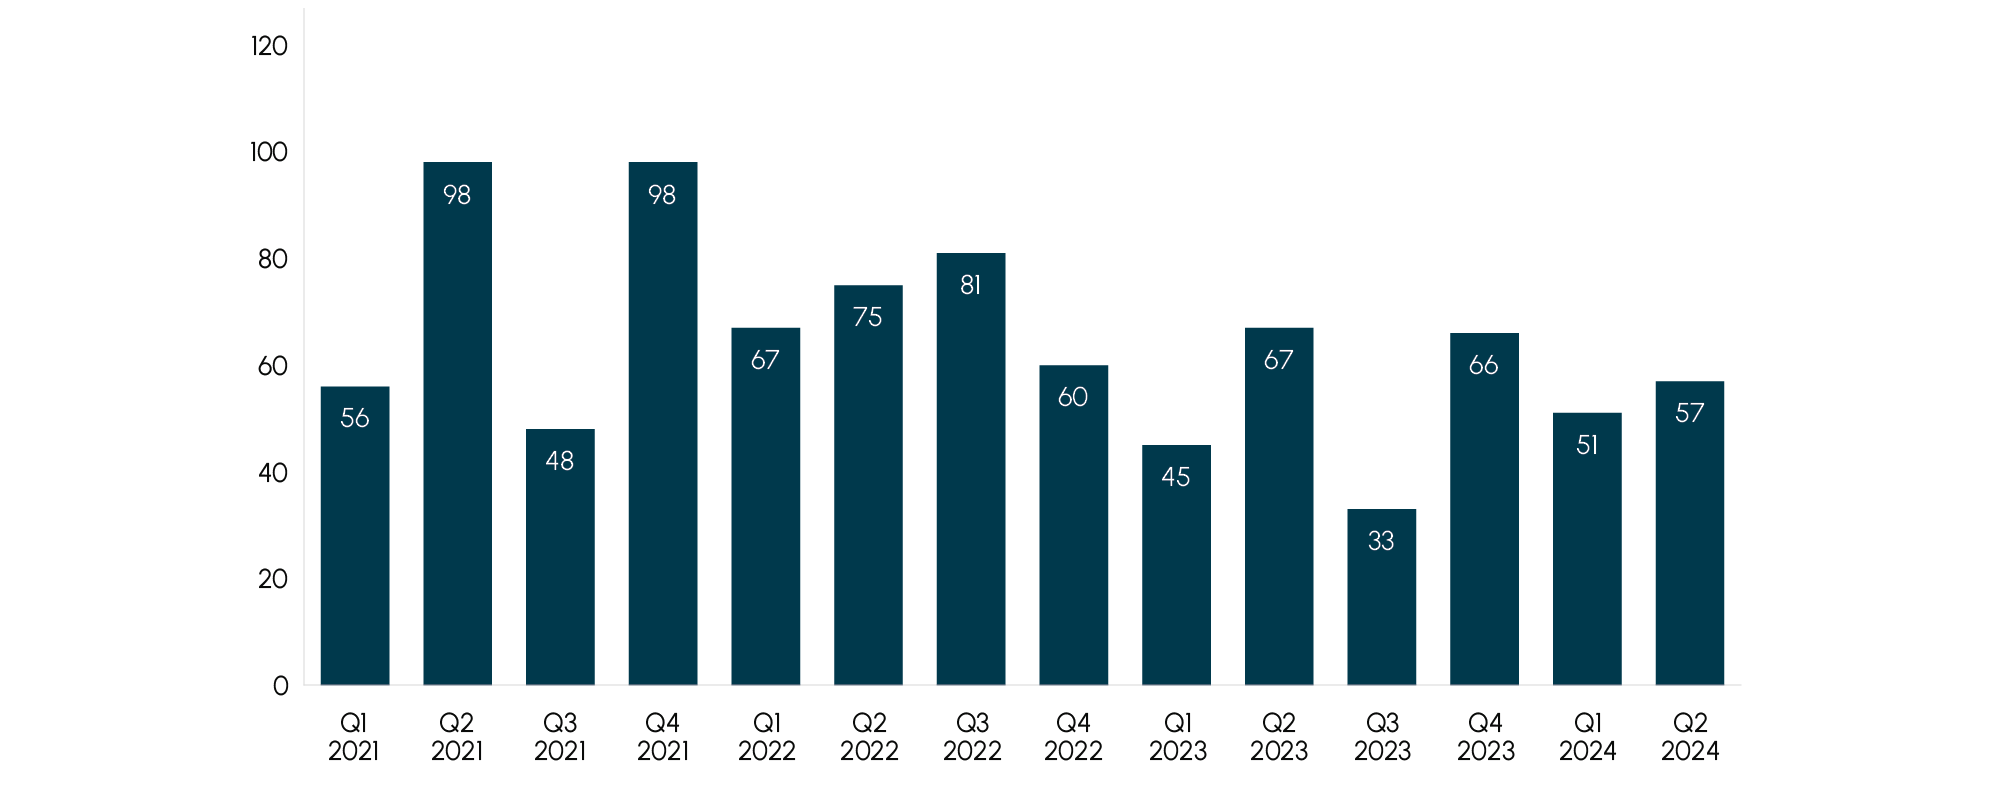
Die Entwicklung der Emissionen von ESG-Krediten in Europa bis zum zweiten Quartal 2024 ist nachfolgend dargestellt:¹⁵
Abb. 3 Emissionen von ESG-Krediten auf dem europäischen Kreditmarkt in Milliarden Euro
Quelle: KPMG AG, eigene Darstellung
4. Relevanz von ESG-Kriterien für Kreditgeber – Beispiele
4.1. Auswirkungen auf den Beleihungswert und den Verkehrswert
Die Einhaltung von ESG-Kriterien hat zunächst einen Einfluss auf den Beleihungswert und den Verkehrswert der Kreditsicherheiten, was sich wiederum auf die Kreditvergabe auswirkt. Zwar wurden auch bisher einzelne Aspekte wie zum Beispiel der Modernisierungszustand berücksichtigt, der einen Einfluss auf die Restnutzungsdauer hat. Jedoch werden sich die Anforderungen an Immobilien künftig weiter erhöhen.
Beispielsweise wird die Energieeffizienz künftig einen noch größeren Einfluss auf die Höhe der erzielbaren Mieten und Kaufpreise haben. Eingeschätzt wird die Effizienz zum Beispiel anhand des Energieausweises oder anerkannter Zertifikate. Konkret können über die Beseitigung eines Renovierungsstaus hinausgehende energetische Maßnahmen erforderlich werden. Die Erhöhung der Energieeffizienz wird am Markt honoriert („Green Premium“). Laut einer Veröffentlichung der Deutschen Vereinigung für Finanzanalyse und Asset Management aus dem Jahr 2023 werden für besonders energieeffiziente Gebäude Aufschläge von circa 3,00% bis 5,00% auf die Mieten und 3,00% bis 8,00% auf den Kaufpreis gezahlt. Für Immobilien, die den ESG-Kriterien nicht genügen, werden hingegen künftig Abschläge erwartet („Brown Discount“).¹⁶ Ein Aufschlag auf den Kaufpreis bedeutet im Umkehrschluss einen Abschlag auf den Kapitalisierungszinssatz.
Neben den Auswirkungen auf die Miete und das Nachfragerisiko hat eine hohe Energieeffizienz auch Auswirkungen auf die Betriebskosten und nicht umlegbaren Bewirtschaftungskosten.¹⁷ Eine Senkung der umlegbaren Betriebskosten kann aus Sicht des Mieters eine Erhöhung der Nettokaltmiete kompensieren. Bei den nicht umlegbaren Bewirtschaftungskosten gewinnt beispielsweise auch der nicht auf Mieter umlegbare Teil der Kohlendioxidkosten an Bedeutung. Für Gebäude mit besserer Energieeffizienz fallen zunächst geringere Kohlendioxidkosten an.
Weiterhin kann nach §§ 5 bis 7 in Verbindung mit der Anlage zum Kohlendioxidkostenaufteilungsgesetz (CO2KostAufG) ein höherer Anteil der Kohlendioxidkosten auf die Miete umgelegt werden.
Die Bedeutung der Einhaltung von ESG-Kriterien in der internationalen Bewertungspraxis kommt in Veröffentlichungen sogenannter Standardsetter zum Ausdruck. Beispielsweise wird im Anhang zum Bewertungsstandard 104 des International Valuation Standards Council ausgeführt, dass bei der Ermittlung des Werts eines Unternehmens, eines Vermögenswerts oder einer Verbindlichkeit die Auswirkungen signifikanter ESG-Faktoren berücksichtigt werden sollten. Dort wird außerdem darauf hingewiesen, dass sich ESG-Faktoren sowohl aus quantitativer als auch aus qualitativer Perspektive auf Bewertungen auswirken und Risiken und Chancen bergen können, die berücksichtigt werden sollten.¹⁸
4.2. Auswirkungen auf die Finanzierungskonditionen
4.2.1. Berücksichtigung von ESG-Kriterien bei der Stadtsparkasse Düsseldorf
Die Energieeffizienz von Immobilien ist zu einem zentralen Parameter in der Kreditprüfung geworden: Neben der reinen Status-quo-Betrachtung rückt zunehmend die Finanzierung des Übergangs zur „grünen Immobilie“ in den Vordergrund.
Für die Stadtsparkasse Düsseldorf beispielsweise bedeutet dies: Sicherheiten und Bonität des Kreditnehmers sind nicht mehr allein ausschlaggebend – die Zukunftsfähigkeit der Immobilie spielt eine entscheidende Rolle.
Die regulatorischen Rahmenbedingungen und veränderten Risikoprofile am Markt haben die energetische Qualität von Immobilien als wesentlichen Bonitätsfaktor etabliert.
Bei Bestandsgebäuden mit schwächerer Energiebilanz (Klassen F bis H) führt dies in der Kreditpraxis zu einer veränderten Sichtweise. Hier ist es erforderlich, gemeinsam Wege aufzuzeigen, wie aus einer derzeit noch „braunen Immobilie“ eine energetisch grüne, nachhaltige Immobilie werden kann.
Oder auf den Punkt gebracht: Wer eine Immobilie der Klasse A hat, hat gute Voraussetzungen für eine Finanzierung. Bei „braunen“ Immobilien dagegen ist mehr als fraglich, ob Banken hier überhaupt einsteigen.
Um Wertminderungen und dem Risiko von „Stranded Assets“ vorzubeugen, rücken die notwendigen energetischen Sanierungsschritte ins Zentrum der Finanzierungsgespräche. Für Kreditnehmer bedeutet dies jedoch nicht zwangsläufig eine Hürde, sondern zunehmend eine strategische Partnerschaft mit dem finanzierenden Kreditinstitut.
4.2.2. Nachhaltigkeitsrichtlinien der KfW Bankengruppe
Die KfW Bankengruppe hat unterschiedliche Nachhaltigkeitsrichtlinien für verschiedene Geschäftsfelder veröffentlicht. Exemplarisch wird hier die Nachhaltigkeitsrichtlinie für das inländische Fördergeschäft betrachtet, zu dem unter anderem die Förderung der Energieeffizienz bei Neubau und Sanierung von Wohngebäuden zählt. Die durch die KfW (mit-)finanzierten Vorhaben müssen dabei umwelt- und sozialrechtlichen Anforderungen entsprechen.¹⁹
Dabei vergibt die KfW auch Förderkredite beispielsweise für den klimafreundlichen Neubau von Wohngebäuden. Die Kredithöchstbeträge sind dabei abhängig vom Bauvorhaben und betragen für ein „Klimafreundliches Wohngebäude“ bis zu 100.000 EUR je Wohneinheit. Der Zinssatz enthält eine Zinsverbilligung aus Bundesmitteln.²⁰
Mit einem Fördervolumen von 112,8 Mrd. EUR im Jahr 2024 ist die KfW eine der führenden Förderbanken der Welt.²¹
5. Fazit und Ausblick
Die ESG-Konformität von Immobilien, insbesondere die Energieeffizienz, hat bereits heute Auswirkungen auf die Finanzierungsbedingungen. Die Einhaltung von ESG-Kriterien kann beispielsweise zu einem höheren Beleihungswert und Zinsvergünstigungen führen, die Nichteinhaltung hingegen zu Problemen bei der Fremdkapitalaufnahme. Bei Betrachtung der genannten Leitlinien und Initiativen ist damit zu rechnen, dass sich die Finanzierung von Vorhaben, die nicht bestimmten ESG-Kriterien genügen, künftig noch schwieriger gestalten wird.
Jedoch sind die Auswirkungen nicht überall gleich. Nach einer Auswertung des Münchner Immobilienmaklers FT Immobilien 24 beträgt der Zinsunterschied zwischen der Finanzierung von Immobilien der höchsten und der niedrigsten Energieeffizienzklasse in München bereits im Jahr 2026 bis zu 1,20%.²²
Die Vorteile und Kosten der Einhaltung beziehungsweise Nichteinhaltung von ESG-Kriterien sind im Ergebnis im Einzelfall abzuwägen. Jedenfalls müssen sie im Rahmen von Unternehmens- und Immobilienbewertungen sowie Wirtschaftlichkeitsbetrachtungen berücksichtigt werden.
Quellen
1 Vgl. Haberstock, Philipp, ESG-Kriterien – Ausführliche Definition im Online-Lexikon, Gabler-Wirtschafts¬lexikon, https://wirtschaftslexikon.gabler.de/definition/esg-kriterien-120056, Abruf 23.07.2026.
2 Bundesministerium der Finanzen, Das Sondervermögen für Infrastruktur und Klimaneutralität, www.bundesfinanzministerium.de/Web/DE/Themen/Oeffentliche_Finanzen/SVIK/sondervermoegen-infrastruktur-klimaneutralitaet.html, Abruf 23.07.2026.
3 Vgl. European Banking Authority (EBA), Leitlinien zum Management der Umwelt-, Sozial- und Governance-Risiken (ESG-Risiken), 08.01.2025.
4 Vgl. Ott, Denise, EurA AG (Hrsg.), ESG-Risiken & Kreditvergabe: EBA-Leitlinien setzen neue Maßstäbe im Scoring, 09.04.2025, www.eura-ag.com/blog/esg-risiken-kreditvergabe-eba-leitlinien-setzen-neue-massstaebe-im-scoring, Abruf 23.07.2026.
5 Vgl. www.unpri.org/supporters, Abruf 23.07.2026.
6 PRI Association Limited, Minimum requirements for PRI investor signatories, 2025.
7 Vgl. DVFA e.V., ESG in der Immobilienfinanzierung – Ein Praxisleitfaden für gewerbliche Kreditnehmer, Oktober 2023, Seite 3 ff.
8 Vgl. GEG Infoportal, Zentrale Forderungen der EPBD (2024/1275/EU), www.bbsr-geg.bund.de/ GEGPortal/DE/ErgaenzendeRegelungen/EPBD/epbd_node.html, Abruf 11.06.2026.
9 Vgl. ista SE, Energieeffizienzklassen fürs Haus, www.ista.com/de/kontakt-service/fachwissen/energieeffizienzklassen-fuers-haus/, Abruf 17.08.2026.
10 Analog Eilers/Gleske/Hüther/Knapp, Handbuch Unternehmensfinanzierung, 1. Auflage 2024, Rn. 241, sowie analog ICMA, Green Bond Principles, Juni 2025.
11 Vgl. Deutsche Bundesbank, Market Intelligence and Analysis Division, ESG Bond Monitor, 26.01.2026, Download www.bundesbank.de/de/bundesbank/green-finance/esg-bond-monitor-januar-2026-erschienen-987852, Abruf 12.06.2026.
12 Vgl. Alexander Rasch, § 14 Sustainability-Linked Loans – Nachhaltigkeits-Reporting als Wegbereiter nachhaltiger Finanzierungen, Haufe Sustainability Office, 15.07.2024, Rz. 3 ff.
13 Vgl. Rainer Neidnig, Helaba Research & Advisory, Im Fokus: Sustainable Finance, 09.11.2022, www.helaba.de/blueprint/servlet/resource/blob/docs/599324/6ceaf3c1c76550cc3024e5ffcf90d30a/credit-20221109-sustainablefinance-data.pdf, Abruf 18.02.2026.
14 Vgl. Gabor Stein, Prof. Dr. Bernd Heitzer, Nachhaltigkeitskriterien in der Mittelstandsfinanzierung deutscher Sparkassen, in: Corporate Finance Nr. 11-12, 25.11.2022, Seite 306.
15 Quelle: Till Karrer, Börries Többens, in: KPMG AG, KPMG Corporate Treasury News, Ausgabe 146, August 2024.
16 Ein solcher wird beispielsweise impliziert in DVFA e.V., ESG in der Immobilienfinanzierung – Ein Praxisleitfaden für gewerbliche Kreditnehmer, Oktober 2023, Seite 12 ff.
17 Vgl. z. B. Rüdiger, Falk, S-Servicepartner Berlin GmbH, ESG-Kriterien in der Immobilienbewertung, 12.05.2022, Folie 27.
18 Vgl. International Valuation Standards Council, International Valuation Standards, anzuwenden ab 31.01.2025.
19 Vgl. KfW Bankengruppe, Nachhaltigkeitsrichtlinie für das inländische Fördergeschäft, Stand: März 2023.
20 Vgl. KfW Bankengruppe, Merkblatt Kredit Nr. 297/298 – Klimafreundlicher Neubau Wohngebäude, gültig ab 16.12.2025.
21 Vgl. KfW Finanzbericht 2024, Seite 1-2.
22 www.ftimmobilien24.com/immobilienmakler-m%C3%BCnchen/esg-zinsrabatt-2026-green-loans-banken-fit-sanierung-muenchen/, Stand Juli 2026, Abruf 23.07.2026.


