

Der europäische Lincoln-PMI kehrt im 2. Quartal zum Wachstum zurück
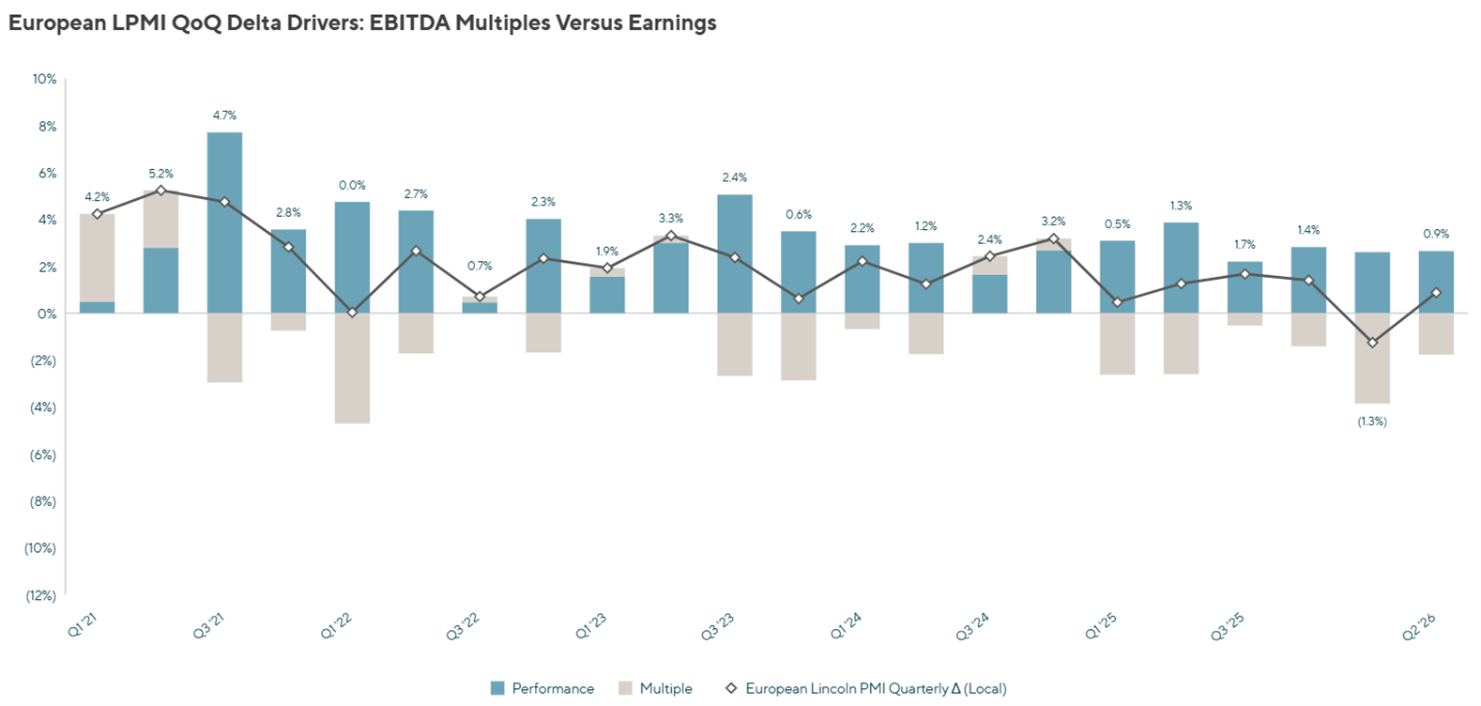
Der europäische PMI von Lincoln International stieg im 2. Quartal 2026 um 0,9 %, verglichen mit einem Anstieg von 4,3 % beim FTSE 250 EV und 7,5 % beim STOXX 600 EV, da sich die Public Markets von den Auswirkungen des Software-Ausverkaufs im 1. Quartal erholt haben.
Der europäische PMI von Lincoln International stieg im 2. Quartal 2026 um 0,9 %, verglichen mit einem Anstieg von 4,3 % beim FTSE 250 EV und 7,5 % beim STOXX 600 EV, da sich die Public Markets von den Auswirkungen des Software-Ausverkaufs im 1. Quartal erholt haben.
Der European Lincoln Private Market Index (PMI) ist der einzige Index, der die Veränderungen des Unternehmenswerts (EV) privater Unternehmen in Europa abbildet. Ausgehend von einem Wert von 10.000 zum 31. Dezember 2020 stieg der PMI auf 15.484, was einem Anstieg von 0,9 % im 2. Quartal 2026 entspricht. Der Anstieg des PMI markierte eine Rückkehr zum historischen Trend des Index hin zu einem positiven Wachstum der Unternehmenswerte (Enterprise Value, EV), wobei die Verbesserung in erster Linie auf einen nachlassenden Druck bei den Valuation Multiples sowie auf ein anhaltendes Wachstum der operativen Performance zurückzuführen war.
Wie bereits in den vorangegangenen Quartalen war die Erholung an den Public Markets fast ausschließlich auf die Auswirkungen von Veränderungen der EV-Multiples zurückzuführen. Der PMI wird in erster Linie von der operativen Leistung bestimmt und unterlag nicht denselben Schwankungen, wie sie im ersten und zweiten Quartal an den Public Markets zu beobachten waren. In den letzten 12 Monaten übertraf die Rendite des PMI mit 2,7 % die des FTSE 250 von 0,3 %, blieb jedoch hinter der Rendite des STOXX 600 von 11,4 % zurück.
Index | Q2 '26 | LTM | CAGR seit Auflegung |
Europäischer Lincoln-PMI (lokal) | 0,9 % | 2,7 % | 8,3 % |
Europäischer Lincoln-PMI (EUR) | 1,3 % | 2,7 % | 8,6 % |
FTSE 250 EV (lokal) | 4,3 % | 0,3 % | 0,7 % |
STOXX 600 EV (lokal) | 7,5 % | 11,4 % | 5,1 % |
LPMI – USA | 1,9 % | 4,5 % | 9,4 % |
Kreditbedingungen
Die Kennzahlen zu den Kreditauflagen blieben im 2. Quartal weitgehend stabil, obwohl der Druck auf schwächere Kreditnehmer weiterhin deutlich zu spüren war. Die Ausfallquote bei den Kreditauflagen blieb unverändert bei 1,5 %, allerdings gab es im Quartal sieben neue Emittenten mit Verstößen. Gleichzeitig stieg die PIK-Nutzung von 16,1 % im 1. Quartal auf 16,7 %, wobei der Anteil an „schlechten PIKs“ leicht von 7,9 % auf 8,1 % zunahm. Unternehmen mit „Bad PIK“ stehen weiterhin vor wesentlich größeren Herausforderungen, da ihre LTVs etwa 25 % über den ursprünglichen Transaktionsniveaus lagen. Darüber hinaus gibt es deutliche Anzeichen für verstärkte Kontrollmaßnahmen seitens der Kreditgeber: In diesem Jahr wurden bereits bei acht Emittenten Schulden in Höhe von 4,5 Mrd. € zwangsvollstreckt. Dieser Betrag übersteigt bei weitem die Werte der vergangenen drei Jahre.
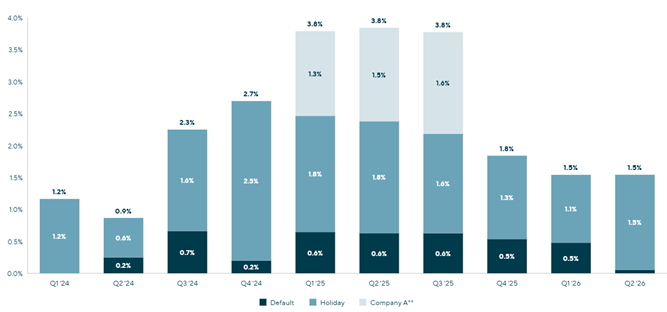
** Wie bereits im Vorquartal entfiel ein erheblicher Teil der Ausfälle zwischen dem 1. Quartal 2025 und dem 3. Quartal 2025 auf einen großen Emittenten.
Angesichts der potenziellen Belastungen suchen die Kreditgeber nach anderen Wegen, um Liquidität zu generieren, häufig über den Sekundärmarkt. Nach dem Rückzahlungsdruck im ersten Quartal auf Unternehmen aus dem Bereich Business Development und andere liquiditätssensitive Direct Lender, haben wir einen deutlichen Anstieg bei Private Credits beobachtet, die vor ihrer Fälligkeit in den Vereinigten Staaten gehandelt wurden.
Der europäische Lincoln Private Market Index (LPMI) ist der einzige Index weltweit, der die Entwicklung des Unternehmenswerts von nicht-börsennotierten Unternehmen in Europa verfolgt.


